期指:下方有一定支撑
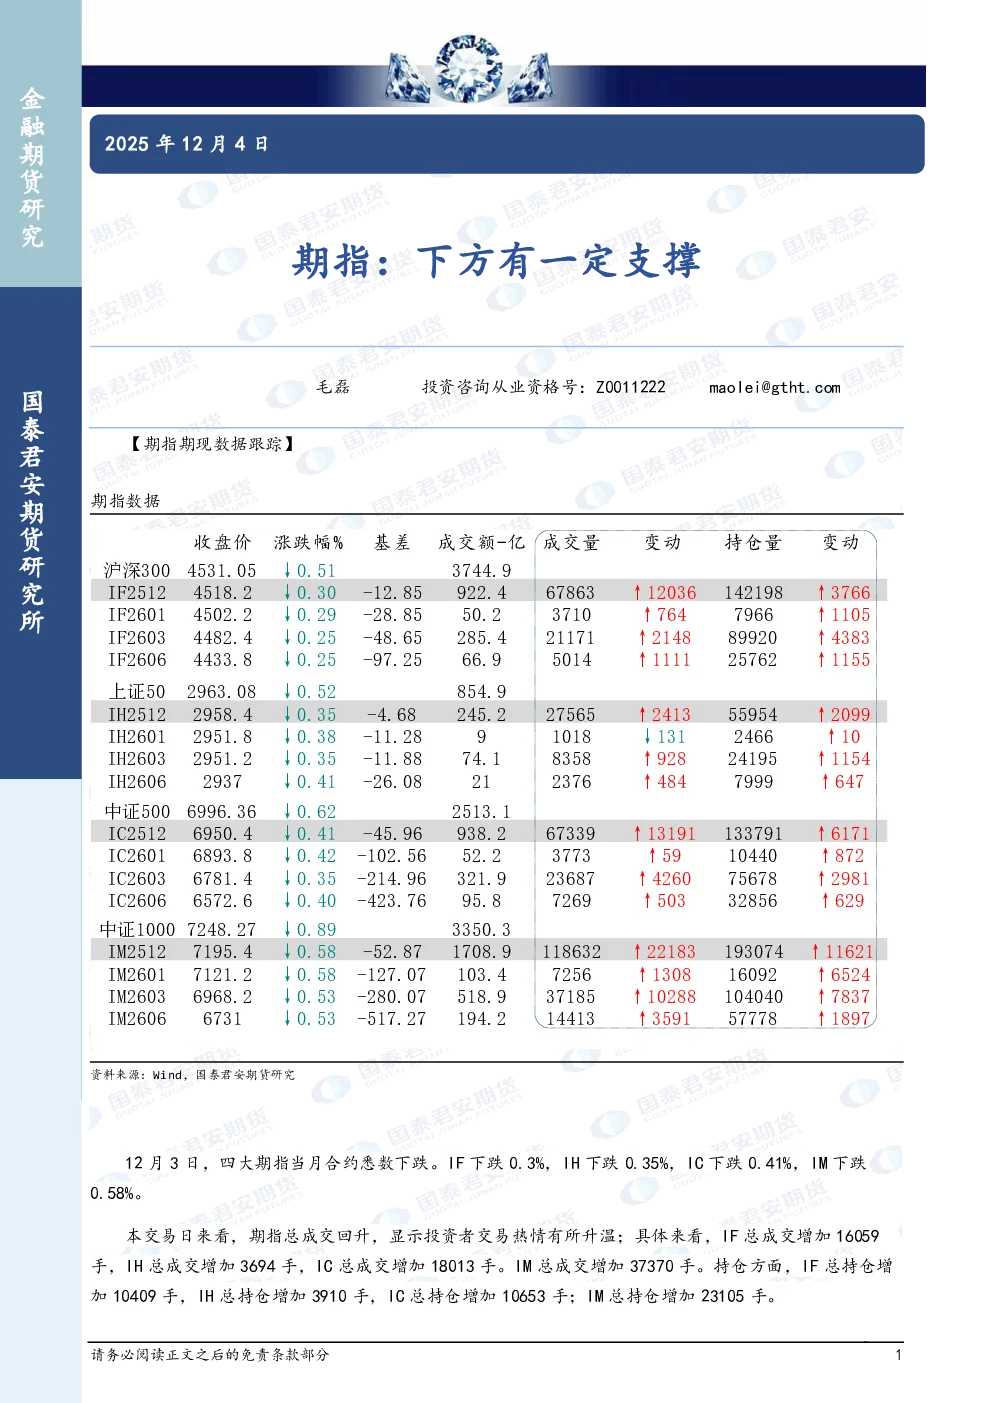
期指数据
12月3日,四大期指当月合约悉数下跌,IF下跌0.3%,IH下跌0.35%,IC下跌0.41%,IM下跌0.58%。本交易日期指总成交回升,显示投资者交易热情有所升温:IF总成交增加16059手,IH总成交增加3694手,IC总成交增加18013手,IM总成交增加37370手。持仓方面,IF总持仓增加10409手,IH总持仓增加3910手,IC总持仓增加10653手,IM总持仓增加23105手。
趋势强度
IF、IH趋势强度:1;IC、IM趋势强度:1。
重要驱动
-
国内经济
- 消费品以旧换新带动相关商品销售额超2.5万亿元,惠及超3.6亿人次。
- 1-10月服务贸易进出口总额65844.3亿元,同比增长7.5%;服务贸易逆差7663.7亿元,同比减少2693.9亿元。
- 年末将至,第四批690亿元国补资金进一步消耗,超20个地市暂停或调整汽车以旧换新补贴申请。
- 国务院总理李强主持专题学习,强调新型城镇化是扩大内需和促进产业升级的重要载体,要科学有序推进农业转移人口市民化,深入实施城市更新行动,推进房地产高质量发展。
-
国际经济
- 美国11月“小非农”创两年半来最大降幅,美联储降息预期进一步升温,ADP就业数据显示11月私营企业减少3.2万个工作岗位,远不及市场预期,美联储12月降息25个基点的概率接近90%。
- 美国总统签署法律要求定期评估美台关系并深化该关系,中方敦促美方停止美台官方往来,不向“台独”分裂势力发出任何错误信号。
-
A股市场
- 上证指数收跌0.51%报3878点,深证成指跌0.78%,创业板指跌1.12%。A股全天成交1.68万亿元,三大指数震荡下挫,个股跌多涨少,超3800股下跌,盘面热点匮乏,市场量能维持相对低位。煤炭板块集体走高,机场航运板块拉升,医药商业板块近期表现活跃,超硬材料概念股爆发,商业航天概念股表现分化,游戏、影视传媒等AI应用方向震荡走弱,锂电池产业链全面走低。
研究结论
期指下方有一定支撑,投资者交易热情有所回升,但市场热点匮乏,量能维持相对低位。国内经济政策支持新型城镇化,国际经济方面美联储降息预期升温,需关注美台关系及中美关系变化。