公司财务表现
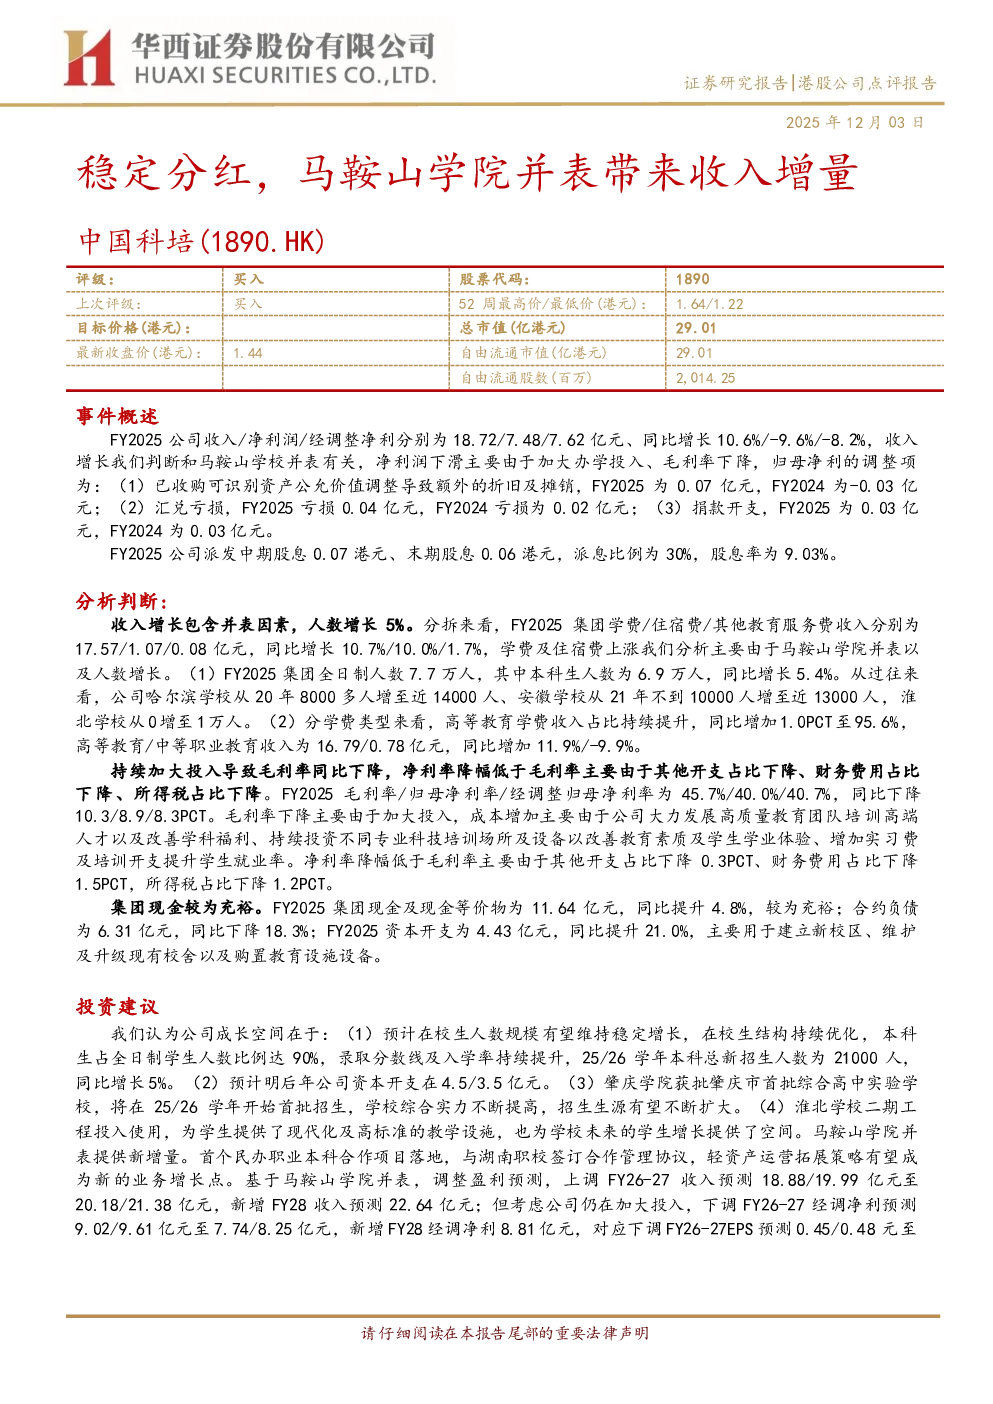
FY2025公司收入为18.72亿元,同比增长10.6%;净利润为7.48亿元,同比下降9.6%;经调整净利润为7.62亿元,同比下降8.2%。收入增长主要与马鞍山学校并表有关,净利润下滑主要由于加大办学投入和毛利率下降。归母净利润的调整项包括:已收购可识别资产公允价值调整导致的额外折旧及摊销(FY2025为0.07亿元,FY2024为-0.03亿元)、汇兑亏损(FY2025亏损0.04亿元,FY2024亏损0.02亿元)和捐款开支(FY2025为0.03亿元,FY2024为0.03亿元)。公司派发中期股息0.07港元、末期股息0.06港元,派息比例为30%,股息率为9.03%。
业务分析
收入增长包含并表因素,全日制人数增长5%。学费及住宿费收入分别为17.57亿元和1.07亿元,同比增长10.7%和10.0%,主要由于马鞍山学院并表和人数增长。FY2025集团全日制人数为7.7万人,其中本科生人数为6.9万人,同比增长5.4%。高等教育学费收入占比持续提升,同比增加1.0个百分点至95.6%,高等教育/中等职业教育收入分别为16.79亿元和0.78亿元,同比增长11.9%和-9.9%。
盈利能力
毛利率同比下降,主要由于加大投入,成本增加主要由于团队培训、改善学科福利、投资科技培训场所及设备、增加实习费及培训开支。净利率降幅低于毛利率,主要由于其他开支占比下降0.3个百分点、财务费用占比下降1.5个百分点,所得税占比下降1.2个百分点。FY2025毛利率为45.7%,同比下降10.3个百分点;归母净利率为40.0%,同比下降8.9个百分点;经调整归母净利率为40.7%,同比下降8.3个百分点。
财务状况
集团现金及现金等价物为11.64亿元,同比提升4.8%;合约负债为6.31亿元,同比下降18.3%;FY2025资本开支为4.43亿元,同比提升21.0%,主要用于建立新校区、维护及升级现有校舍以及购置教育设施设备。
投资建议
公司成长空间在于:在校生人数规模有望维持稳定增长,本科生占全日制学生人数比例达90%,录取分数线及入学率持续提升;明后年资本开支预计在4.5/3.5亿元;肇庆学院获批肇庆市首批综合高中实验学校,将在25/26学年开始首批招生;淮北学校二期工程投入使用,为学生提供现代化及高标准的教学设施;马鞍山学院并表提供新增量;首个民办职业本科合作项目落地,轻资产运营拓展策略有望成为新的业务增长点。基于马鞍山学院并表,上调FY26-27收入预测至20.18/21.38亿元,新增FY28收入预测22.64亿元;下调FY26-27经调净利预测至7.74/8.25亿元,新增FY28经调净利8.81亿元;下调FY26-27EPS预测至0.38/0.41元,新增FY28EPS0.44元。2025年12月2日收盘价1.44港元对应PE分别为3.4/3.2/3.0倍,维持“买入”评级。
风险提示
政策因素的不确定性,商誉减值风险,系统性风险。