主要观点
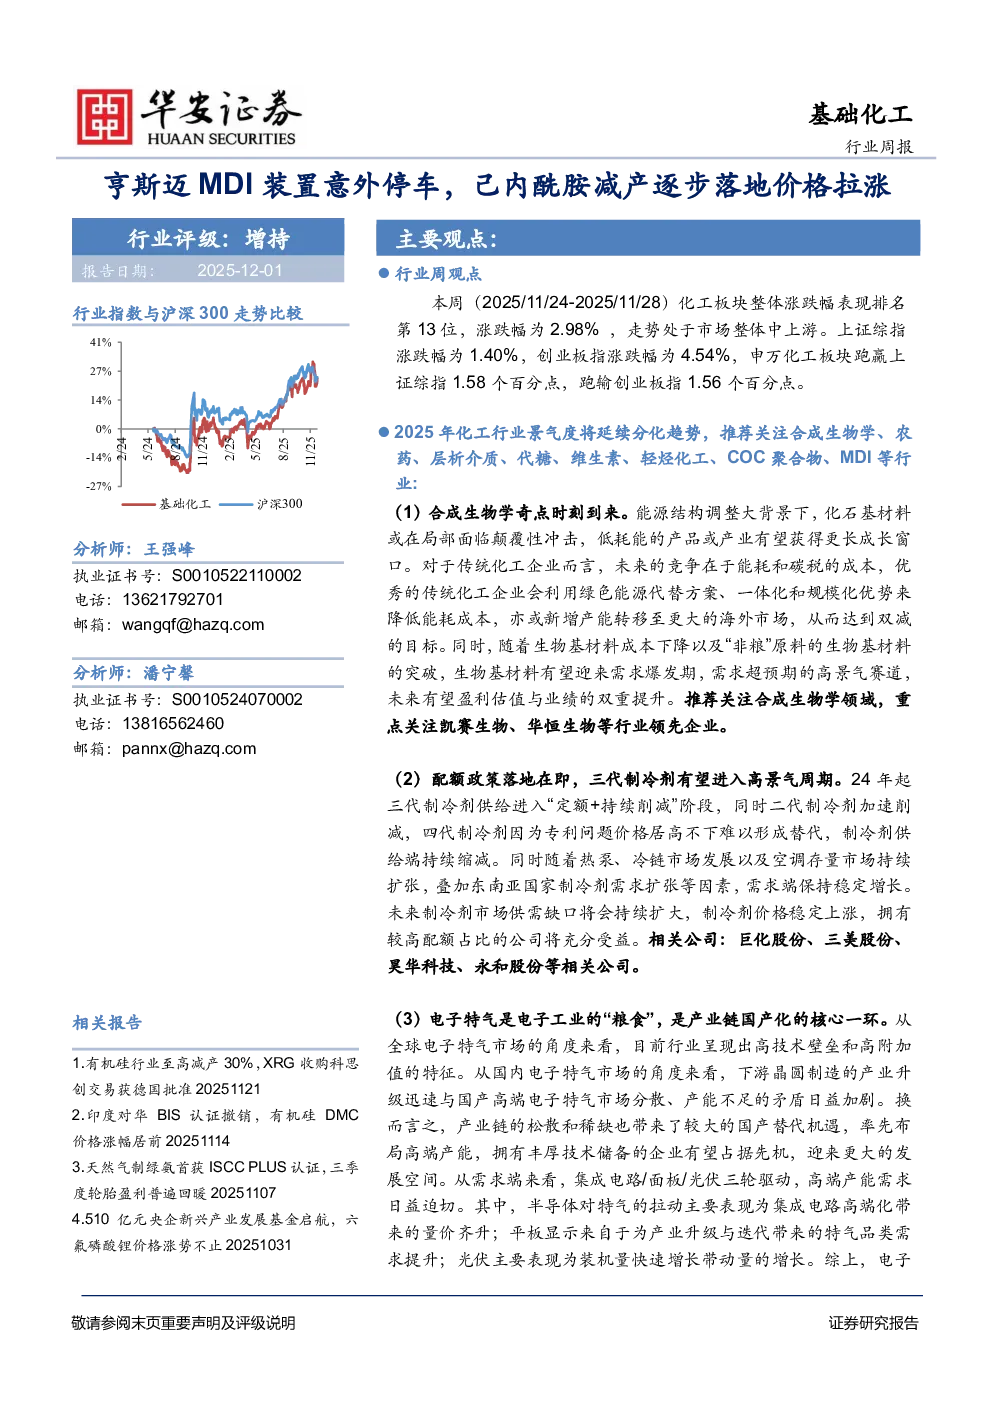
2025年化工行业景气度将延续分化趋势,推荐关注合成生物学、农药、层析介质、代糖、维生素、轻烃化工、COC聚合物、MDI等行业。
合成生物学
- 奇点时刻到来,能源结构调整下化石基材料或面临颠覆性冲击,低耗能产业将获得更长成长窗口。
- 传统化工企业竞争在于能耗和碳税成本,优秀企业将利用绿色能源、一体化和规模化优势降低成本。
- 生物基材料成本下降及“非粮”原料突破,生物基材料需求将迎来爆发期,未来有望盈利估值与业绩双重提升。
- 推荐关注凯赛生物、华恒生物。
三代制冷剂
- 配额政策落地在即,供给端持续缩减,需求端保持稳定增长,供需缺口将扩大,价格稳定上涨。
- 拥有较高配额占比的公司将充分受益。
- 相关公司:巨化股份、三美股份、昊华科技、永和股份。
电子特气
- 电子工业的“粮食”,产业链国产化核心一环,高技术壁垒和高附加值。
- 国内产业升级迅速,但国产高端电子特气市场分散、产能不足,带来国产替代机遇。
- 需求端:集成电路/面板/光伏驱动,高端产能需求迫切。
- 核心竞争力:提纯技术、混合配方、多品类供应潜力。
- 推荐关注金宏气体、华特气体、中船特气。
轻烃化工
- 全球烯烃行业原料轻质化趋势显著,轻烃化工流程短、收率高、成本低,低碳排、低能耗、低水耗。
- 碳中和背景下原料轻质化成为全球烯烃行业不可逆趋势,头部企业价值有望重估。
- 推荐关注卫星化学。
COC聚合物
- 性能优越,依赖于C5产业链,应用领域拓展至预灌注、医疗包装、食品包装等。
- 国内产业化进程加速,下游产业链转移至国内,供应链安全担忧下国产替代意愿加强。
- 市场主要瓶颈在供给侧,国产企业有望形成突围,打开市场空间。
- 建议关注阿科力。
钾肥
- 行业进入去库存周期,Canpotex撤回报价,Nutrien宣布减产,供给下滑。
- 俄罗斯终止《黑海粮食外运协议》,小麦和玉米期货价格上升,农民粮食种植意愿提升,推高钾肥需求。
- 库存集中在上游,企业较容易管控价格,秋季全球有望加大钾肥补库力度,价格将迎来反转。
- 建议关注亚钾国际、盐湖股份、藏格矿业、东方铁塔。
MDI
- 需求端稳中向好,供给端寡头垄断,核心技术未外散,全球厂家仅8家,产能集中在5家巨头。
- 受经济下行影响,价格维持底部区间震荡,但单吨利润可观,未来供给格局有望向好。
- 随着需求端修复,MDI将成为极少数能穿越经济周期的化工品。
- 推荐关注万华化学。
化工价格周度跟踪
- 涨幅前五:甲醇(华东)(6.27%)、NYMEX天然气(期货)(5.90%)、己内酰胺(华东CPL)(5.49%)、氟化铝(国内均价)(4.11%)、醋酸(华东)(3.45%)。
- 跌幅前五:液氯(华东)(-7.82%)、环氧丙烷(华东)(-5.85%)、硝酸(安徽)98%(-5.26%)、软泡聚醚(华东)(-4.02%)、石脑油(新加坡)(-2.71%)。
化工供给侧跟踪
- 本周行业内主要化工产品共有168家企业产能状况受到影响,其中新增检修9家,重启3家。
风险提示
- 政策扰动;技术扩散;新技术突破;全球知识产权争端;全球贸易争端;碳排放趋严带来抢上产能风险;油价大幅下跌风险;经济大幅下滑风险。