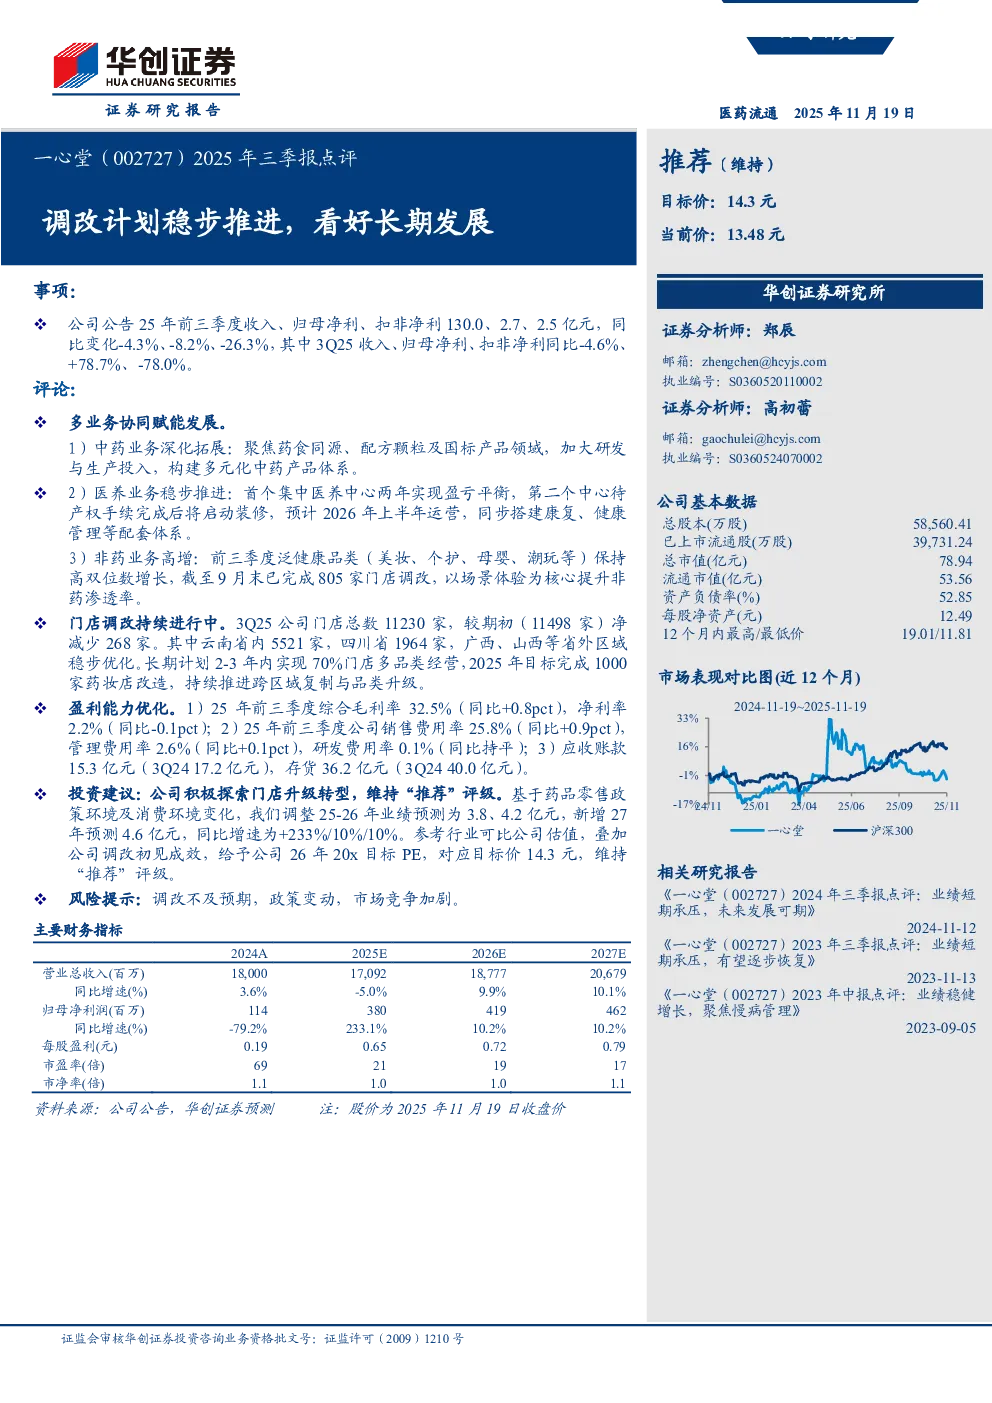
一心堂(002727)2025年三季报点评
核心观点
华创证券维持对一心堂的“推荐”评级,认为公司积极探索门店升级转型,调改计划稳步推进,长期发展前景可期。报告指出,公司多业务协同赋能发展,中药业务深化拓展,医养业务稳步推进,非药业务保持高双位数增长。同时,公司持续推进门店调改,优化盈利能力。
关键数据
- 前三季度业绩:收入130.0亿元(同比-4.3%),归母净利2.7亿元(同比-8.2%),扣非净利2.5亿元(同比-26.3%)。
- 第三季度业绩:收入同比-4.6%,归母净利同比+78.7%,扣非净利同比-78.0%。
- 门店情况:截至9月末门店总数11230家,较期初减少268家,云南省内5521家,四川省1964家,省外区域稳步优化。
- 财务指标:综合毛利率32.5%(同比+0.8pct),净利率2.2%(同比-0.1pct),销售费用率25.8%(同比+0.9pct),管理费用率2.6%(同比+0.1pct),研发费用率0.1%(同比持平),应收账款15.3亿元,存货36.2亿元。
业务进展
- 中药业务:聚焦药食同源、配方颗粒及国标产品领域,加大研发与生产投入,构建多元化中药产品体系。
- 医养业务:首个集中医养中心两年实现盈亏平衡,第二个中心预计2026年上半年运营,同步搭建康复、健康管理等配套体系。
- 非药业务:泛健康品类保持高双位数增长,截至9月末已完成805家门店调改,以场景体验为核心提升非药渗透率。
门店调改
- 持续推进:2025年目标完成1000家药妆店改造,持续推进跨区域复制与品类升级。
- 长期计划:2-3年内实现70%门店多品类经营。
盈利能力
- 毛利率与净利率:综合毛利率32.5%,净利率2.2%。
- 费用率:销售费用率25.8%,管理费用率2.6%,研发费用率0.1%。
- 资产负债情况:应收账款15.3亿元,存货36.2亿元。
投资建议
- 业绩预测:调整2025-2026年业绩预测为3.8亿元、4.2亿元,新增2027年预测4.6亿元,同比增速为+233%、10%、10%。
- 目标价:给予2026年20x目标PE,对应目标价14.3元,维持“推荐”评级。
风险提示