核心观点与关键数据
最新动态与解读
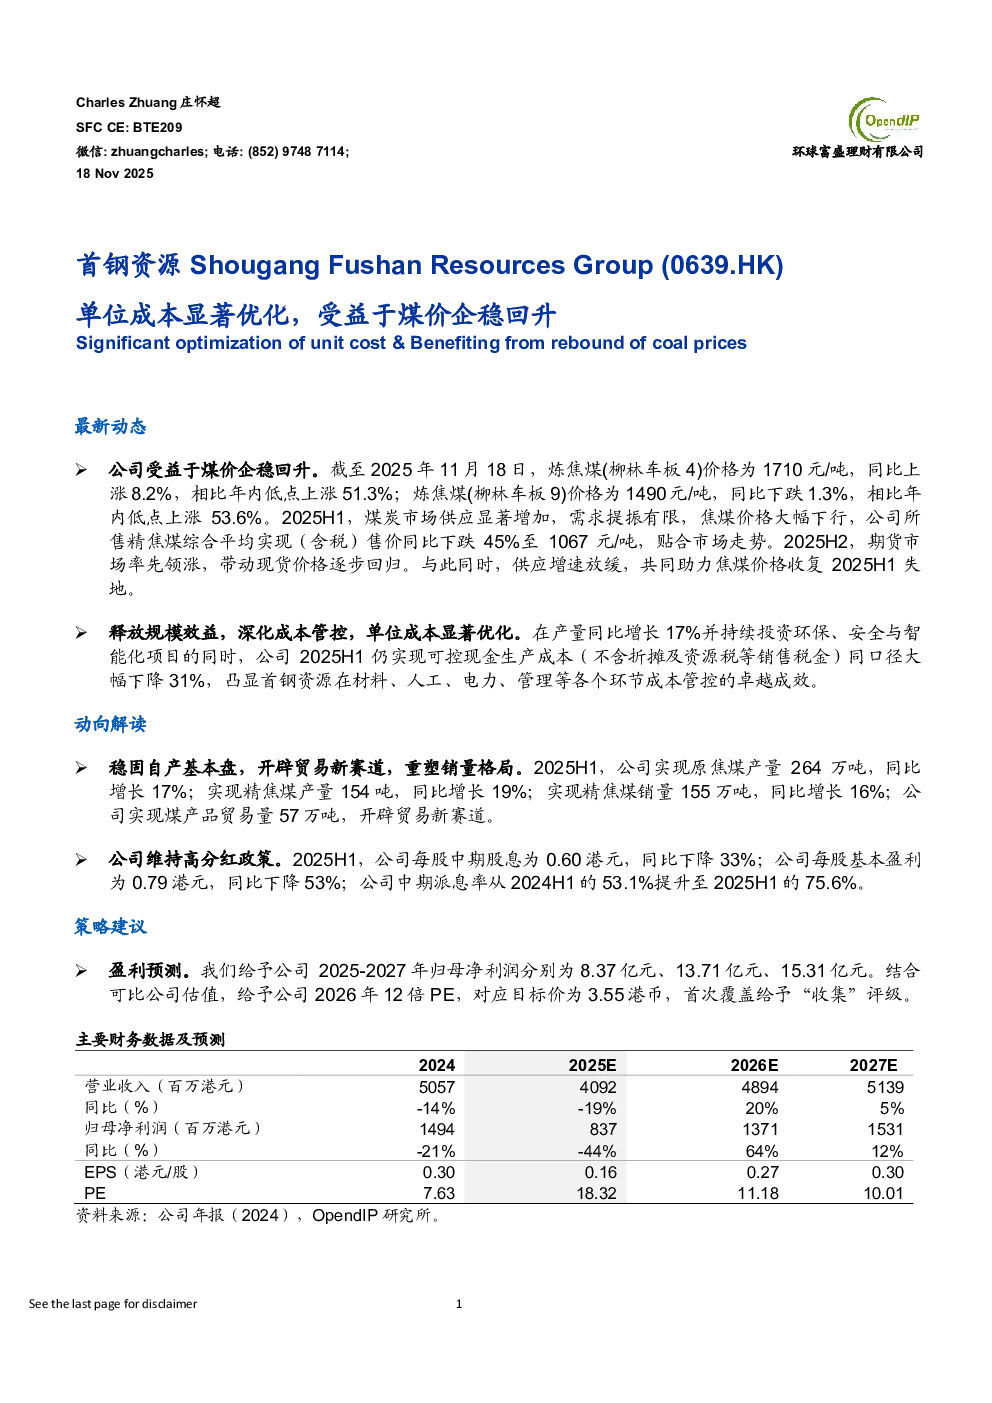
- 煤价企稳回升:截至2025年11月18日,炼焦煤价格企稳回升,柳林车板4价格同比上涨8.2%,柳林车板9价格同比下跌1.3%,但较年内低点分别上涨51.3%和53.6%。2025年上半年,焦煤价格大幅下行,公司精焦煤综合平均售价同比下跌45%至1067元/吨;2025年下半年,焦煤价格逐步回归,公司成本管控成效显著,2025H1可控现金生产成本同比下降31%。
- 规模效益与成本优化:公司2025H1原焦煤产量同比增长17%,精焦煤产量同比增长19%,精焦煤销量同比增长16%,同时实现煤产品贸易量57万吨,释放规模效益并深化成本管控。
- 销量格局重塑:公司维持高分红政策,2025H1每股中期股息为0.60港元,同比下降33%,但中期派息率提升至75.6%。
财务状况与预测
- 2024年业绩:受煤价下跌影响,公司2024年销售收入同比下跌14%至50.6亿港元,毛利率下降8个百分点至51%,归母净利润同比下降21%至14.9亿港元。
- 未来预测:给予公司2025-2027年归母净利润预测分别为8.37亿元、13.71亿元、15.31亿元,结合可比公司估值,给予2026年12倍PE,对应目标价3.55港元,首次覆盖给予“收集”评级。
业务与资源
- 公司定位:中国中西部最具规模的综合焦煤企业之一,主要业务为焦煤开采、原焦煤及精焦煤生产及销售,拥有三座优质焦煤矿及三座洗煤厂,煤炭资源被誉为“熊猫煤”。
- 资源储量:公司焦煤矿位于河东煤田离柳矿区,资源量及储量丰富,截至2024年12月31日,证实及预可采储量为142.35百万吨。
行业分析
- 下游需求疲软:国内钢铁行业面临需求疲软和盈利水平下降,2024年粗钢产量同比下降1.7%,钢材价格持续下行,下游需求传导至焦煤行业。
- 供需错配:2024年焦煤市场供需出现结构性错配,价格震荡下行;2025年上半年焦煤价格大幅下行,下半年逐步回归,焦炭价格连续上调,下游企业采购意欲增强。
- 需求分化:基建、制造业及出口支撑钢铁行业,但房地产市场持续筑底拖累总体用钢需求,中央出台政策逐步改善房地产市场。
财务报表分析
- 资产负债表:公司财务状况稳健,资金充裕,2025E-2027E流动比率维持在4.5以上,资产负债率控制在17%左右。
- 利润表:2025E-2027E预计毛利率维持在46%-50%区间,销售净利率维持在28%-30%区间,ROE预计在5.28%-9.72%区间。
- 现金流量表:2025E-2027E经营活动现金流预计在1.5-2.3亿港元区间,投资活动现金流主要受资本支出影响,筹资活动现金流主要用于派息。
风险提示
- 煤价波动风险、资源衰竭风险、技术升级风险、下游需求不及预期风险。