核心观点
- 经济下行压力增加: “稳中求进”总基调不变,政策调整信号释放,重“质”稳“量”,经济下行压力阶段性增加。“反内卷”或成为影响下半年经济走势的主要因素,短期内经济下行压力增加。
- 供给端: 工业产出边际下降,但高技术产业表现平稳。制造业和高技术产业表现相对稳健,凸显中国工业向高质量转型的韧性。然而,房地产投资持续下滑和结构性调整压力加大对增长构成更大制约。
- 需求端: 消费额增速阶段性回调,政策调整影响明显。居民收入增速继续小幅下滑,收入预期未有变化,消费额增速继续小幅下滑。投资增速阶段性调整,政策刺激影响有限,“反内卷”短期内对投资抑制明显。
- 进出口: 贸易制裁与反制裁,进、出口增速双回调。高基数效应叠加大国博弈,贸易制裁与反制裁加剧,使得出口额增速下降明显。受中美贸易制裁波及,进口额增速下滑。
- 价格: “反内卷”叠加基数效应,CPI、PPI增速双上行。CPI增速由负转正,小幅上行。PPI降幅继续收窄。
- 货币金融: 新增社融同比负增,M1增速边际下降。实体经济疲软和外部不确定性加剧拖累整体信用扩张。人民币贷款转负和表外融资分化反映出需求不足,资金活化程度虽提高但难以逆转下降趋势。
关键数据
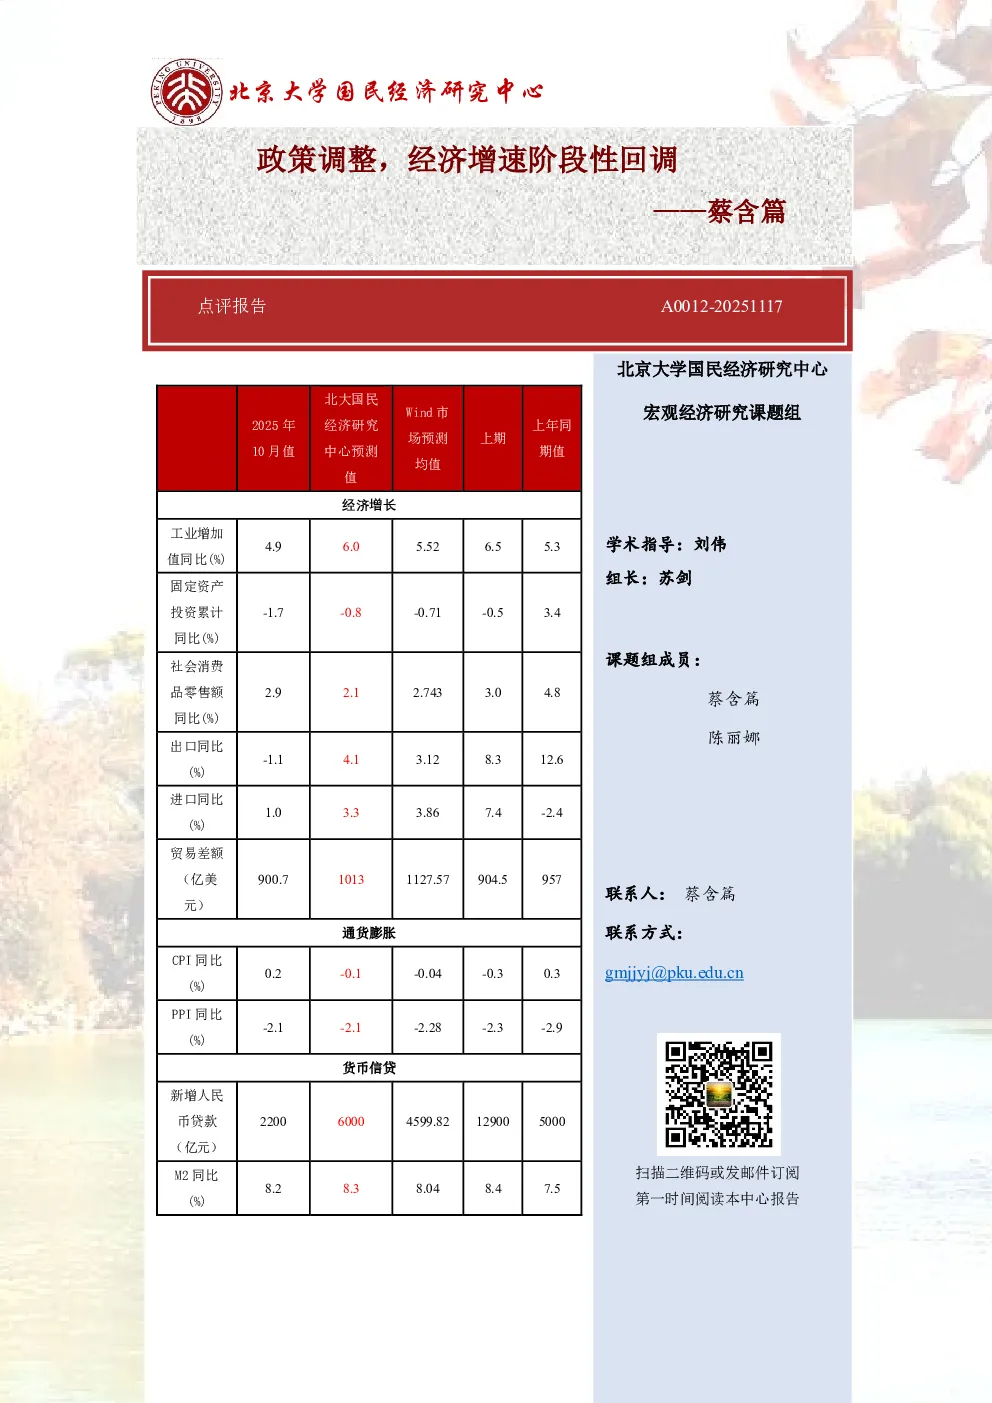
- 10月,中国规模以上工业增加值同比实际增长4.9%,较9月放缓1.6个百分点。
- 10月,社会消费品零售总额同比增长2.9%,较前月下降0.1个百分点。
- 10月,出口总额3053.5亿美元,同比增长-1.1%。
- 10月,进口总额2152.8亿美元,同比增长1.0%。
- 10月,CPI同比增长0.2%,较前月上涨0.5个百分点。
- 10月,PPI同比下降2.1%,降幅较前月收窄0.2个百分点。
- 10月,中国新增社会融资规模为8161亿元,较2024年10月同比减少5960亿元,降幅42.2%。
- 10月,中国金融机构新增人民币贷款为2200亿元,较2024年10月同比减少2800亿元,降幅56%。
- 10月末,狭义货币(M1)同比增长6.2%,较9月下降1.0个百分点。
- 10月末,广义货币(M2)同比增长8.2%,较上月下降0.2个百分点。
研究结论
- 展望未来: 政策调整,下半年经济下行压力不减。预计2025年全年规模以上工业增加值增速稳定在6%左右,社会消费品零售总额增速倒“V”型走势,下半年消费额增速或有回调,投资增速或明显上涨,出口增速或震荡前行,进口增速或将延续复苏态势,CPI增速或继续底部徘徊,PPI增速或明显上涨,社会融资规模预计将保持稳定增长,新增人民币贷款预计增长7%-8%,M1增速预计回升至5%-7%,M2增速预计稳定在8%-9%。