总结
一、行情回顾
十月螺纹钢及热轧卷板主力合约先抑后扬。初期因特朗普威胁对中国加征关税,市场避险情绪攀升导致黑色系震荡下跌;中下旬在双焦带动下成本支撑走强,钢价震荡上涨。
二、螺纹钢供弱需稳
- 盈利率:247家样本钢厂周均盈利率54.0%,月环比下降5.52个百分点。
- 开工率:螺纹钢样本钢厂开工率41.15%,月环比下降0.82个百分点。
- 产量:螺纹钢周均产量204.66万吨,月环比下降6.22万吨。
- 消费:螺纹钢周均表观消费208.21万吨,月环比增加1万吨。
- 库存:螺纹钢月末库存622.12万吨,月环比下降14万吨。
三、热轧卷板供强需弱
- 开工率:热轧卷板样本钢厂周均开工率80.47%,月环比增加0.39个百分点。
- 产量:热轧卷板周均产量323.07万吨,月环比增加0.55万吨。
- 消费:热轧卷板周均表观消费315.48万吨,月环比下降3万吨。
- 库存:热轧卷板库存414.92万吨,月环比增加34万吨。
四、宏观市场动态
- 海外:美国CPI不及预期,9月CPI同比上涨3%,低于预期;市场预计美联储10月降息25个基点可能性为98.9%。中美经贸磋商增强贸易关系缓和预期。
- 国内:9月规模以上工业企业利润同比增速3.2%,明显回升。房地产开发投资累计同比增速降幅扩大,建筑钢材需求季节性回落。9月规模以上工业增加值同比增速6.5%,生产端复苏相对消费端偏快。
五、供应干扰增加
- 唐山地区:10月27日起启动重污染天气Ⅱ级应急响应,部分钢厂烧结机限产时间延长至10月底,高炉焖炉30%。唐山样本企业29家型钢厂开工率降至33%,日产量影响约5万吨。
- 焦炭:钢厂接受焦炭第二轮提涨,仍有第三轮提涨博弈预期。
六、需求表现平淡
- 家电:11月空冰洗排产合计2847万台,较去年同期下降17.7%。
- 机床:9月中国出口机床141万台,同比增长4.5%;1-9月累计出口1253万台,同比下降6.3%。
- 汽车:9月中国汽车产量322.7万辆,同比增13.7%;1-9月累计产量2404.8万辆,同比增长10.9%。9月出口汽车76万辆,同比增长24.3%。
- 船舶:9月中国出口船舶543艘,同比增长24.0%;1-9月累计出口5226艘,同比增长23.5%。美东时间10月10日,美方宣布对中国及外国汽车运输船征收额外费用。
- 出口:9月钢材出口量1047万吨,环比增长10.1%;1-9月累计出口8796万吨,同比增长9.2%。9月钢材出口结构向镀层版、涂镀扳倾斜,热轧卷板出口环比增加14%。
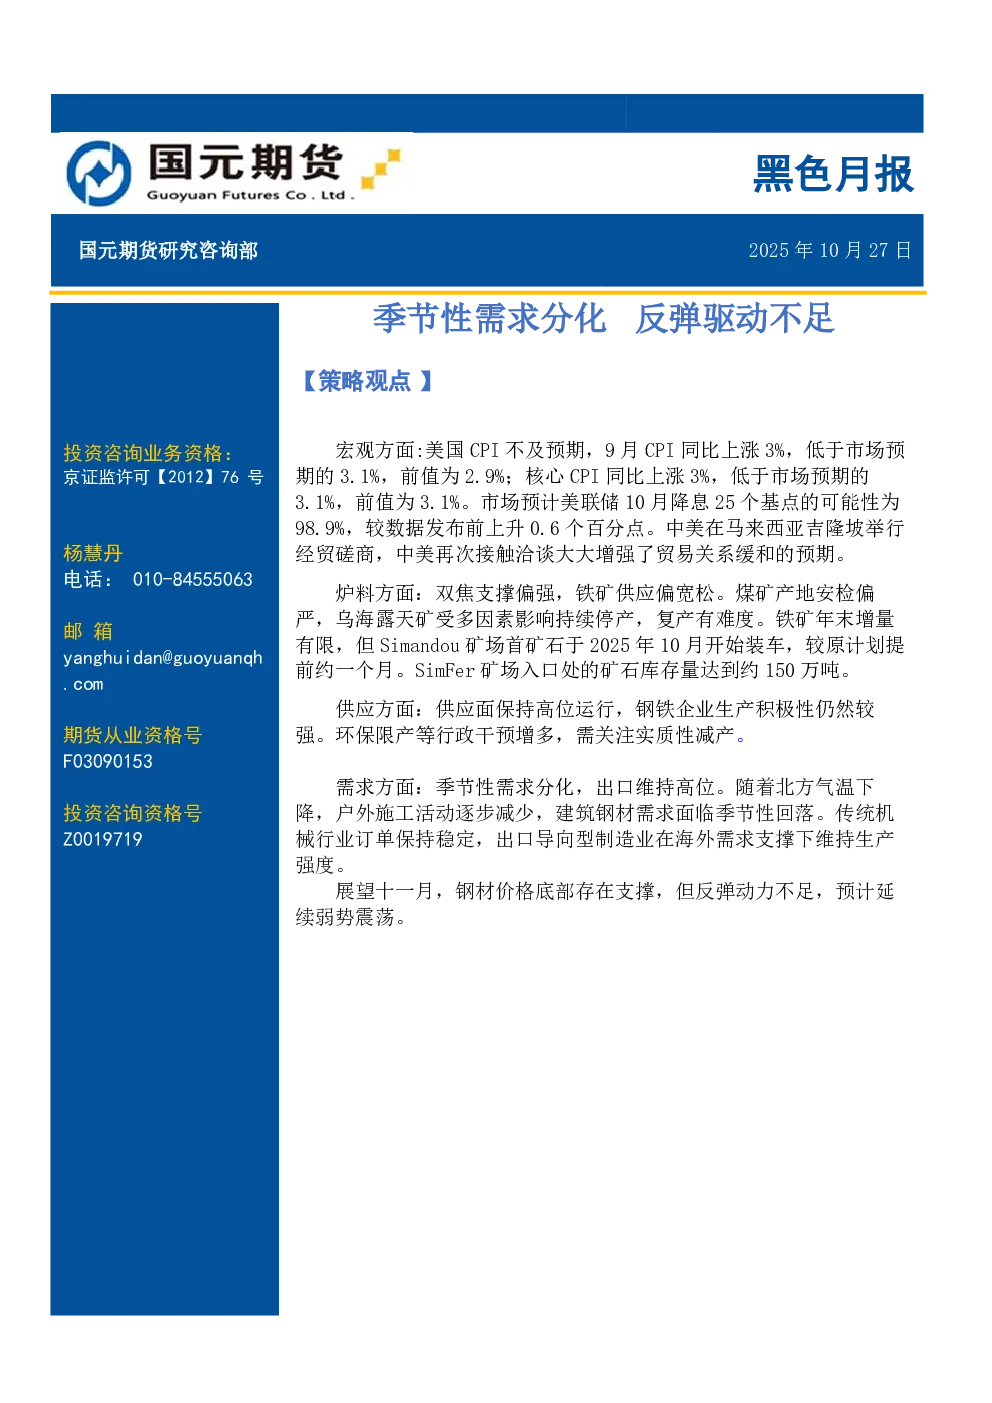
七、展望及小结
- 宏观:美国CPI不及预期,美联储降息预期增强;中美经贸磋商增强贸易关系缓和预期。
- 炉料:双焦支撑偏强,铁矿供应偏宽松。煤矿产地安检偏严,乌海露天矿持续停产,Simandou矿场首矿石提前装车。
- 供应:供应面保持高位运行,环保限产等行政干预增多。
- 需求:中性。季节性需求分化,出口维持高位。
- 结论:钢材价格底部存在支撑,但反弹动力不足,预计延续弱势震荡。