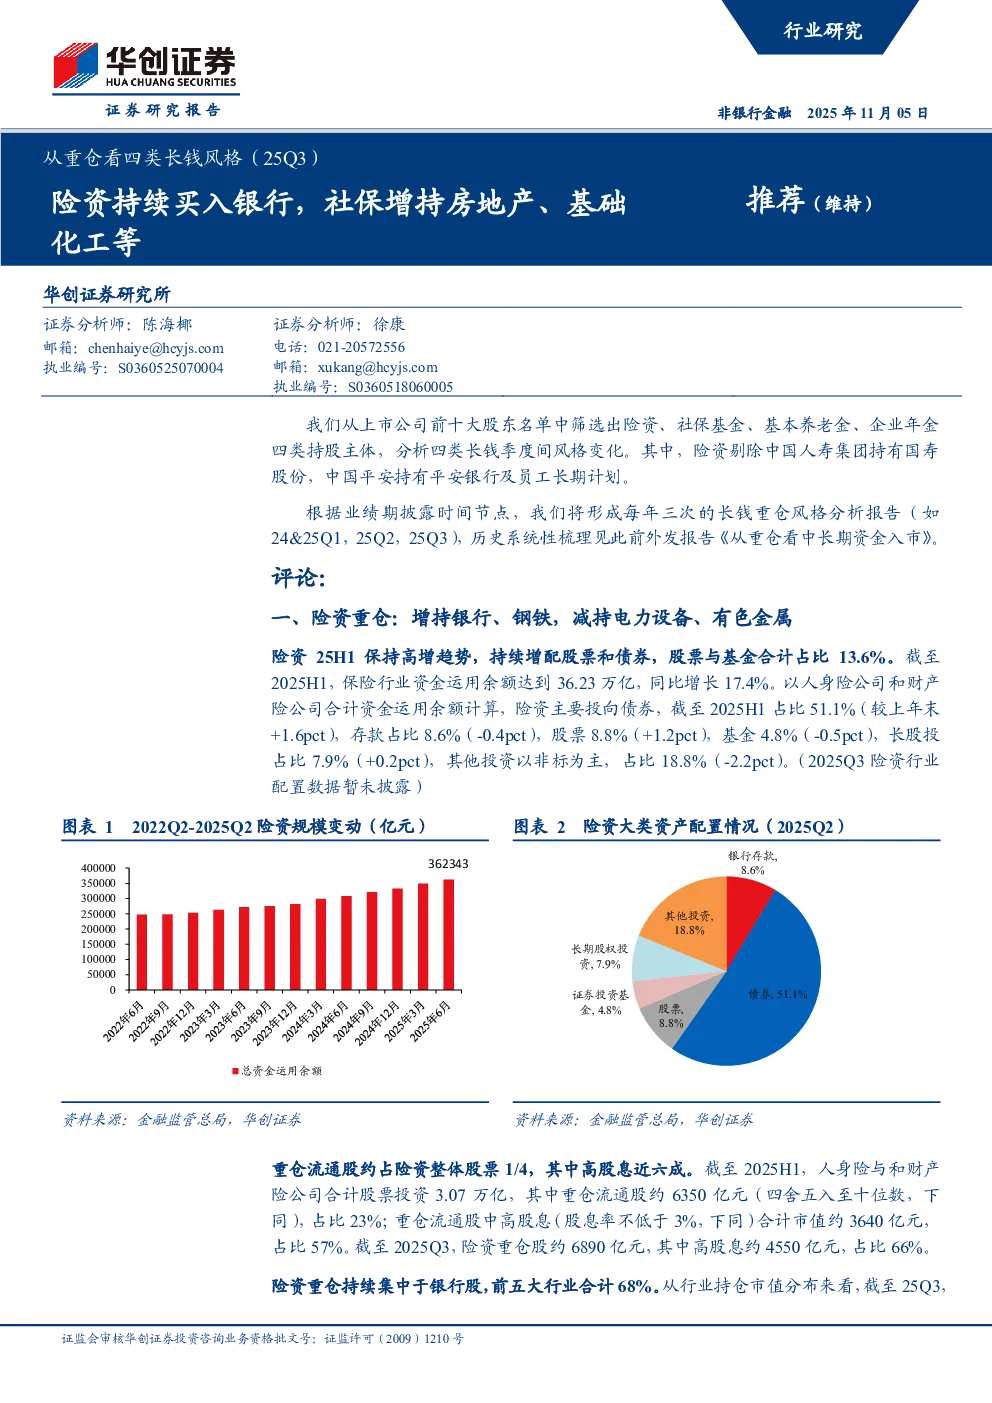
核心观点与关键数据
险资重仓
- 投资趋势:险资25H1保持高增趋势,持续增配股票和债券,股票与基金合计占比13.6%。保险行业资金运用余额达36.23万亿,同比增长17.4%。
- 配置比例:股票投资占比8.8%(+1.2pct),债券占比51.1%(+1.6pct),存款占比8.6%(-0.4pct),基金占比4.8%(-0.5pct),长股投占比7.9%(+0.2pct),非标投资占比18.8%(-2.2pct)。
- 重仓股特征:重仓流通股约占险资整体股票1/4,高股息股占比近六成(截至25H1为57%,截至25Q3为66%)。
- 行业配置:重仓持续集中于银行股(47%),前五大行业合计占比68%(银行、公用事业、交通运输、通信、电力设备)。
- 季度变动:25Q3增持银行、钢铁,减持电力设备、有色金属。
社保重仓
- 规模与收益:社保基金规模稳定增长,截至2024年末资产总额3.32万亿,同比增长10.2%,当年投资收益率8.1%。
- 重仓股特征:重仓流通股占比14.6%,高股息占比约三成,集中于电子、基础化工等行业。
- 行业配置:前五大行业为电子、基础化工、机械设备、电力设备、医药生物。
- 季度变动:25Q3增持房地产、基础化工,减持石油石化、电力设备。
养老金
- 三支柱体系:我国三支柱养老金体系规模预计达15.52万亿,一、二支柱各占半壁江山(分别为8.7万亿、6.75万亿),三支柱尚处起步阶段。
- 基本养老金:约1/4委托社保投资运作,24年重仓流通股市值约325亿元,占比1.4%。高股息占比约两成,前三大行业为基础化工、电力设备、汽车。
- 季度变动:25Q3增持农林牧渔、交运,减持房地产、电力设备。
- 企业年金:24年合计规模6.75万亿,增速较快。高股息占比15%,风格市场化,轮动频繁,前三大行业为交运、纺织服饰、计算机。
- 季度变动:25Q3增持纺织服饰、交运,减持计算机、建筑装饰。
研究结论
- 险资持续增配银行股,高股息策略仍是核心配置逻辑。
- 社保基金重仓传统制造行业,关注房地产、基础化工等板块。
- 养老金体系一、二支柱规模庞大,投资风格多元化,三支柱发展潜力巨大。
- 各类长钱风格呈现分化趋势,险资偏稳健,社保偏传统,养老金市场化运作。