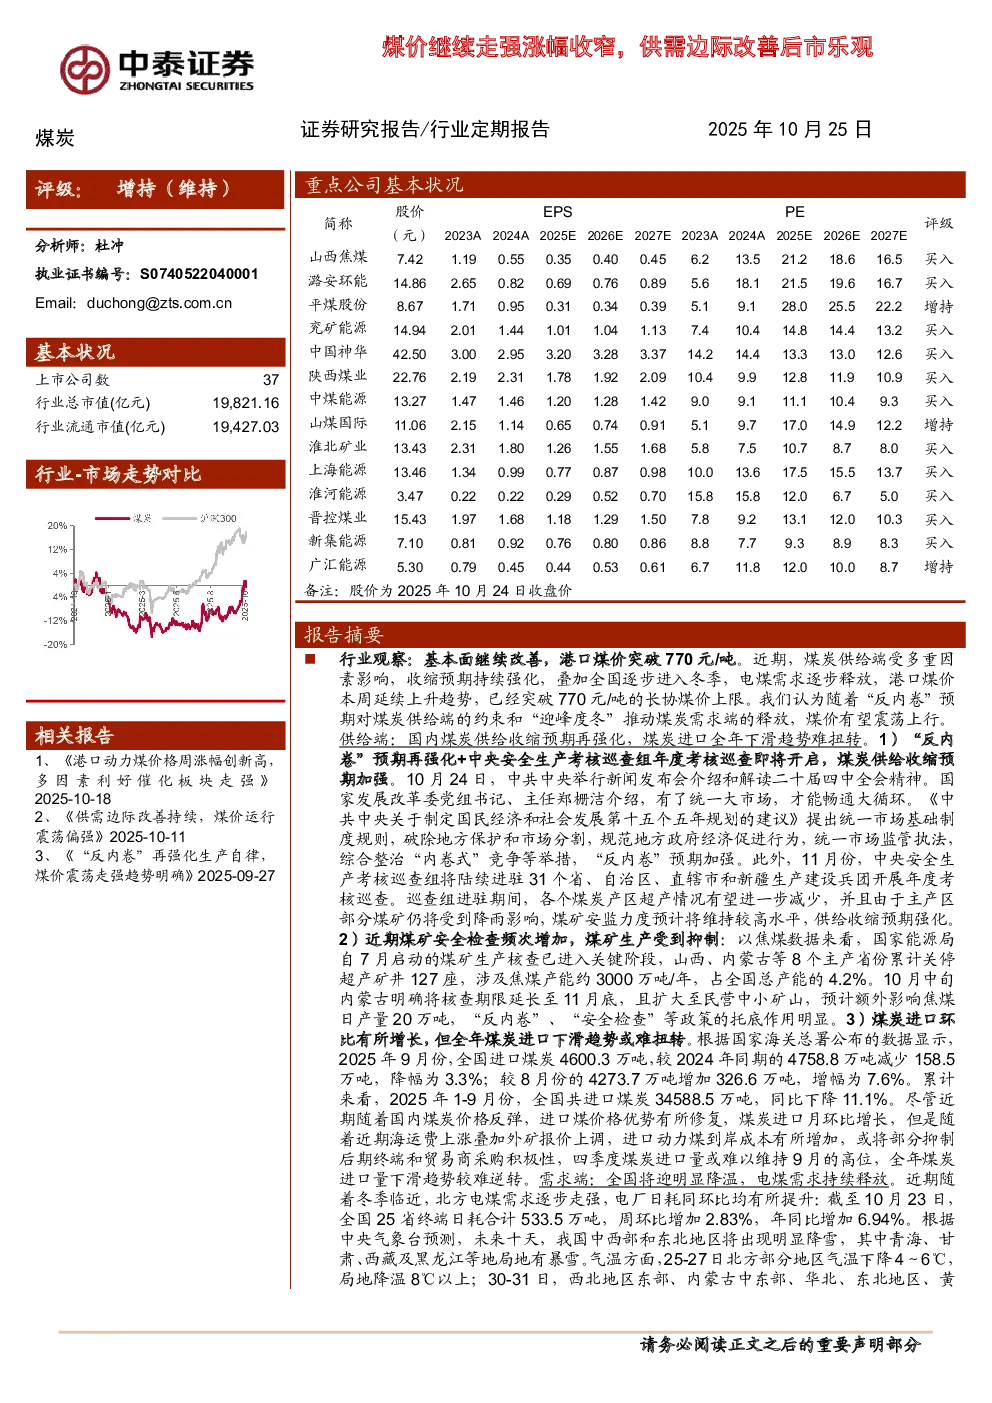
核心观点及行业观察
- 基本面改善,煤价震荡上行:煤炭供给端受“反内卷”预期和安监力度加强影响,收缩预期持续强化;需求端冬季临近,电煤需求逐步释放。港口煤价已突破770元/吨长协煤价上限,预计煤价将震荡上行。
- 供给端:
- “反内卷”预期再强化,中央安全生产考核巡查即将开启,强化供给收缩预期。
- 近期煤矿安全检查频次增加,煤矿生产受到抑制,焦煤产能关停127座,影响约3000万吨/年。
- 煤炭进口9月环比增长,但全年下滑趋势难逆转,海运费上涨和外矿报价上调将抑制后期采购。
- 需求端:全国将迎明显降温,北方电煤需求逐步走强,电厂日耗同环比均提升,未来十天多地出现降雪,气温下降将推高供暖与电力负荷,电煤需求有望持续释放。
投资思路及推荐标的
- 配置机遇:煤炭板块累计下跌幅度较大,机构持仓低位,筹码结构健康,交易不拥挤;供需改善推动煤价“淡季不淡”,非电用煤旺季及迎峰度冬需求释放将催化煤价进一步走强。
- 推荐标的:
- 动力煤:兖矿能源、山煤国际、晋控煤业、陕西煤业、广汇能源、中煤能源、新集能源、中国神华、淮河能源。
- 炼焦煤:潞安环能、平煤股份、淮北矿业、山西焦煤、上海能源、神火股份、兰花科创、永泰能源。
煤炭价格跟踪
- 动力煤:
- 京唐港动力末煤价格周环比上涨22元/吨,达到775元/吨。
- 供应方面,样本矿山日均产量周环比下降0.78%,同比下降5.73%。
- 需求方面,25省综合日耗煤周环比增长2.83%,同比增长6.94%。
- 焦煤及焦炭:
- 京唐港主焦煤价格周环比上涨50元/吨,柳林高硫/低硫主焦价格指数均上涨50元/吨。
- 供应方面,样本煤矿精煤日产量周环比下降2.30%,洗煤厂精煤日产量周环比上升2.14%。
- 需求方面,钢企铁水日产周环比下降0.44%,但同比增长1.79%。
煤炭库存跟踪
- 动力煤:样本矿山日均产量及库存均下降,秦皇岛煤炭库存稳定。
- 炼焦煤:进口港口和独立焦化企业炼焦煤库存均下降,钢企炼焦煤库存下降。
煤炭行业下游表现
- 电厂日耗:终端动力煤日耗合计周环比增长2.83%,同比增长6.94%。
- 焦炭:港口及产地焦炭价格稳中有升,钢价上涨,吨钢利润改善,高炉开工率稳定。
- 其他:甲醇、水泥价格及需求情况稳定。
本周板块及个股表现
- 板块表现:煤炭板块上涨1.4%,动力煤板块上涨1.5%,焦煤板块上涨1.2%,焦炭板块上涨0.9%。
- 个股表现:大有能源上涨37.3%,云煤能源上涨9.5%,陕西黑猫上涨7.0%;宝泰隆下跌6.8%,安泰集团下跌3.4%,潞安环能下跌3.2%。
风险提示
- 政策限价风险;煤炭进口放量;宏观经济大幅失速下滑;第三方数据可信性风险;研报信息更新不及时风险。