核心矛盾及策略建议
- 核心矛盾:中美出口管制升级,特朗普宣布对华征收100%关税,叠加钢材基本面疲软(累库、需求不足),铁矿石支撑力度减弱,整体利空钢材价格。
- 策略建议:短期价格向下运行概率大,关注四中全会及中美贸易摩擦缓和迹象。建议买入期权布局做多波动率。
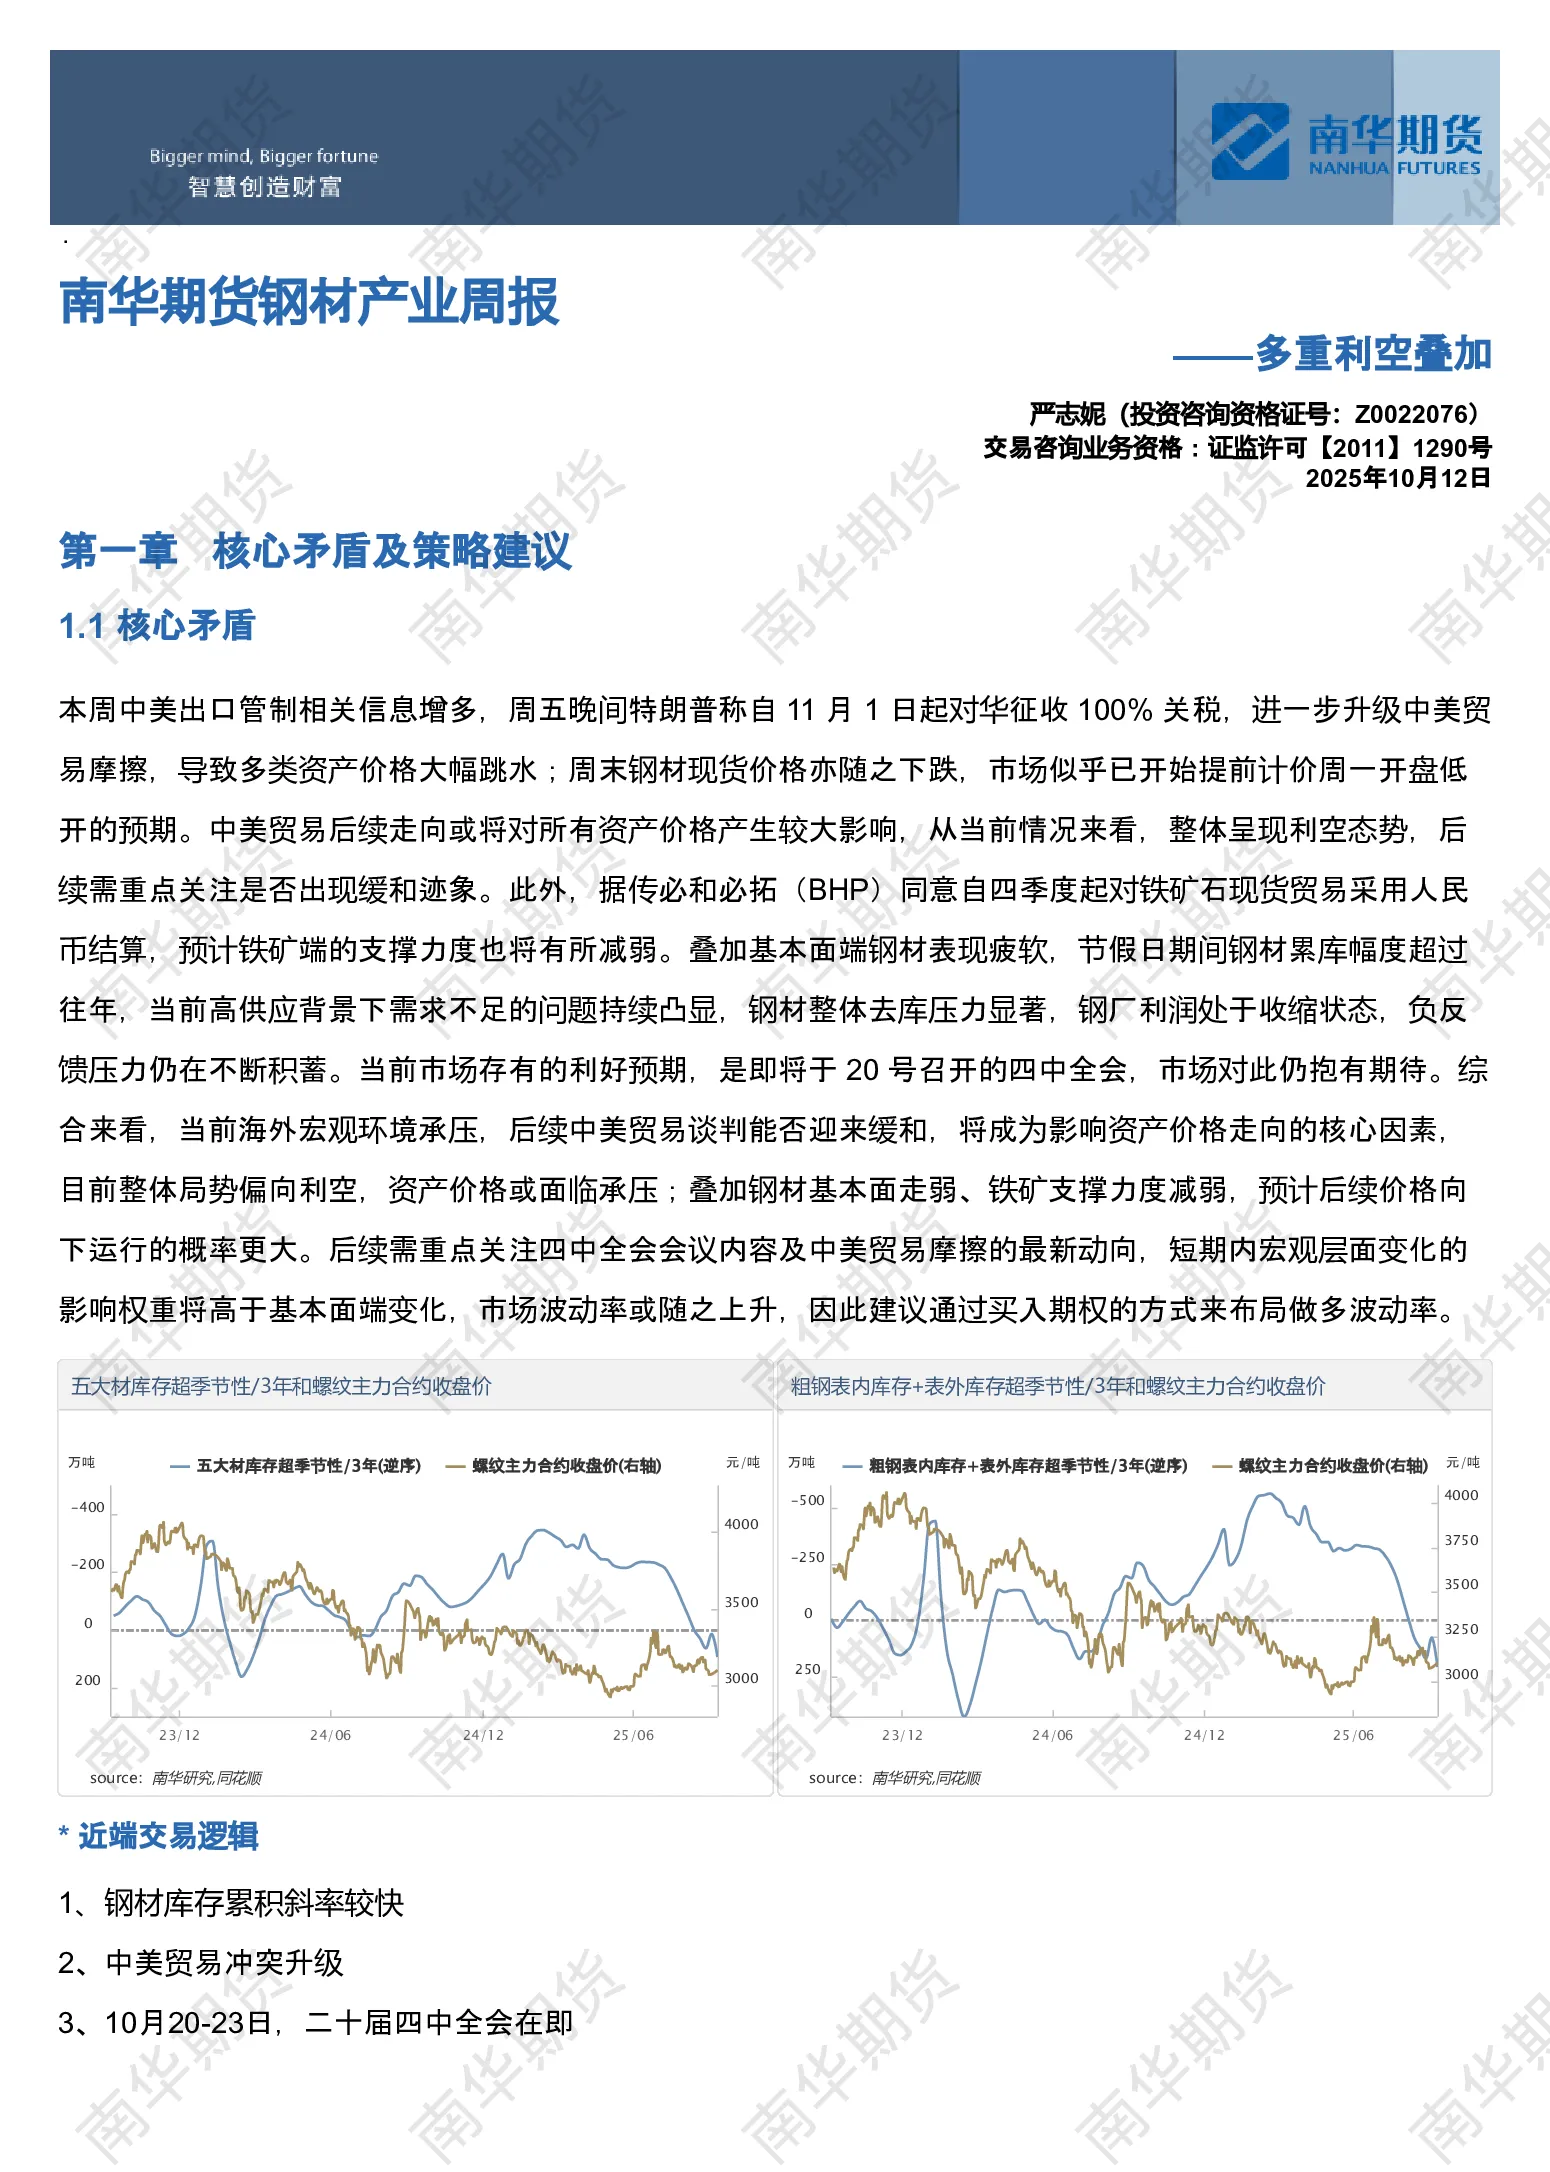
- 近端交易逻辑:钢材库存累积斜率快,中美贸易冲突升级。
- 远端交易预期:反内卷预期、十五五规划预期。
- 交易型策略建议:趋势研判短期向下,区间参考螺纹01合约3100-3150,热卷01合约3280-3350。期权策略建议买入螺纹钢看跌期权或“双买”策略。月差策略反套概率大,对冲套利策略空盘面利润,卷螺差结构偏向做多,但暂不建议入场。
- 产业客户操作建议:根据库存情况,产成品库存偏高者做空螺纹或热卷期货锁定利润,采购管理常备库存偏低者买入螺纹或热卷期货锁定采购成本。
盘面解读
- 价量及资金解读:螺纹、热卷走势震荡整理,均线空头排列。螺纹资金面多空力量均衡,热卷主力空头力量占优。基差略收缩,现货跟涨乏力。
- 区域差:华东地区螺纹、热卷价格表现优于其他地区,库存情况优于华南和华北。
- 品种价差:卷螺价差扩张,冷热价差下滑,彩涂、镀锌加工利润一般,下游需求较差。带钢-热卷价差回升,型钢-钢坯价差下滑,基建项目需求较差。
- 期限结构:螺纹钢呈深度Contango结构,热卷前端Backwardation,后端Contango。
- 月差结构:螺纹钢月差变动有限,整体趋势维持反套结构。热卷10-01合约价差走强,但后续恐难以持续,01-05合约可能走反套逻辑。
估值和利润分析
- 产业链上下游利润跟踪:长流程钢厂利润收缩,电炉利润略微扩张。盘面利润收缩,负反馈压力积蓄,预计利润延续收缩趋势。
- 出口利润跟踪:钢材出口利润持平,废钢-唐山钢坯价差回升,对出口量或有一定利好。
供需及库存推演
- 供需平衡表推演:高供应不减,需求承接不力,去库压力显著。
- 供应端及推演:铁水产量无明显下滑,废钢日耗略减。
- 需求端及推演:国庆当周表需表现较差,建材、基建、制造业需求疲软,外需韧性仍存但高基数效应显现,四季度钢材总消费同比增速或将显著放缓。
- 库存:五大材及粗钢表内与表外库存继续超季节性累库,热卷累库幅度最为显著。厂内库存上升幅度大于社库,钢厂端高产量对厂内库存形成压力。
- 原料:铁矿港口库存上升,BHP接受人民币结算,支撑力度减弱。焦煤基本面相对较好,但煤矿利润回升可能推动国内煤矿复产。废钢到货量下滑,钢厂利润下滑或缩减对废钢的需求。
下周重要事件关注
- 美联储主席鲍威尔讲话,中国9月CPI年率,中美贸易摩擦演变。