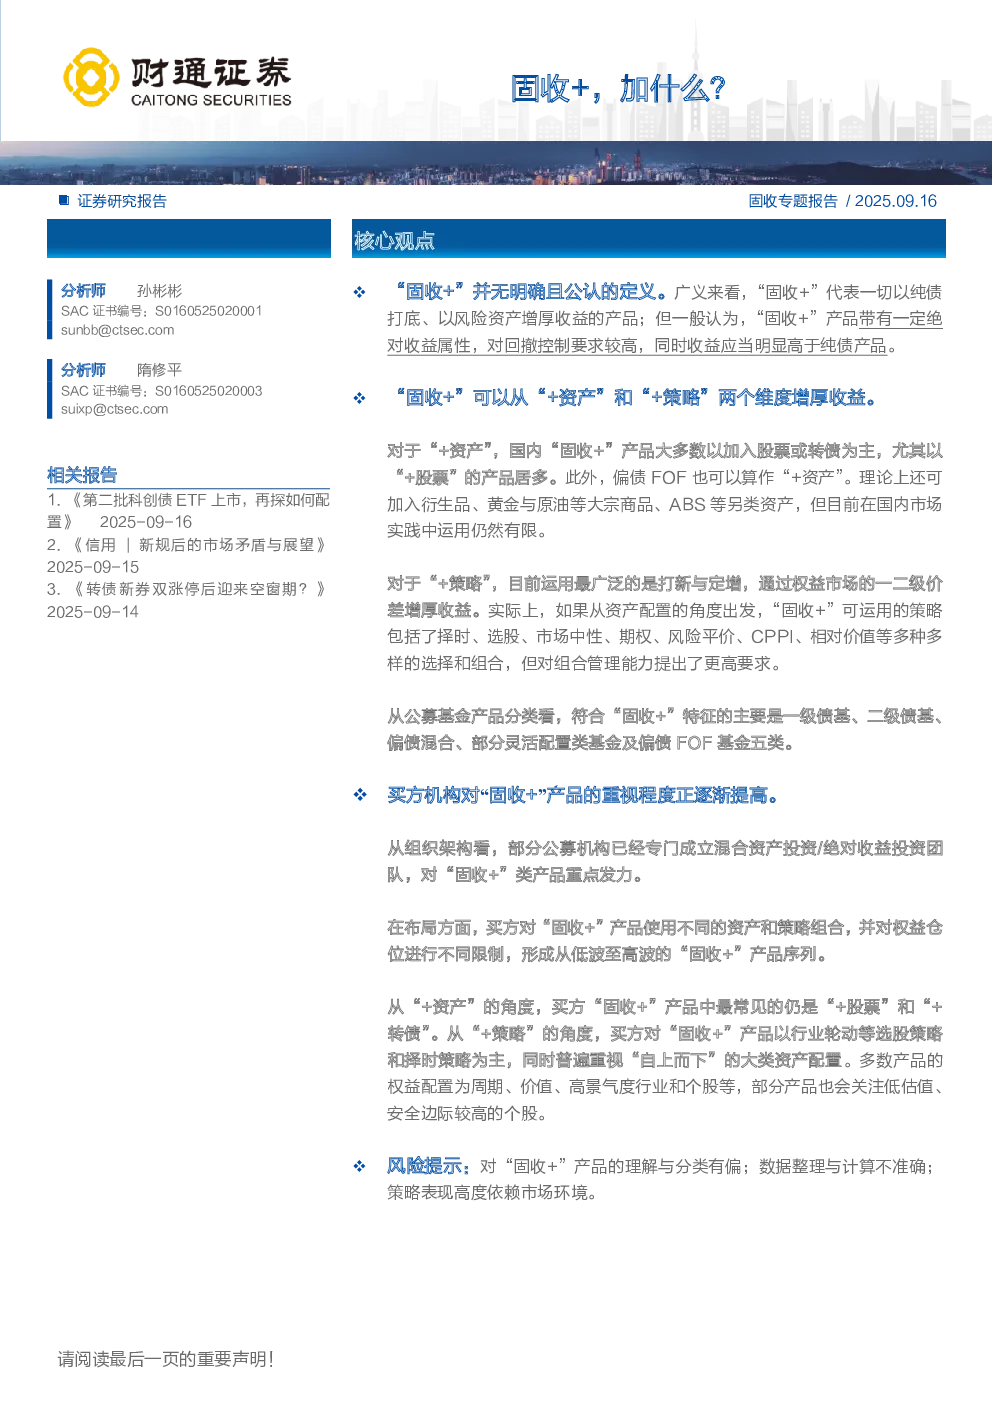
固收+专题报告总结
核心观点
- 定义与特征: "固收+"并无明确公认定义,广义上指以纯债打底、风险资产增厚收益的产品;一般要求带有绝对收益属性,对回撤控制要求高,收益显著高于纯债产品。
- 增厚收益维度: 可从"+资产"和"+策略"两个维度增厚收益。+资产方面,国内产品主要加入股票或转债(以股票为主),也可考虑衍生品、大宗商品等另类资产(实践有限);+策略方面,目前最广泛使用打新与定增,理论上可运用择时、选股、市场中性、期权等多种策略,但对组合管理能力要求更高。
市场现状
- 机构类型: 公募基金、银行理财是主力,私募部分产品符合特征。公募基金模式成熟,以五类产品为主:一级债基、二级债基、偏债混合、部分灵活配置类基金及偏债FOF。
- 产品规模与分布: 五类"固收+"产品共3156只,占全市场24.04%;资产净值29759.25亿元,占全市场8.61%。其中,灵活配置型基金数量最多(906.50亿元),一级债基规模最高(29759.25亿元),可转债型基金规模较小。
- 产品类型分析:
- 混合债券型一级基金: 主要为"固收+可转债",不能配置权益资产,仅通过可转债增厚收益。
- 混合债券型二级基金: 可配置"固收+可转债+股票+打新",债券(含可转债)占比不低于80%,股票占比0-20%。
- 偏债混合型基金: 可配置"固收+可转债+股票+打新+衍生品",债券占比不低于60%,股票占比0-40%。
- 灵活配置型基金: 可配置"固收+可转债+股票+打新+衍生品",资产比例灵活。
- 偏债FOF: 以债券型基金为主,可配置少量股票、混合型基金等,并可参与打新。
买方布局与应用
- 组织架构: 部分公募机构成立混合资产/绝对收益投资团队,覆盖更全产品类别,权益仓位更灵活,重视股债配置。
- 产品序列: 买方通过不同资产和策略组合,限制权益仓位,形成从低波至高波的"固收+"产品序列(如某公募基金示例:低波以ETF和红利低波股票为主,中高波扩大权益/转债仓位,高波配置成长型行业及公司)。
- 资产配置:
- +资产: 最常见的是"+股票"和"+转债"。
- +策略: 以行业轮动等选股策略和择时策略为主,重视"自上而下"的大类资产配置(如风险预算)。
- 股票组合: 多数产品配置周期、价值、高景气行业和个股,部分关注低估值、安全边际较高的个股。
研究结论
- "固收+"产品在选股时倾向配置有安全边际的权益资产作为底仓,保守产品青睐高景气板块,激进产品参与景气拐点行业左侧交易。
- 产品表现高度依赖市场环境,过往经验不一定能反映未来表现。
风险提示
- 对"固收+"产品的理解与分类有偏。
- 数据整理与计算可能不准确。
- 策略表现高度依赖市场环境。