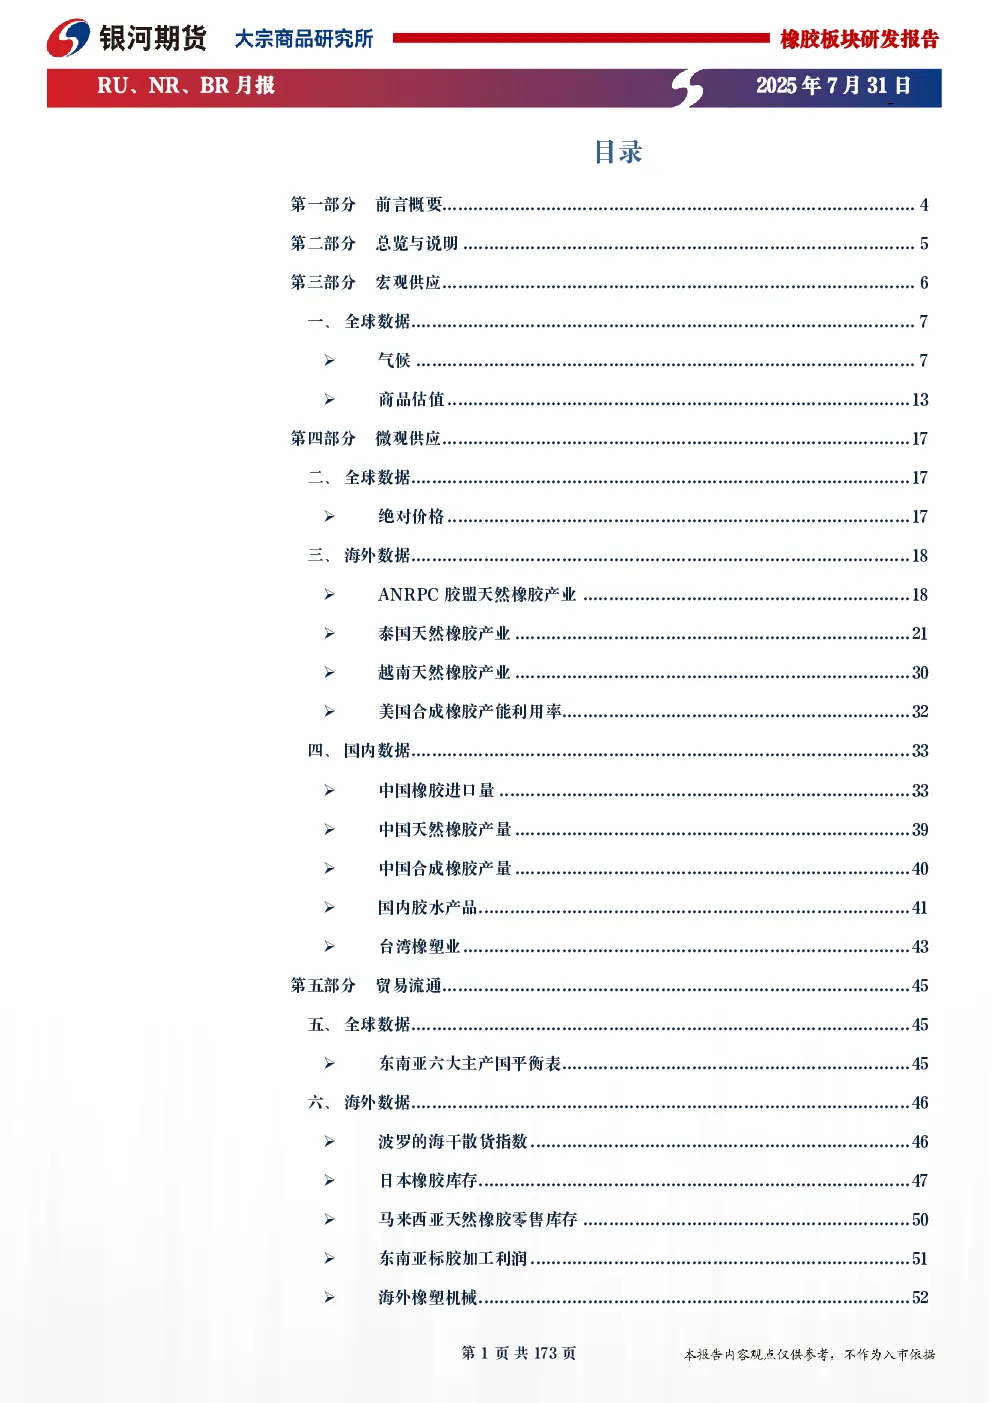
第一部分 前言概要
RU2509合约7月经历大幅波动,最高上涨11.6%后回落8.2%,宏观驱动大于基本面驱动。7月泰国胶水价格趋势性走弱,烟片橡胶表现强于胶水,但国内超预期抛储风险存在。合成橡胶基本面尚可,布伦特原油边际走强支撑BR估值,BD与BR产业链增产去库显示下游消费起色。国内混合胶供应比创2020年10月以来新高,混合基差面临较大走弱风险。下游消费对单边价格利多,6月全球汽车销量同比增长2.6%,7月轮胎开工率同比增产7.8%。宏观预期退潮,市场回归基本面逻辑。
第二部分 总览与说明
提供报告阅读指南,合约缩写说明,数据来源及解释权说明。
第三部分 宏观供应
一、全球数据
分析厄尔尼诺和南方涛动对RU、烟片-RU价差、BR-RU价差的影响。
二、全球数据
分析绝对价格对RU、BR-RU价差的影响。
三、海外数据
分析ANRPC胶盟、泰国、越南天然橡胶产业数据对RU、BR-RU价差的影响,以及美国合成橡胶产能利用率对BR-RU价差的影响。
四、国内数据
分析中国橡胶进口量(天然橡胶及合成橡胶、烟片橡胶、浓缩胶乳、其他橡胶、丁二烯及顺丁橡胶)、天然橡胶产量、合成橡胶产量、国内胶水产品、台湾橡塑业数据对RU、烟片-RU价差、BR-RU价差的影响。
第四部分 微观供应
五、全球数据
分析东南亚六大主产国平衡表。
六、海外数据
分析波罗的海干散货指数、日本橡胶库存、马来西亚天然橡胶零售库存、东南亚标胶加工利润、海外橡塑机械数据对RU、烟片-RU价差、BR-RU价差的影响。
七、国内数据
分析国内库存(青岛保税区、非青岛保税区)、RU仓单、期货成交(波动率、合约换手率)、全乳老胶基差。
第五部分 贸易流通
八、现货价差季节性
分析绝对价格、泰国混合基差、越南3L基差、国产标二基差、泰国烟片基差、泰标(美元)基差、非标(美元)基差对RU、BR-RU价差、烟片-RU价差的影响。
九、期货价差季节性
分析RU月差、NR月差、TF月差、RU-NR、RU-TF对RU、BR-RU价差、烟片-RU价差的影响。
第六部分 微观消费
十、全球数据
分析全球汽车销量对混合-RU价差的影响。
十一、海外数据
分析CPI-美国轮胎、美国橡塑业、汽车消费(美国、日本、韩国)、欧洲汽车行业指数对RU、BR-RU价差的影响。
十二、国内数据
分析橡塑业用电量、轮胎产销、汽车消费(库存预警指数、商用车产量、乘用车产量、乘用车市场优惠额度、交易金额-上海二手车市场)对RU、混合-RU价差、标二-RU价差的影响。
第七部分 宏观消费
十三、全球数据
分析权益市场(美国标普500、道琼斯工业指数、德国法兰克福指数、中国上证综合指数、中国中小综合指数、马来西亚吉隆坡指数)对RU的影响。
十四、海外数据
分析综合领先指标(北美自贸区、欧洲、亚洲)、美国制造业(产能利用率、PMI、周均加班时长)、官方储备资产(英国-外汇储备、瑞士-外汇储备)、日本工业生产指数对RU、BR-RU价差的影响。
十五、国内数据
分析规模企业产成品存货、制造业PMI、国内楼市(房地产开发投资、商品房成交)、行业市净率(国内汽车电子设备、国内轮胎轮毂市净率)、公路货运量对RU、标二-RU价差的影响。
第八部分 宏观信用
十六、海外数据
分析名义货币指数(瑞典)、利率(美国联邦基金、美国十年期国债)、日本M1-M2剪刀差对RU的影响。
十七、国内数据
分析货币流通(M1-M2、流通中货币、存款准备金率-中国大型金融机构)、中债新综合指数对RU的影响。