你可能感兴趣
RU、NR、BR月报:供应弱而消费尚可,防“反内卷”预期退坡
银河期货2025-09-26
RU、NR、BR月报 橡胶板块研发报告
银河期货2026-08-28
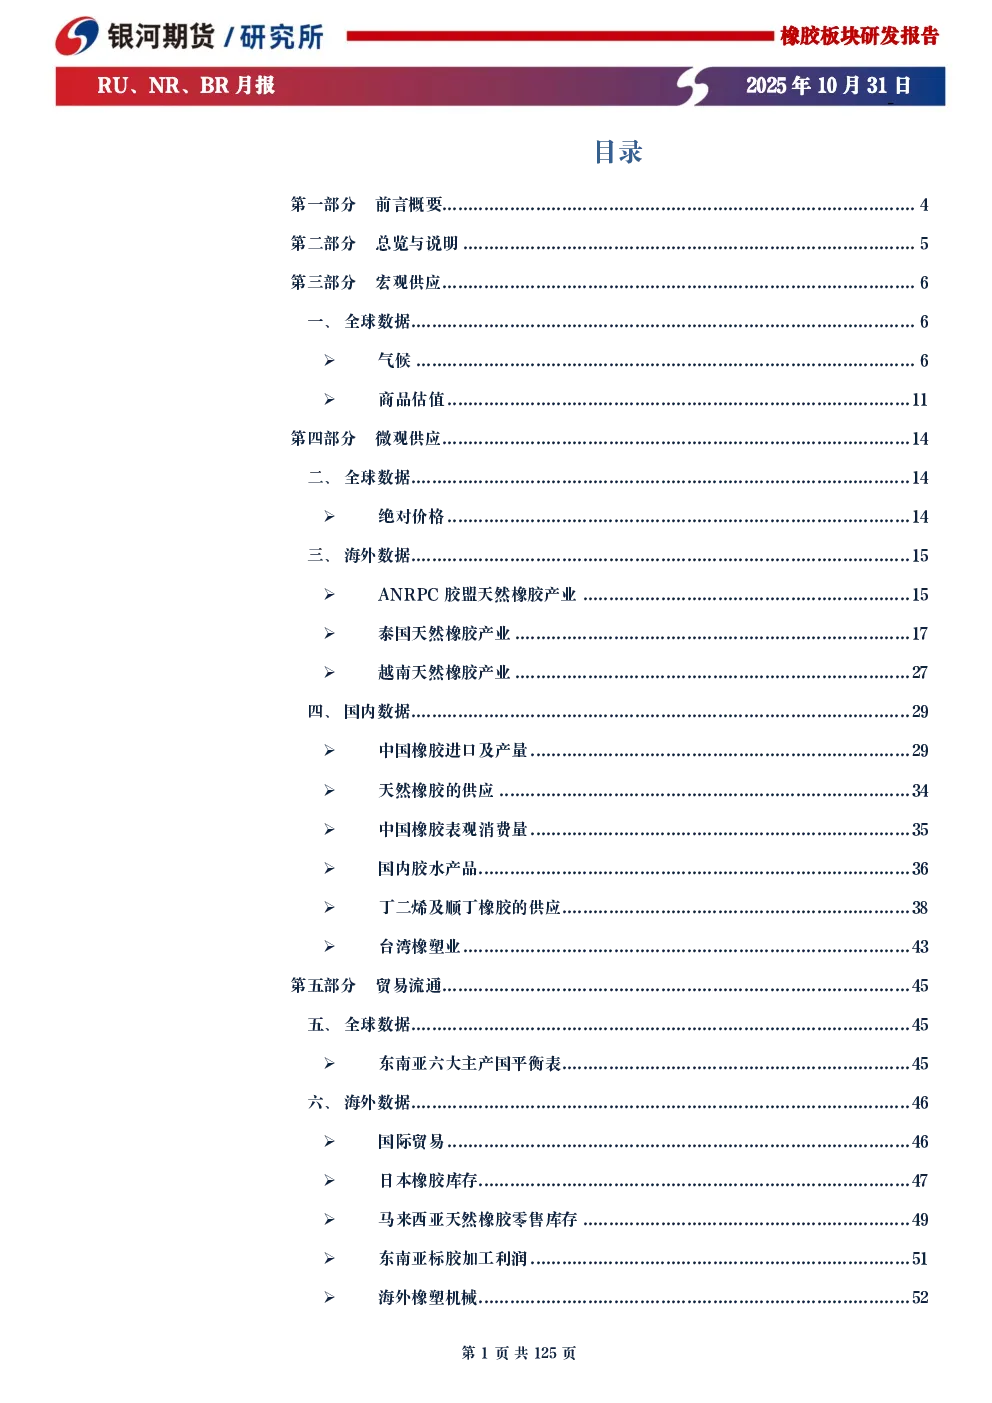
RU、NR、BR月报:橡胶板块研发报告
基础化工银河期货2025-10-31
RU、NR、BR月报:NR去库利多深色,橡胶供需预期两弱
银河期货2025-05-25
橡胶RU/NR/BR周度数据:供应增加,需求回落,库存回升
国投期货2024-11-29
橡胶RU/NR/BR周度数据:下游需求走弱,橡胶供应减少,库存继续分化
国投期货2025-01-17
橡胶RU/NR/BR周度数据:需求全面恢复,供应压力缓和,库存压力犹存
国投期货2025-02-21
橡胶RU/NR/BR周度数据:需求恢复,供应增加,库存增加
国投期货2025-02-07
橡胶RU/NR/BR周报:供应压力偏大,下游需求走弱,成本支撑企稳
国投期货2024-12-02
橡胶RU/NR/BR周报:供应趋降,需求尚可,成本走强,价差回归
国投期货2025-01-13