业绩简评
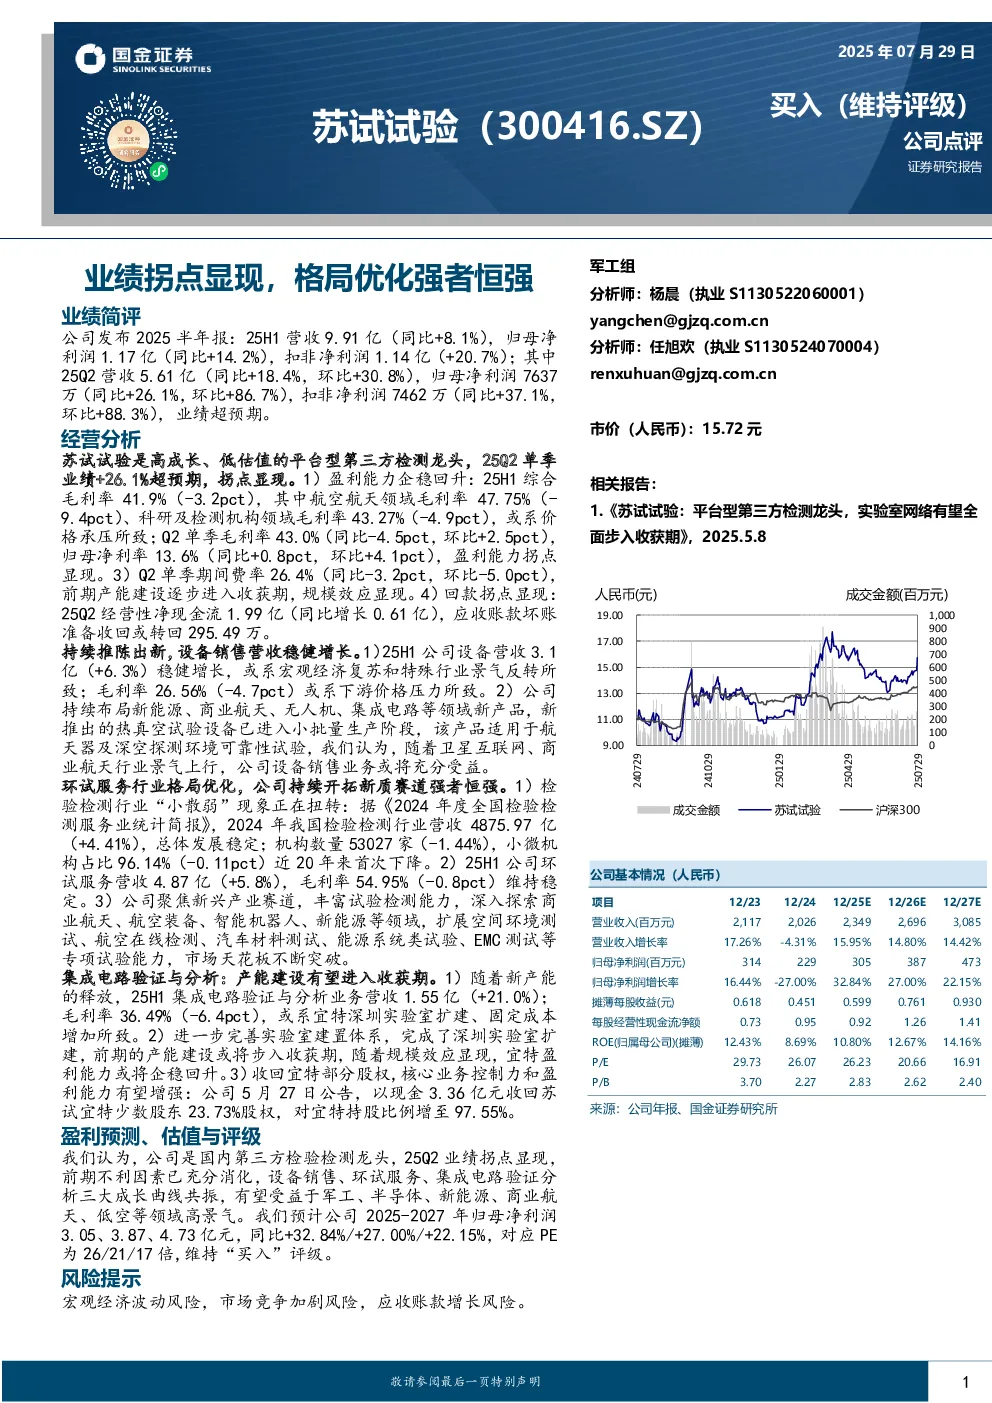
- 2025年上半年公司营收9.91亿元(同比增长8.1%),归母净利润1.17亿元(同比增长14.2%),扣非净利润1.14亿元(同比增长20.7%)。
- 其中,2025年第二季度营收5.61亿元(同比增长18.4%,环比增长30.8%),归母净利润7637万元(同比增长26.1%,环比增长86.7%),扣非净利润7462万元(同比增长37.1%,环比增长88.3%),业绩超预期。
经营分析
-
盈利能力企稳回升
- 2025年上半年综合毛利率41.9%(下降3.2个百分点),其中航空航天领域毛利率47.75%(下降9.4个百分点),科研及检测机构领域毛利率43.27%(下降4.9个百分点),或系价格承压所致。
- 2025年第二季度单季毛利率43.0%(同比下降4.5个百分点,环比上升2.5个百分点),归母净利率13.6%(同比上升0.8个百分点,环比上升4.1个百分点),盈利能力拐点显现。
- 2025年第二季度期间费率26.4%(同比下降3.2个百分点,环比下降5.0个百分点),前期产能建设逐步进入收获期,规模效应显现。
- 2025年第二季度经营性净现金流1.99亿元(同比增长0.61亿元),应收账款坏账准备收回或转回295.49万元,回款拐点显现。
-
设备销售营收稳健增长
- 2025年上半年设备营收3.1亿元(同比增长6.3%),稳健增长,或系宏观经济复苏和特殊行业景气反转所致;毛利率26.56%(下降4.7个百分点),或系下游价格压力所致。
- 公司持续布局新能源、商业航天、无人机、集成电路等领域新产品,新推出的热真空试验设备已进入小批量生产阶段,该产品适用于航天器及深空探测环境可靠性试验,随着卫星互联网、商业航天行业景气上行,公司设备销售业务或将充分受益。
-
环试服务行业格局优化
- 2025年上半年公司环试服务营收4.87亿元(同比增长5.8%),毛利率54.95%(下降0.8个百分点),维持稳定。
- 公司聚焦新兴产业赛道,丰富试验检测能力,深入探索商业航天、航空装备、智能机器人、新能源等领域,扩展空间环境测试、航空在线检测、汽车材料测试、能源系统类试验、EMC测试等专项试验能力,市场天花板不断突破。
-
集成电路验证与分析
- 2025年上半年集成电路验证与分析业务营收1.55亿元(同比增长21.0%);毛利率36.49%(下降6.4个百分点),或系宜特深圳实验室扩建、固定成本增加所致。
- 公司进一步完善实验室建置体系,完成了深圳实验室扩建,前期的产能建设或将步入收获期,随着规模效应显现,宜特盈利能力或将企稳回升。
- 公司收回宜特部分股权,对宜特持股比例增至97.55%,核心业务控制力和盈利能力有望增强。
盈利预测、估值与评级
- 公司是国内第三方检验检测龙头,2025年第二季度业绩拐点显现,前期不利因素已充分消化,设备销售、环试服务、集成电路验证分析三大成长曲线共振,有望受益于军工、半导体、新能源、商业航天、低空等领域高景气。
- 预计公司2025-2027年归母净利润3.05、3.87、4.73亿元,同比+32.84%/+27.00%/+22.15%,对应PE为26/21/17倍,维持“买入”评级。
风险提示
- 宏观经济波动风险,市场竞争加剧风险,应收账款增长风险。