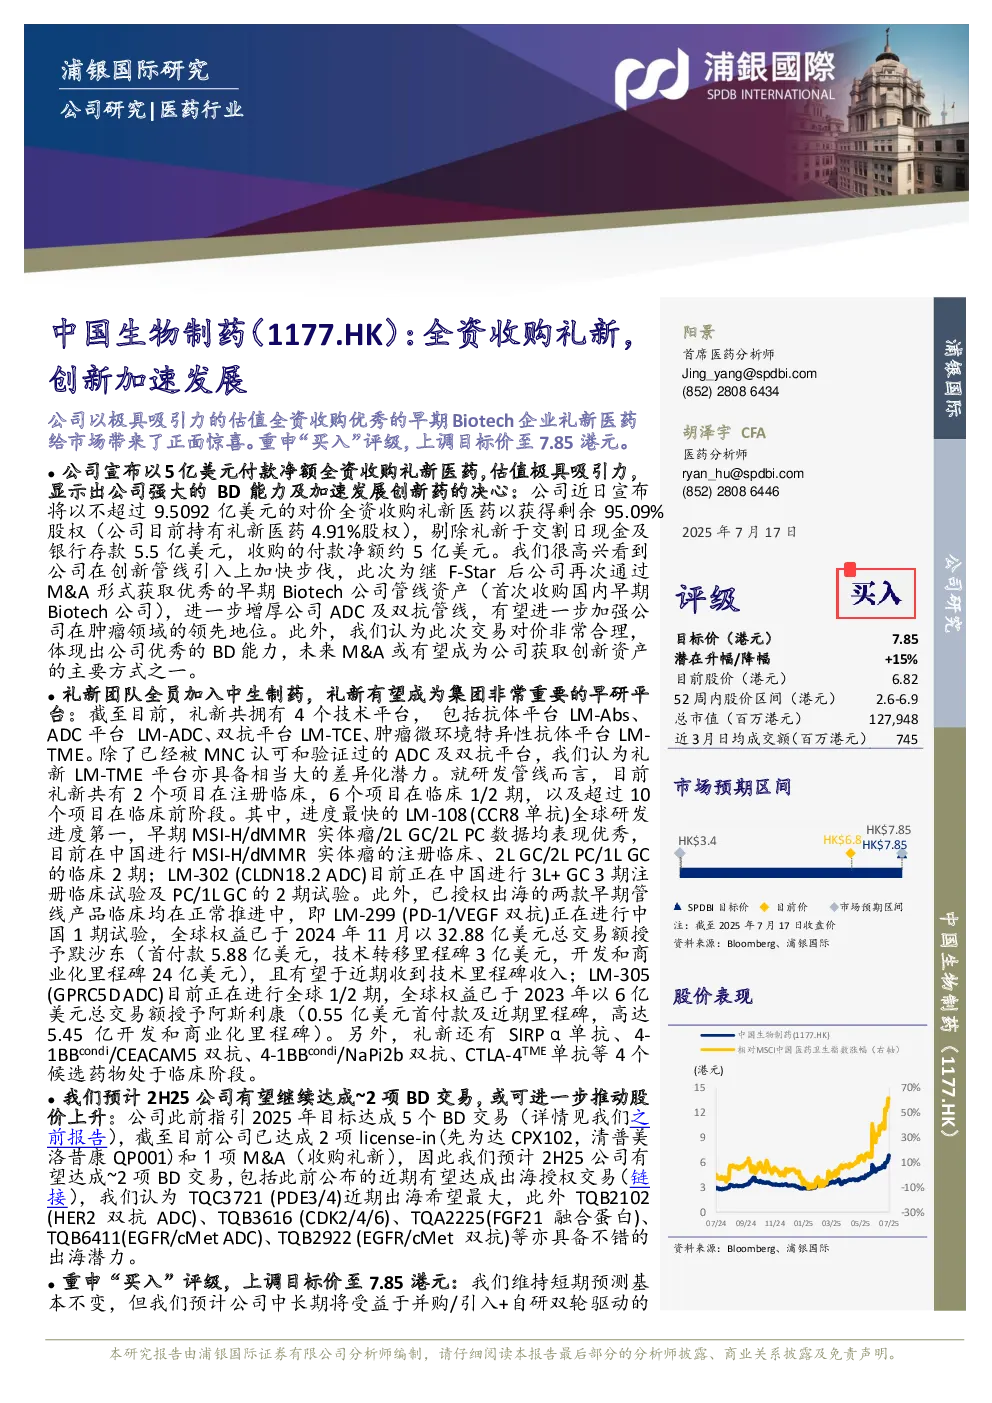
中国生物制药(1177.HK)以5亿美元收购礼新医药,估值极具吸引力,显示出公司加速发展创新药的决心。重申“买入”评级,上调目标价至7.85港元。
公司以不超过9.5092亿美元的对价全资收购礼新医药,剔除礼新于交割日现金及银行存款5.5亿美元,收购的付款净额约5亿美元。此次为继F-Star后公司再次通过M&A形式获取优秀的早期Biotech公司管线资产,进一步增厚公司ADC及双抗管线,有望进一步加强公司在肿瘤领域的领先地位。此外,收购对价合理,体现出公司优秀的BD能力,未来M&A或有望成为公司获取创新资产的主要方式之一。
礼新团队全员加入中生制药,礼新有望成为集团非常重要的早研平台。截至目前,礼新共拥有4个技术平台,包括抗体平台LM-Abs、ADC平台 LM-ADC、双抗平台LM-TCE、肿瘤微环境特异性抗体平台LM-TME。目前礼新LM-TME平台亦具备相当大的差异化潜力。就研发管线而言,目前礼新共有2个项目在注册临床,6个项目在临床1/2期,以及超过10个项目在临床前阶段。其中,进度最快的LM-108 (CCR8单抗)全球研发进度第一,早期MSI-H/dMMR 实体瘤/2L GC/2L PC数据均表现优秀,目前在中国进行MSI-H/dMMR 实体瘤的注册临床、2L GC/2L PC/1L GC的临床2期;LM-302 (CLDN18.2 ADC)目前正在中国进行3L+ GC 3期注册临床试验及PC/1L GC的2期试验。此外,已授权出海的两款早期管线产品临床均在正常推进中,即LM-299 (PD-1/VEGF双抗)正在进行中国1期试验,全球权益已于2024年11月以32.88亿美元总交易额授予默沙东,且有望于近期收到技术里程碑收入;LM-305 (GPRC5D ADC)目前正在进行全球1/2期,全球权益已于2023年以6亿美元总交易额授予阿斯利康。另外,礼新还有SIRPα单抗、4-1BBcondi/CEACAM5双抗、4-1BBcondi/NaPi2b双抗、CTLA-4TME单抗等4个候选药物处于临床阶段。
预计2H25公司有望继续达成~2项BD交易,或可进一步推动股价上升。公司此前指引2025年目标达成5个BD交易,截至目前公司已达成2项license-in(先为达CPX102,清普美洛昔康QP001)和1项M&A(收购礼新),因此预计2H25公司有望达成~2项BD交易,包括此前公布的近期有望达成出海授权交易,我们认为TQC3721 (PDE3/4)近期出海希望最大,此外TQB2102 (HER2 双抗 ADC)、TQB3616 (CDK2/4/6)、TQA2225(FGF21 融合蛋白)、TQB6411(EGFR/cMet ADC)、TQB2922 (EGFR/cMet 双抗)等亦具备不错的出海潜力。
重申“买入”评级,上调目标价至7.85港元。维持短期预测基本不变,但预计公司中长期将受益于并购/引入+自研双轮驱动的浦银国际 公司研究 中国生物制药(1177.HK)创新药管线加速发展策略,因此将公司2028E-2030E收入增速从原先保守的中高单位数上调至10%增速左右,使得DCF终值上调。基于DCF估值模型(WACC:8.1%,永续增长率:3%),新的目标价为7.85港元。