核心观点与关键数据
产品概述
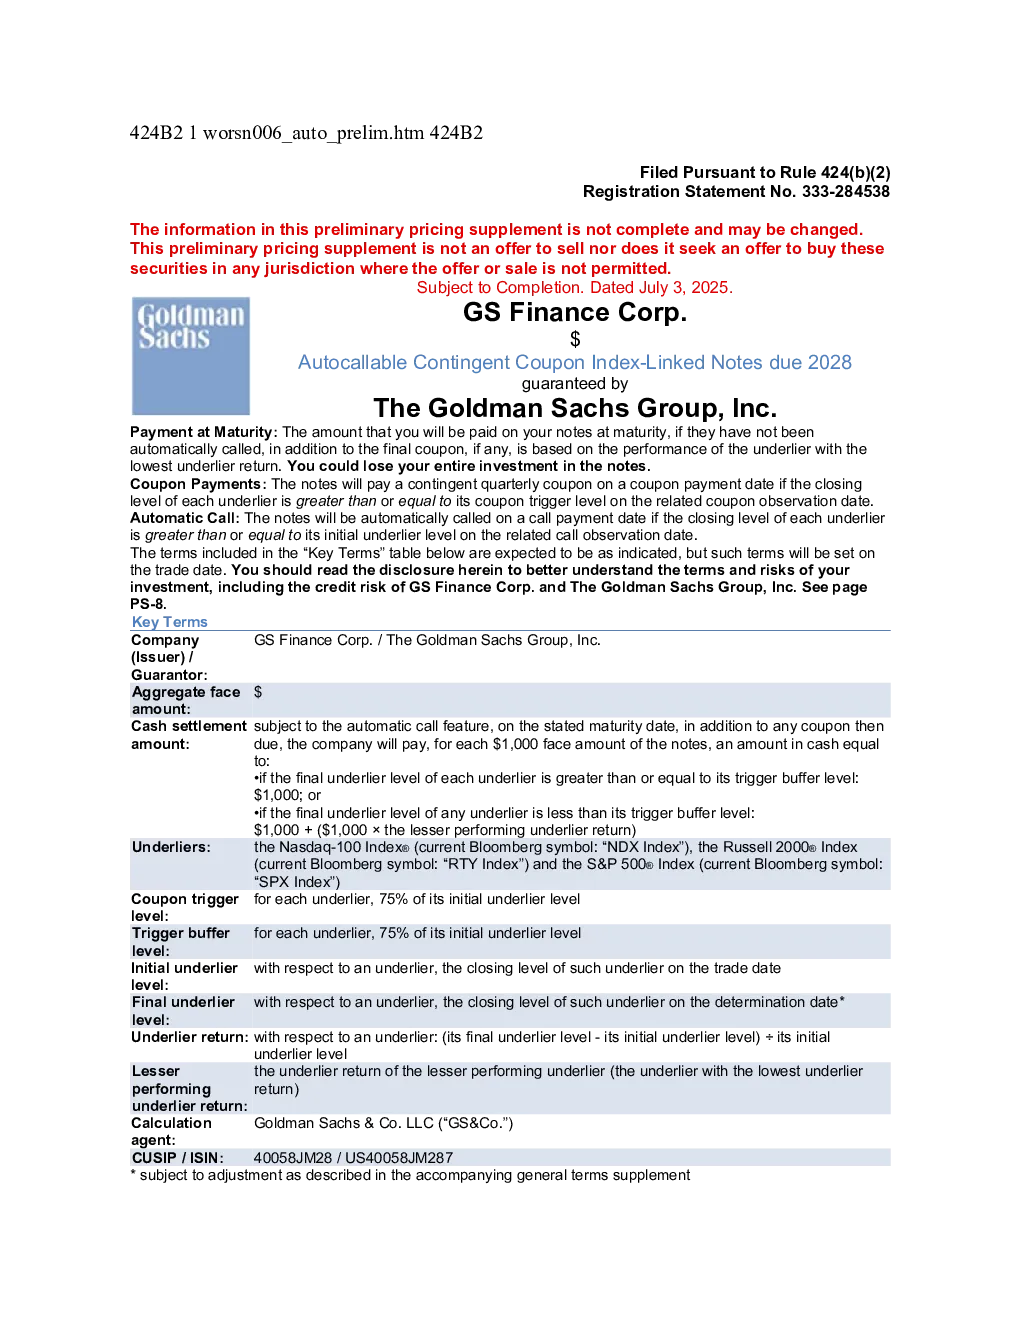
该研报介绍了由 GS Finance Corp. 发行、The Goldman Sachs Group, Inc. 担保的 Autocallable Contingent Coupon Index-Linked Notes,到期日为 2028 年。产品挂钩 Nasdaq-100 Index®、Russell 2000® Index 和 S&P 500® Index 三个指数,并设有自动赎回和或有票息条款。
关键条款
- 面值总额:未披露具体金额
- 现金结算金额:
- 若最终指数水平 ≥ 触发缓冲水平,则支付 1,000 美元
- 若最终指数水平 < 触发缓冲水平,则支付 1,000 美元 + (1,000 × 较低表现指数回报)
- 票息触发水平:各指数初始水平的 75%
- 触发缓冲水平:各指数初始水平的 75%
- 初始指数水平:交易日的收盘水平
- 最终指数水平:确定日的收盘水平
- 指数回报:[(最终指数水平 - 初始指数水平) ÷ 初始指数水平]
- 较低表现指数回报:表现最差的指数回报
- 计算代理:Goldman Sachs & Co. LLC
自动赎回条款
若各指数收盘水平 ≥ 初始水平,则产品将在赎回支付日被自动赎回,期限显著缩短。
或有票息条款
若各指数收盘水平 ≥ 票息触发水平,则支付票息;否则不支付。
风险因素
-
估值风险
产品初始发行价高于 GS&Co. 估值模型计算的价值,该估值受信用利差、利率、波动率等因素影响,可能与二级市场实际交易价格存在差异。
-
信用风险
投资者需承担发行人和担保人的信用风险,若其信用状况恶化,可能影响产品价值。
-
本金损失风险
若最终指数水平 < 触发缓冲水平,投资者可能损失全部投资。
-
票息不确定性
若任一指数收盘水平 < 票息触发水平,则不支付票息,整体回报可能低于市场利率水平。
-
自动赎回风险
产品可能因指数表现良好而被提前赎回,导致投资者无法获得预期收益。
-
市场价值波动
产品价值受多种因素影响,包括指数水平、波动率、利率、宏观经济等,二级市场价格可能大幅低于发行价。
-
税收不确定性
产品税收处理方式尚不明确,可能影响投资者的税收负担。
指数说明
- Nasdaq-100 Index®:由 Nasdaq, Inc. 维护,保留较大控制权,可能进行自主调整,影响指数水平。
- Russell 2000® Index:由 FTSE Russell 维护,衡量美国小盘股市场表现。
- S&P 500® Index:由 S&P Dow Jones Indices LLC 维护,衡量美国大型股市场表现。
历史表现
三个指数的历史收盘水平波动较大,未来表现无法预测。
税收影响
- 美国联邦所得税处理方式尚不明确,可能被认定为预付费衍生品,票息按普通收入征税。
- 非美国持有人可能面临 30% 的预扣税或更低税率,且需考虑 871 抽取规则和 FATCA 抽取规则的影响。