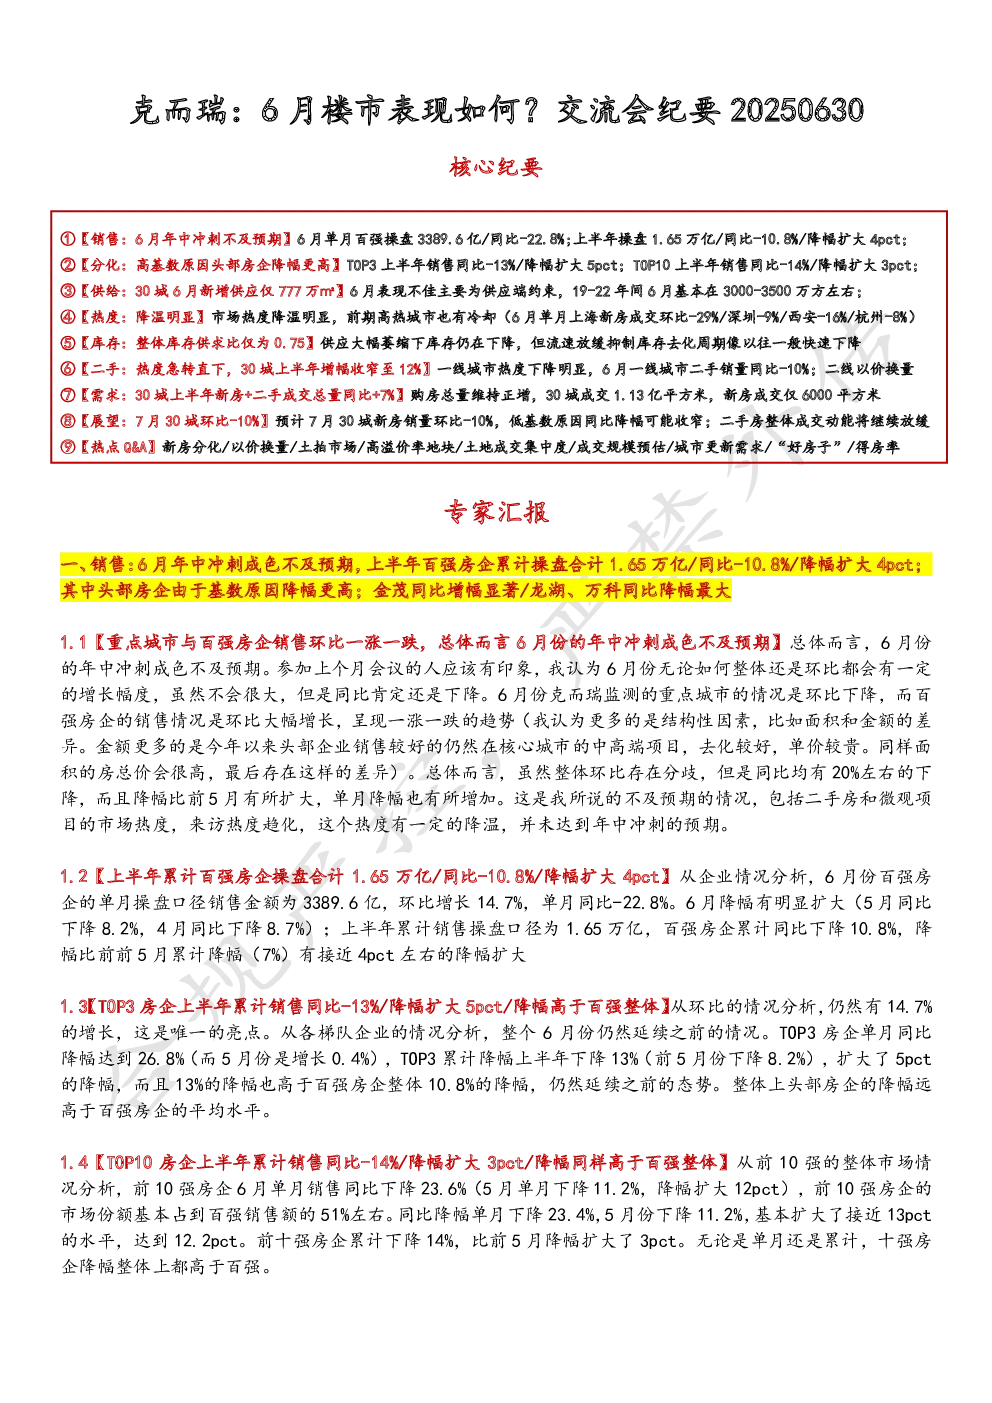
核心纪要
- 销售:6月年中冲刺不及预期,百强房企操盘金额3389.6亿,同比-22.8%;上半年累计操盘1.65万亿,同比-10.8%,降幅扩大4pct。TOP3房企上半年销售同比-13%,降幅扩大5pct;TOP10房企上半年销售同比-14%,降幅扩大3pct。头部房企降幅更高,主要为高基数原因。
- 供给:30城6月新增供应仅777万㎡,同比下降28%,为近7年来同期最低水平。19-22年间6月供应量基本在3000-3500万方左右。上半年30城新增房源面积同比下降20%,供给约束成交愈发显著。
- 热度:市场热度降温明显,前期高热城市也有冷却。6月单月上海新房成交环比-29%,深圳-9%,西安-16%,杭州-8%。
- 库存:整体库存供求比仅为0.75,供应大幅萎缩下库存仍在下降,但流速放缓抑制库存去化周期快速下降。
- 二手:热度急转直下,30城上半年增幅收窄至12%。6月一线城市二手销量同比-10%;二线以价换量。
- 需求:30城上半年新房+二手成交总量同比+7%,购房总量维持正增。
- 展望:预计7月30城新房销量环比-10%,低基数原因同比降幅可能收窄;二手房整体成交动能将继续放缓。
- 热点Q&A:
- 新房分化/以价换量/土拍市场/高溢价率地块/土地成交集中度/成交规模预估/城市更新需求/“好房子”/得房率。
专家汇报
- 销售:6月年中冲刺成色不及预期,百强房企上半年累计操盘1.65万亿,同比-10.8%,降幅扩大4pct。头部房企由于基数原因降幅更高。金茂同比增幅显著,龙湖、万科同比降幅最大。6月有60家左右百强房企业绩环比增长,其中28家增幅大于30%。头部房企业绩分化,金茂增幅最显著(累计同比+17%),龙湖万科降幅最大。
- 供给:6月表现不佳原因主要为供应端约束,30城6月新增供应仅为777万㎡,19-22年间6月基本在3000-3500万方左右。30城上半年累计城市同比基本持平,6月单月表现不佳原因主要为供应端约束无货可卖。
- 热度:市场热度降温明显,前期高热城市也有冷却。北京和上海在6月份新开盘的去化率分别只有37%和41%。6月单月上海新房成交环比-29%,深圳-9%,西安-16%,杭州-8%。
- 库存:整体库存供求比仅为0.75,库存仍在下降,但流速下降导致去化周期没有快速下降。
- 二手:二手房热度急转直下,二季度连续3个月同比下降,30城上半年累计增幅收窄至12%。6月一线城市二手销量同比-10%;二线延续以价换量。
- 土地:上海、北京、杭州、成都和西安5个城市的土地成交总金额占到全国300城的45%左右。未来2年或许只有10家左右企业在10多个城市可能有新项目开发供应。
- 展望:预计7月30城新房销量环比-10%,低基数原因同比降幅可能收窄;二手房整体成交动能将继续放缓。
Q&A
- 房价:新房市场分化明显,北京、上海、杭州等核心城市房价整体上涨,但西安、成都外围区价格停滞或下跌;武汉、天津、重庆等城市新房普遍降价(85-9折),以价换量。二手房全线下跌,成交依赖降价策略。
- 土拍市场:土拍市场由销售端主导,核心区高单价房产销售强劲是房企拿地的核心逻辑。上海市场体现最显著:高价房资产属性强,形成资金涌入循环。其他城市同逻辑,北京海淀丰台、杭州钱江新城、成都锦江区(溢价76%)、西安港务区(溢价22%)核心地块均热销。
- 市场规模:外资预测中国未来房地产市场规模将大幅下降75%,过于保守。上半年30城一二手成交1.8亿㎡,推算全年近5亿㎡。中性测算显示,30城年新增需求约3.8亿㎡。全国需求规模至少翻倍,因人口基数、房屋老化驱动城市更新。
- 好房子:好房子是行业回稳关键,需通过现房销售平衡供求、优化产品释放需求。当前企业主攻"高得房率"设计,但存在气候适应性缺陷。未来需完善差异化技术规范,住建部正推动样板工程具象化好房子标准。