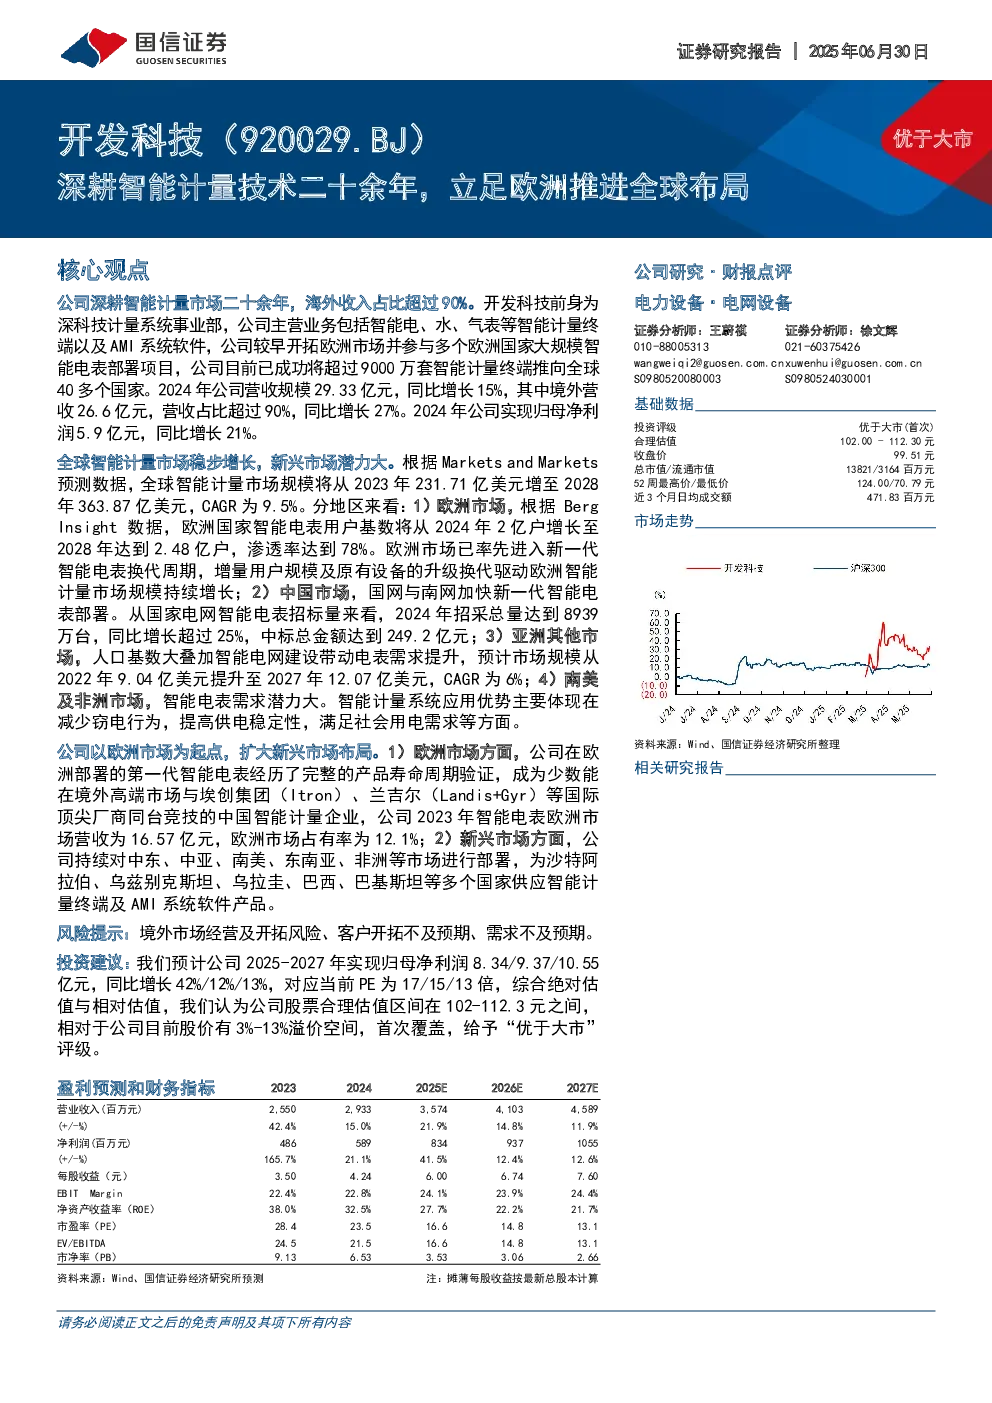
开发科技深耕智能计量市场二十余年,海外收入占比超90%。公司主营业务包括智能电、水、气表等智能计量终端及AMI系统软件,早期开拓欧洲市场并参与多个欧洲国家大规模智能电表部署项目,已成功将超9000万套智能计量终端推向全球40多个国家。2024年公司营收29.33亿元,同比增长15%,其中境外营收26.6亿元,占比超90%,同比增长27%;归母净利润5.9亿元,同比增长21%。
全球智能计量市场稳步增长,新兴市场潜力大。根据MarketsandMarkets预测,2023年全球智能计量市场规模为231.71亿美元,预计2028年增至363.87亿美元,CAGR为9.5%。分地区来看:1)欧洲市场,预计2028年智能电表用户将达到2.48亿户,渗透率达78%,市场持续增长;2)中国市场,国网与南网加快新一代智能电表部署,2024年招采总量达8939万台,同比增长超25%;3)亚洲其他市场,预计2027年市场规模达12.07亿美元,CAGR为6%;4)南美及非洲市场,智能电表需求潜力大,应用优势明显。
公司以欧洲市场为起点,扩大新兴市场布局。1)欧洲市场方面,公司第一代智能电表经历完整产品寿命周期验证,成为少数能在境外高端市场与国际厂商同台竞技的中国企业,2023年欧洲市场营收16.57亿元,市占率12.1%;2)新兴市场方面,公司持续对中东、中亚、南美、东南亚、非洲等市场进行部署,为多个国家供应智能计量终端及AMI系统软件产品,并在沙特阿拉伯、乌兹别克斯坦等国占据较高市场份额。
公司股权结构相对集中,实控人为国务院国资委。管理层产业经验丰富。公司主营业务包括智能电、水、气表等智能计量终端(2024年营收28.9亿元,占比98.5%)及AMI系统软件(2024年营收0.2亿元,占比0.8%)。2024年公司毛利率36%,净利率20.1%。经营活动现金流整体呈现净流入,资产负债率总体较为稳定。
竞争对手情况来看,公司境外主要竞争对手包括兰吉尔、埃创集团等国际厂商,国内同行业竞争对手包括海兴电力、林洋能源等。客户情况来看,公司前五大客户营收占比46.58%,第一大客户为以色列国家电力公司。
盈利预测方面,预计2025-2027年公司实现归母净利润8.34/9.37/10.55亿元,同比增长42%/12%/13%,EPS分别为6.0/6.7/7.6元。基于绝对估值(FCFF法)和相对估值(可比公司PE法),公司合理估值区间为102-112.3元,对应2025年动态市盈率17-19倍,相对于公司目前股价有3%-13%溢价空间。
投资建议:首次覆盖,给予“优于大市”评级。风险提示包括估值风险、盈利预测风险和经营风险(境外市场经营及开拓风险、客户开拓不及预期、需求不及预期等)。