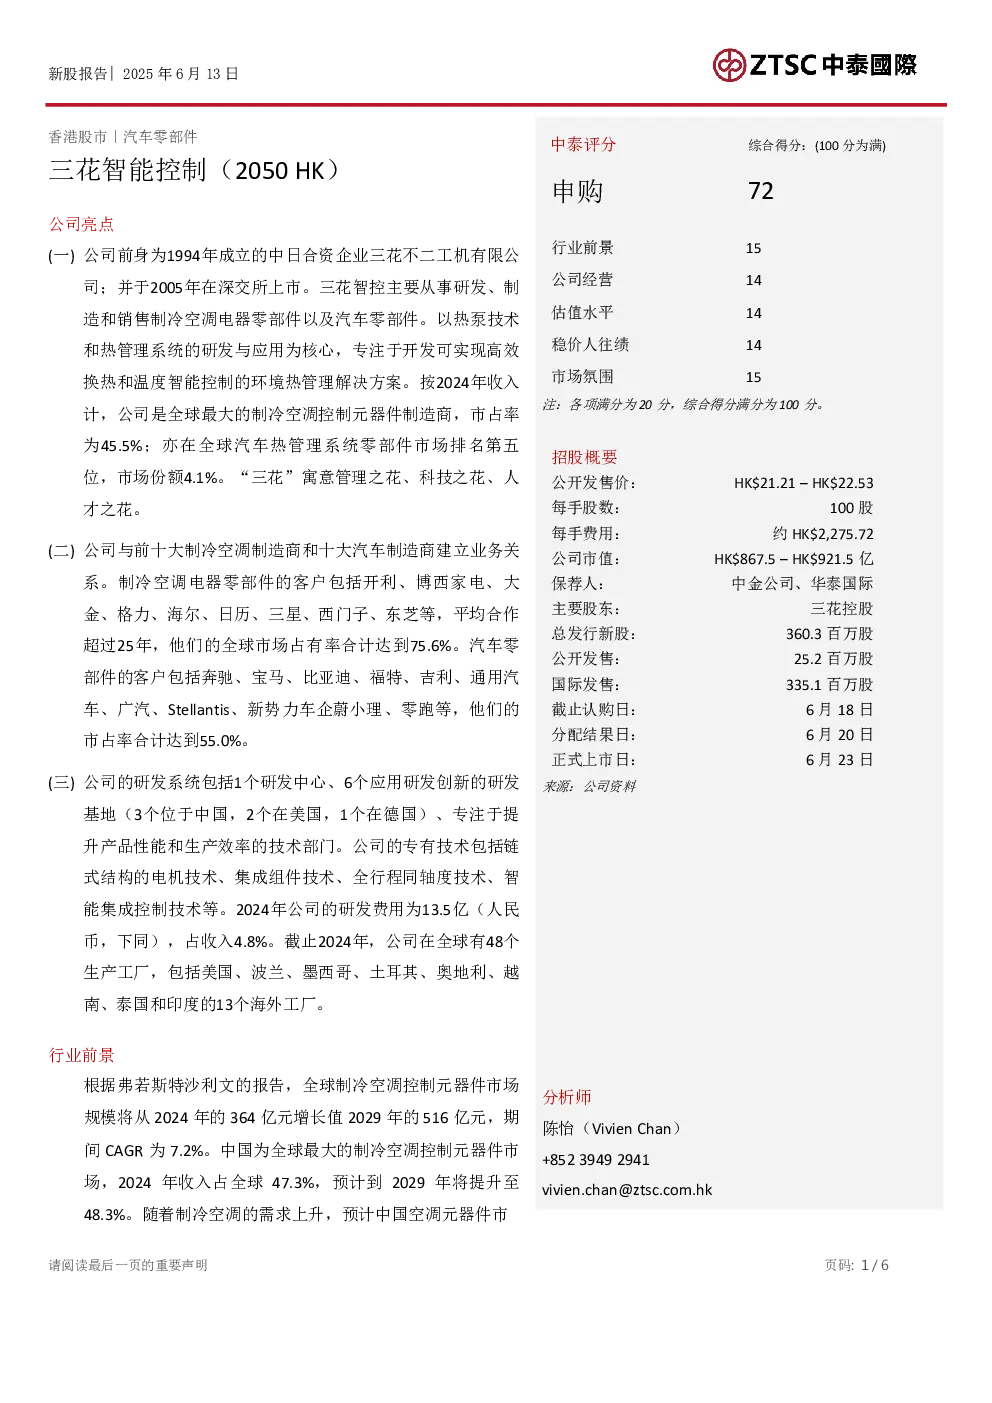
公司亮点
- 三花智控前身为中日合资企业,2005年在深交所上市,主要从事制冷空调电器零部件和汽车零部件的研发、制造和销售。
- 公司以热泵技术和热管理系统研发为核心,是全球最大的制冷空调控制元器件制造商(市占率45.5%)和全球汽车热管理系统零部件市场第五名(市占率4.1%)。
- 公司与前十大制冷空调制造商和十大汽车制造商建立业务关系,客户包括开利、博西家电、奔驰、宝马、比亚迪等。
- 公司拥有多个研发中心和海外研发基地,专有技术包括链式结构电机技术、集成组件技术等。2024年研发费用13.5亿,占收入4.8%。
- 公司在全球有48个生产工厂,包括13个海外工厂。
行业前景
- 全球制冷空调控制元器件市场规模预计2024-2029年CAGR为7.2%,中国市场份额将提升至48.3%,2029年市场规模达249亿元。
- 全球汽车热管理系统零部件市场规模预计2024-2029年CAGR为13.6%,中国市场份额48.4%,2029年市场规模达3,149亿元。
- 两个市场均高度集中,前五大供应商占据大部分市场份额。
公司经营
- 主要收入来源为制冷空调电器零部件(59.3%)和汽车零部件(40.7%)。
- 2024年收入分别为165.6亿和113.9亿,毛利率稳定在25.6%-27.6%。
- 研发费用2024年13.5亿,占收入4.8%。净利润2024年31.0亿,净利润率11.1%-12.1%。
- 资产负债表显示,2024年底总资产363.5亿,应收账款96.3亿,有息借款41亿,现金及现金等价物52.5亿,经营现金流40.3亿,自由现金流8.6亿。
估值水平
- 对标港股空调制造龙头和汽车零部件龙头企业,公司招股价对应2024年市盈率25.2–26.8倍,市账率4.1-4.2倍。
- 对比A股,H股招股价对应2025年市盈率约21.4-22.1倍,略有折让。
保荐人往绩
- 此次保荐人中金公司和华泰国际,2025年至今中金参与保荐9个项目,6个项目首日上涨;华泰国际参与保荐5个项目,首日表现3涨2跌。
市场氛围
- 年初至今港股投资氛围显著改善,IPO上市29只,首日破发率27.6%,平均首日上涨11.7%。
申购建议
- 三花智能获得多家基石投资者认购,包括Schroders、GIC等,基石投资者共认购约5.6亿美元,占发行总股本约5.0%。
- 公司综合评分72分,评级为“申购”。
风险提示
- 国内消费疲弱风险、海外消费及关税波动风险、原材料价格波动风险。
新股申购评级
- 综合评分总得分=(行业前景评分+公司经营评分+估值水平评分+稳价人往绩评分+市场氛围评分)之总和。
- 积极申购:>=80分;申购:70分=<综合评分总得分<80分;中性:60分=<综合评分总得分<70分;不申购:<60分。