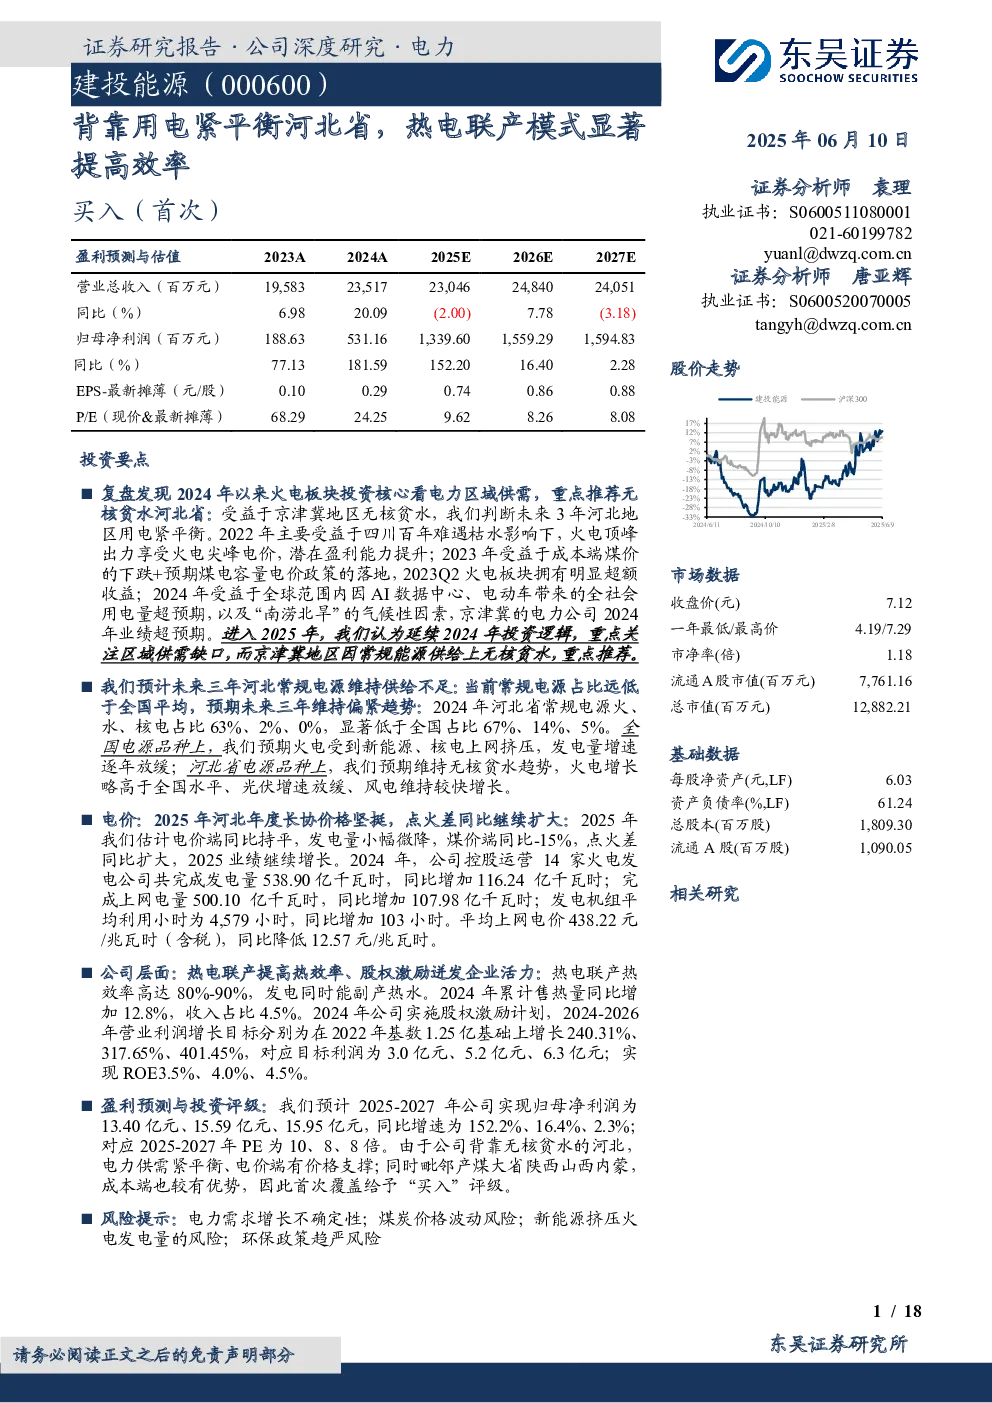
- 电力供需分析: 研究报告指出,火电板块投资的核心在于电力区域供需。河北省由于无核贫水的特点,未来三年电力供需将保持紧平衡状态。2024年,河北省常规电源中火电、水电、核电占比分别为63%、2%、0%,显著低于全国平均水平。预计未来五年,河北省将维持无核贫水的电源体系,火电增长略高于全国平均水平,光伏增速放缓,风电维持较快增长。
- 电力需求分析: “东数西算”工程推动下,河北省算力中心释放需求增量,带动用电量增长。2022年河北省用电量增速为1.2%,2023年快速反弹至9.5%,显著高于全国增速,2024年增速为4.8%,仍保持稳健增长。
- 电价分析: 预计2025年河北省年度长协价格坚挺,点火差同比继续扩大,业绩继续增长。
- 公司优势分析: 建投能源是河北省最大国企建投集团旗下的火电运营平台,实际控制人为河北省国资委。公司90%以上机组为大容量、低能耗性能优良的热电联产机组,且全部为优于国家和区域排放限值要求的发电机组,实现了清洁绿色发电,节能减排优势明显。公司毗邻产煤大省山西陕西内蒙,区位优势显著,有利于实施煤炭集中采购和错峰采购策略控制成本。
- 热电联产优势: 热电联产热效率高达80%-90%,发电同时能副产热水,显著提高发电效率,降低综合成本。2024年公司控股运营发电公司全年共完成上网电量503.66亿千瓦时,同比提高27.79%,主要原因为报告期收购建投准能发电和建投唐山热电装机规模扩大;平均上网结算电价437.37元/兆瓦时(含税),同比下降2.82%。
- 股权激励计划: 2024年公司实施股权激励计划,向417名激励对象授予1767.30万股限制性股票,占比公司总股本的0.99%,授予价格为3.07元/股,覆盖员工总数的8.05%。建立公司股东与经营管理层之间的利益共享、风险共担机制,有利于全面提升公司治理、迸发企业活力。预计公司大概率大幅超过公司股权激励目标。
- 盈利预测与投资评级: 预计2025-2027年公司实现归母净利润为13.40亿元、15.59亿元、15.95亿元,同比增速为152.2%、16.4%、2.3%;对应2025-2027年PE为10、8、8倍。由于公司背靠无核贫水的河北,电力供需紧平衡、电价端有价格支撑;同时毗邻产煤大省陕西山西内蒙,成本端也较有优势,因此首次覆盖给予“买入”评级。
- 风险提示: 电力需求增长不确定性、煤炭价格波动风险、新能源挤压火电发电量的风险、环保政策趋严风险。