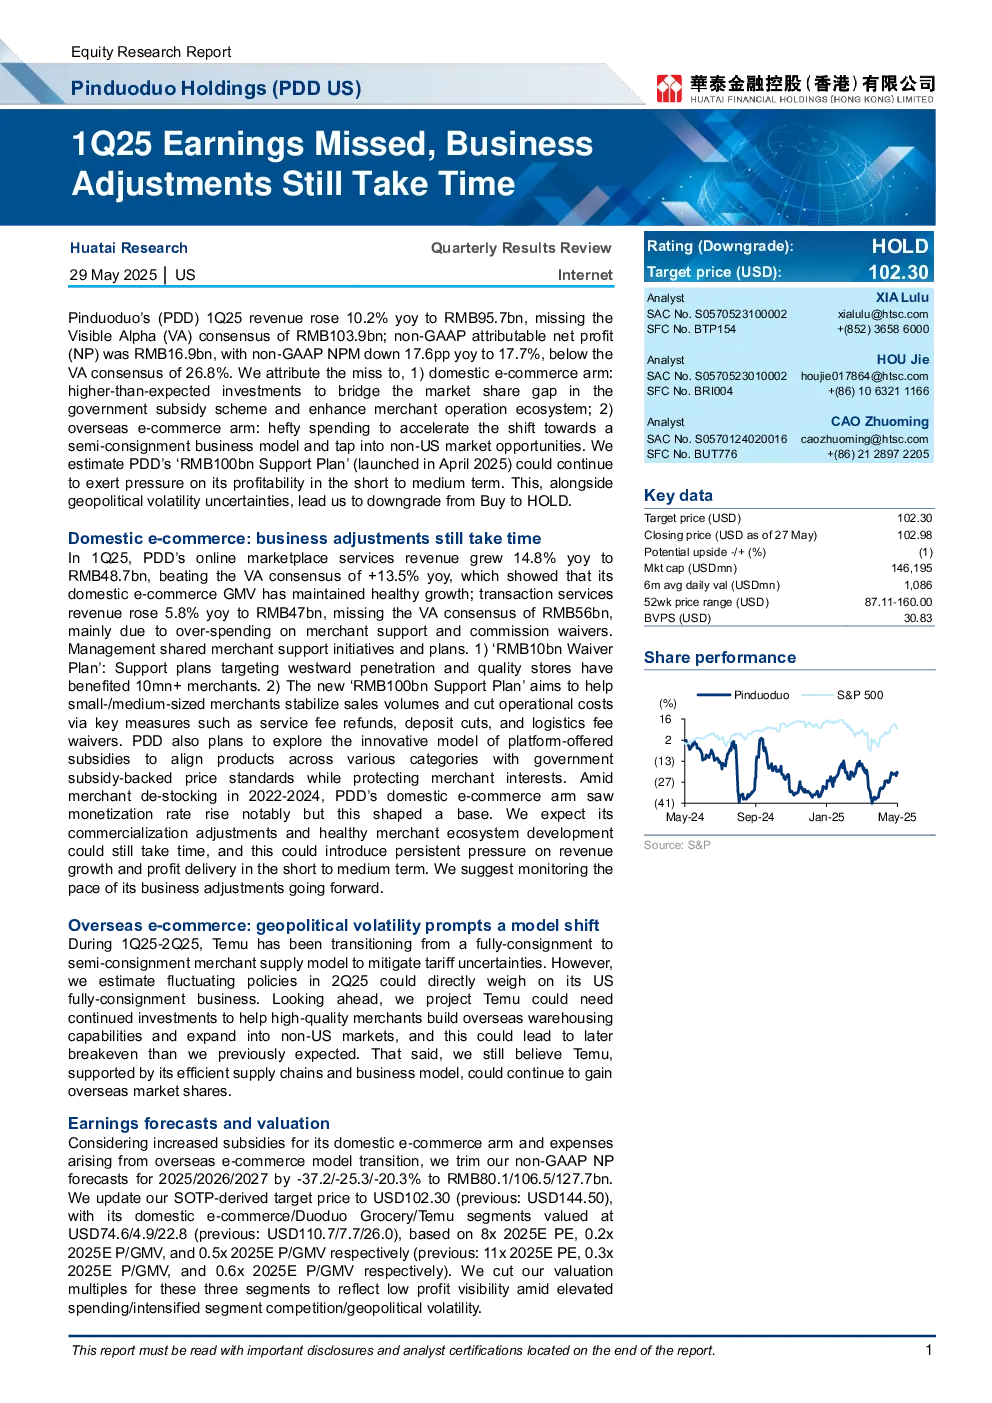
Huatai Research下调Pinduoduo (PDD) 评级至HOLD,目标价至102.30美元。PDD 2025年Q1营收同比增长10.2%至957亿元人民币,低于Visible Alpha (VA)一致预期;非GAAP归属于母公司净利润为169亿元人民币,同比下降17.6%,低于VA一致预期。主要原因是:1)国内电商业务:为弥补政府补贴计划中的市场份额差距和提升商户运营生态,投入高于预期的资金;2)海外电商业务:为加速向半寄售模式转型并开拓非美国市场机会,支出巨大。分析师预计PDD的“1000亿元人民币扶持计划”将在短期内继续对其盈利能力造成压力。此外,地缘政治不确定性也导致分析师下调评级。
国内电商业务方面,PDD在线市场服务收入同比增长14.8%至487亿元人民币,超出VA一致预期,显示其国内电商GMV保持健康增长;交易服务收入同比增长5.8%至47亿元人民币,低于VA一致预期,主要由于商户支持和佣金减免方面的过度支出。管理层分享了商户支持计划和计划,包括“1000亿元人民币减免计划”和新的“1000亿元人民币扶持计划”,旨在通过服务费退款、押金减免和物流费减免等措施帮助中小商户稳定销售额和降低运营成本。PDD还计划探索平台提供的补贴创新模式,以使不同品类的产品与政府补贴价格标准相一致,同时保护商户利益。鉴于2022-2024年商户去库存,PDD国内电商业务变现率显著提升,但形成了一个基础。分析师预计其商业化调整和健康商户生态系统的开发仍需时间,这可能在未来一段时间内给收入增长和盈利能力带来持续压力。
海外电商业务方面,地缘政治波动促使PDD从全寄售模式转向半寄售商户供应模式,以降低关税不确定性。然而,分析师估计2025年第二季度波动的政策可能直接对其美国全寄售业务造成压力。展望未来,分析师预计Temu可能需要持续投资,以帮助优质商户建立海外仓储能力并拓展非美国市场,这可能使其实现盈利的时间晚于预期。尽管如此,分析师仍认为,凭借其高效的供应链和商业模式,Temu有望继续获得海外市场份额。
考虑到国内电商业务的补贴增加和海外电商模式转型产生的费用,分析师将PDD 2025/2026/2027年的非GAAP净利润预测分别下调37.2%/25.3%/20.3%,至801/1065/1277亿元人民币。分析师更新了基于SOTP的目标价至102.30美元(此前为144.50美元),其中国内电商/多多买菜/Temu业务估值分别为74.6/4.9/22.8美元(此前为110.7/7.7/26.0美元),基于2025年预期市盈率8倍、2025年预期市销率0.2倍和2025年预期市销率0.5倍(此前为11倍2025年预期市盈率、0.3倍2025年预期市销率和0.6倍2025年预期市销率)。分析师下调了这些三个业务的估值倍数,以反映在支出增加/细分市场竞争加剧/地缘政治波动背景下盈利能力低可见性。
风险方面,上行风险包括国内电商补贴支出低于预期、海外电商业务减亏速度加快;下行风险包括国内电商业务支出超出预期、海外电商业务减亏速度慢于预期以及关税不确定性。