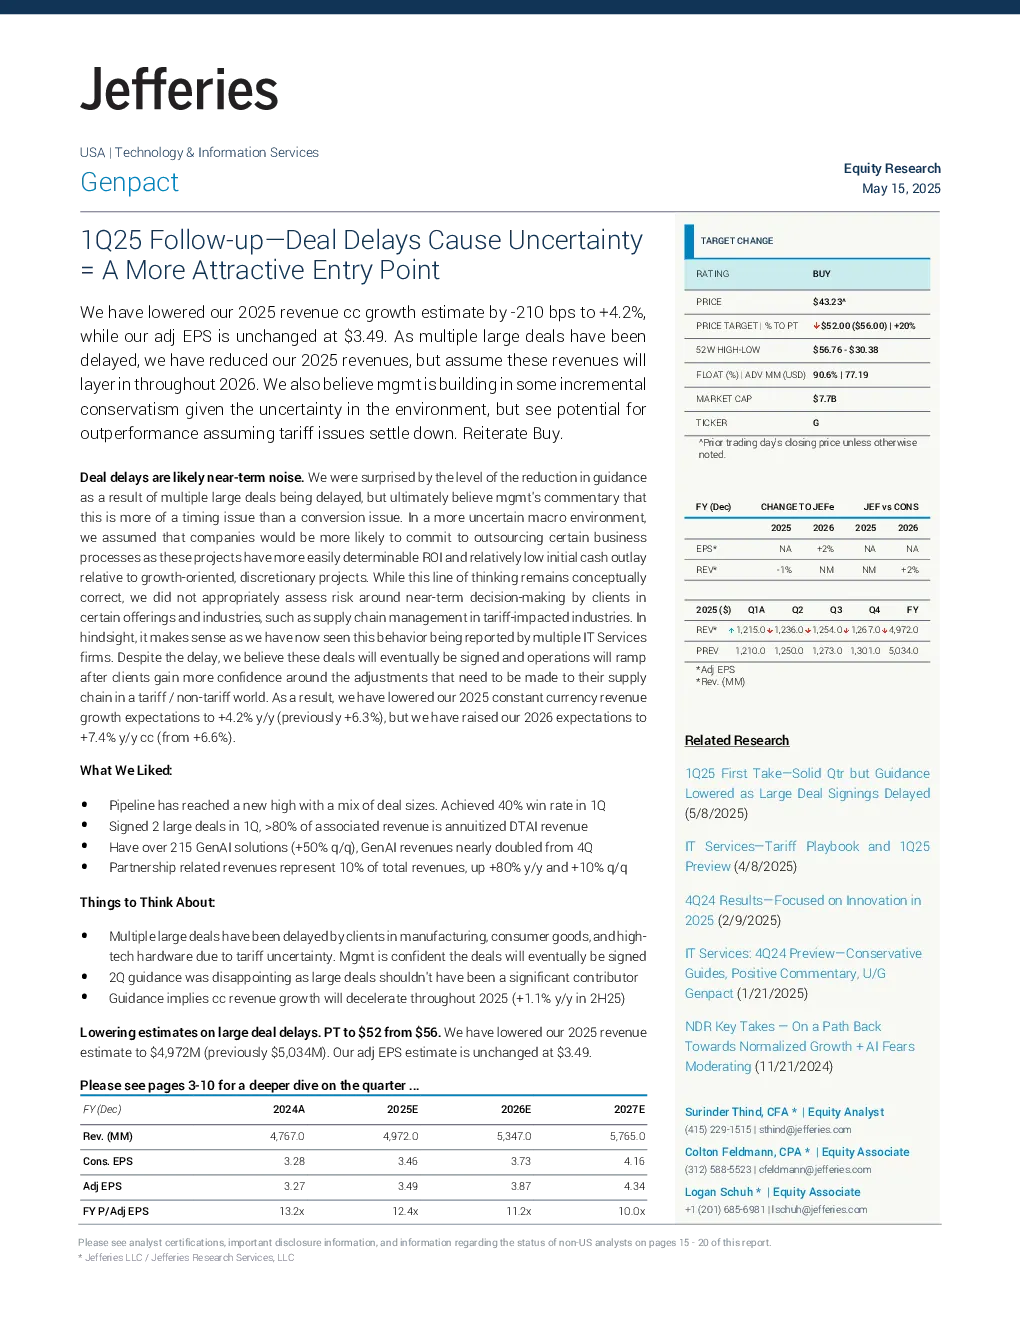
Genpact FY (Dec)2024A2025E2026E2027E收入(MM)4,767.04,972.05,347.05,765.0
调整后EPS3.283.463.734.16
调整后EPS13.2x12.4x11.2x10.0x
1Q25 Follow-up—Deal Delays Cause Uncertainty= A More Attractive Entry Point
2025收入增长预期下调210 bps至+4.2%,调整后EPS不变,为$3.49。
由于多个大型交易延迟,2025年收入预期下调,但预计这些收入将在2026年逐步实现。
管理层预计将增加一些增量保守主义,考虑到环境的不确定性,但预计如果关税问题得到解决,将有超预期表现。
重申买入评级。
Deal delays are likely near-term noise.
对多个大型交易延迟导致指引大幅下调感到意外,但最终相信管理层关于这是时间问题而不是转换问题的评论。
在更不确定的宏观环境中,我们假设公司更有可能将某些业务流程外包,因为这些项目具有更易于确定的ROI,并且相对于增长型、非随意型项目,初始现金支出相对较低。
虽然这种思路在概念上仍然是正确的,但我们没有适当评估客户在特定产品和服务以及行业中的近期决策风险,例如受关税影响的行业的供应链管理。
回顾后,随着我们现在看到多家IT服务公司报告了这种行为,这很有道理。
尽管有延迟,但我们相信这些交易最终会被签署,并且一旦客户对他们在关税/非关税世界中对供应链所需的调整更有信心,运营将逐步扩大。
因此,我们将2025年的恒定货币收入增长预期下调至+4.2%(此前为+6.3%),但我们将2026年的预期上调至+7.4%(此前为+6.6%)。
What We Liked:
* 项目组合达到新的高点,包含各种规模的交易。1Q实现40%的胜率。
* 签署了2个大型交易,超过80%的关联收入是年金化DTAI收入。
* 拥有超过215个GenAI解决方案(环比增长50%),GenAI收入几乎翻了一番。
* 与合作伙伴相关的收入占总收入的10%,同比增长80%,环比增长10%。
Things to Think About:
* 由于关税不确定性,制造业、消费品和高科技硬件的客户推迟了多个大型交易。管理层相信这些交易最终会被签署。
* 2Q指引令人失望,因为大型交易不应成为重要贡献者。
* 指引意味着2025年恒定货币收入增长将整个减速(2025年下半年+1.1% y/y)。
Lowering estimates on large deal delays. PT to $52 from $56.
我们将2025年收入预期下调至$4,972M(此前为$5,034M)。
我们维持调整后EPS预期不变,为$3.49。
Guidance & Estimate Updates
2025指引和展望
管理层将2025年收入指引下调至$4,862-5,005M(此前为$5,029-5,125M),远低于我们的预期和共识(Jefferies:$5,034M,共识:$5,076M)。
恒定货币计算,这相当于+1.9-4.9% y/y的增长(此前为+6.2-8.2% y/y),报告数字假设+10 bps的汇率影响。
数据-技术-AI收入增长预期为+5.1% y/y cc(此前为+6.4%),指引中点为+5.1% y/y(报告为+5.1% y/y)。
数字运营预期增长+1.9% y/y cc(此前为+7.9%),指引中点为+2.0% y/y。
2025年调整后运营利润率预期为17.3%,略低于我们的预期和共识(Jefferies:17.5%,共识:17.4%)。
全年调整后EPS预期下调至$3.41-3.52(此前为$3.52-3.59),这反映了我们的预期,但低于街边预期(Jefferies:$3.49,共识:$3.54)。
2025年第二季度指引和展望
2025年第二季度收入预期在$1,210-1,233M之间,低于我们的预期和共识(Jefferies:$1,250M,共识:$1,251M)。
这相当于约+2.5-4.5% y/y的恒定货币增长。指引还假设大约+30 bps的汇率。
调整后运营利润率预期为大约17.3%,略高于我们的预期和共识(Jefferies:17.1%,共识:17.2%)。
我们将2025年第二季度收入预期下调$14M至$1,236M。我们的新估计相当于+4.8% y/y的恒定货币增长(此前为+6.9%),现在受益于+40 bps的汇率 tailwind(此前为-70 bps的汇率 headwind)。
我们将调整后运营利润率上调至17.3%(此前为17.1%),与管理层指引一致。
Key Metrics
* 预计2025年下半年cc收入增长将减速,因为多个大型交易延迟。
* 尽管如此,我们预计2025年利润率将提高30 bps。
* 我们看不到任何利润率上行空间,因为管理层预计将投资任何增量收入超预期,以继续建立新的产品和解决方案。
Data-Tech-AI收入增长在1Q25以恒定货币计算超过了两位数(+11.7% y/y),我们预计这将是在2025年峰值。
* 我们预计2025年下半年Data-Tech-AI cc y/y增长将放缓至LSD。
* 在数字运营方面,过去7个季度cc y/y增长至少保持在MSD增长水平,但预计这种趋势将在2025年第二季度改变。管理层指引数字运营cc y/y增长大致持平,并下调了全年增长预期,因为多个受关税不确定性影响的大型交易延迟。
Industry Metrics
* 高科技、制造业和服务(Hi-Tech, Manufacturing and Services)是三个行业细分市场中增长最快的,其次是银行、资本市场和保险(+6.8% y/y),消费品、零售、生命科学和医疗保健收入增长(+4.2% y/y)。
* 在消费品、零售、生命科学和医疗保健领域,在之前5个季度中y/y增长加速后,y/y增长下降了约-660 bps。
* Hi-Tech, Manufacturing and Services y/y增长环比加速了+180 bps,但将在2025年面临更难的比较。
* 我们不预测行业细分收入和收入增长率。
Client Metrics
* 产生$25M或更多收入的客户数量环比下降至46家(2024年第四季度为47家)。
* 在$15-25M收入区间,客户数量环比从1Q增加到39家,同比增长+5%(2024年第一季度为37家)。
* 产生$5-15M收入的客户数量环比下降至103家,同比下降-6%(2024年第四季度为107家)。
* 产生$5-15M收入的客户数量在2Q23达到峰值,为117家。
Employee Metrics
* 员工人数增长至142,900人,季度净增加3,000人(+2.1% q/q)。
* 员工人数增长表明之前签署的数字运营交易正在继续扩大。
* 1Q年度化流失率下降至21.0%(此前为24.0%)。
Valuation
* 我们$52的价格目标是通过将15.0倍的同行前瞻市盈率应用于我们2025年日历调整后EPS预期$3.49得出的。
* 我们选择这个市盈率反映了近期的增长挑战,但在2026年看到收入和调整后EPS加速增长后,市盈率应该会重新评级更高。
* Genpact已成功完成内部转型,并且自2024年4月以来多次扩张,自2024年4月以来,其前瞻市盈率已从10倍扩张至15倍。
Key Metrics
* 预计2025年cc收入增长将减速,因为多个大型交易延迟。
* 尽管如此,我们预计利润率将提高30 bps。
* 我们看不到任何利润率上行空间,因为管理层预计将投资任何增量收入超预期,以继续建立新的产品和解决方案。