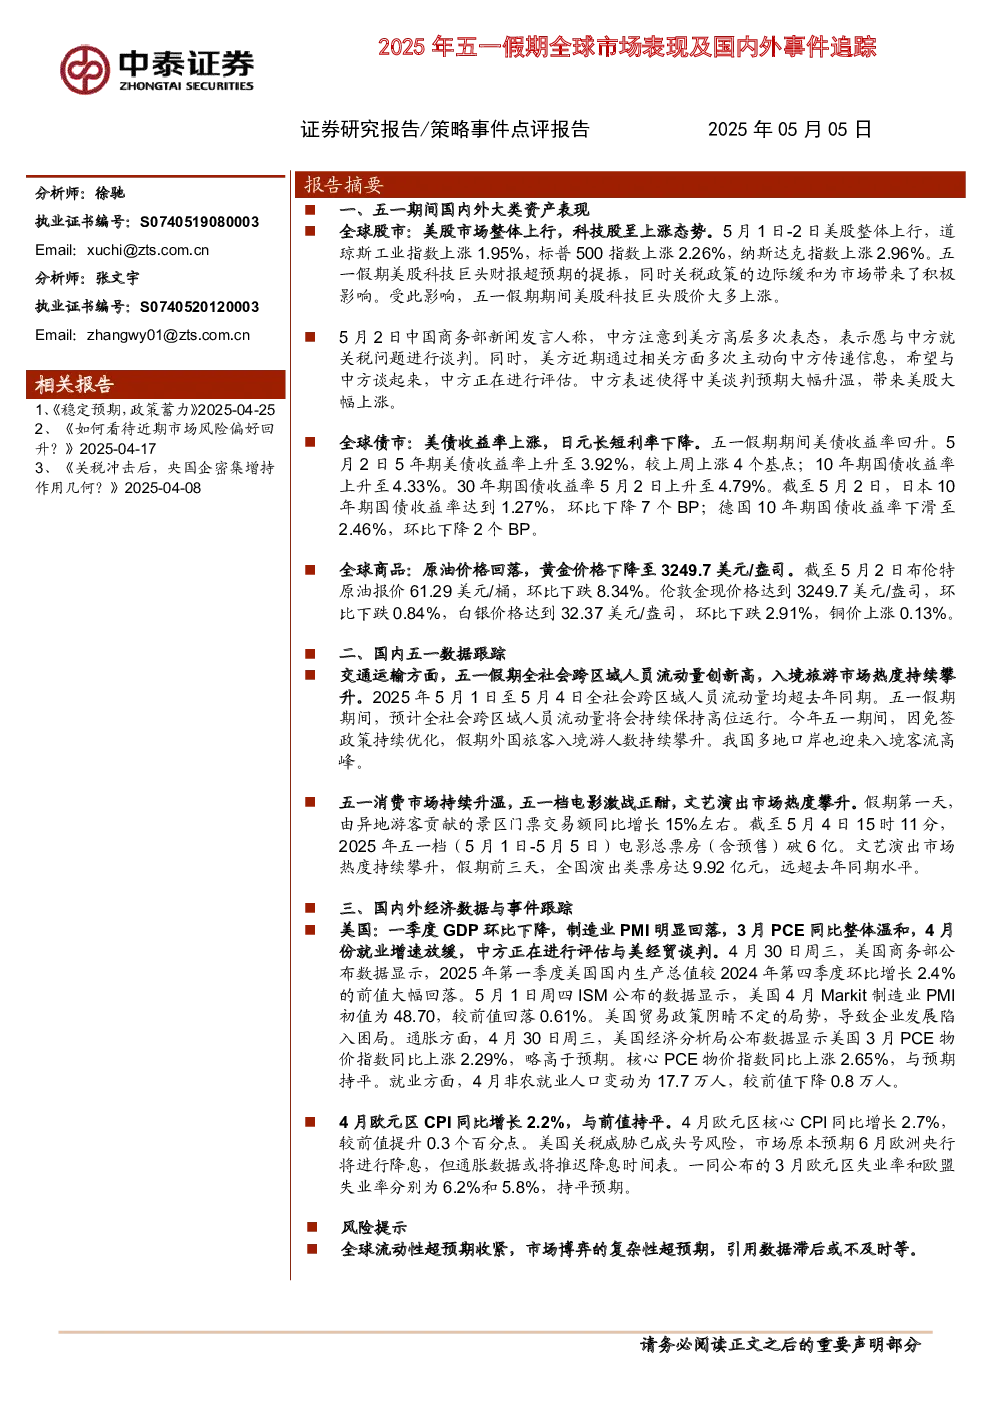
一、五一期间国内外大类资产表现
全球股市整体上行,科技股表现突出。美股道琼斯工业指数、标普500指数、纳斯达克指数分别上涨1.95%、2.26%、2.96%。主要受科技巨头财报超预期及关税政策缓和提振,微软、英伟达等股价显著上涨。港股恒生指数、恒生科技指数分别上涨2.42%、5.11%。欧洲市场同样表现良好,英国富时100指数、德国DAX指数、法国CAC40指数分别上涨1.57%、3.66%、2.60%。
全球债市方面,美债收益率上升,日元长短利率下降。5年期、10年期、30年期美债收益率分别上升至3.92%、4.33%、4.79%。日本10年期国债收益率下降至1.27%,德国10年期国债收益率下滑至2.46%。
全球商品市场,原油价格回落,黄金价格下降。布伦特原油报价61.29美元/桶,环比下跌8.34%。伦敦金现价格3249.7美元/盎司,环比下跌0.84%。白银价格32.37美元/盎司,环比下跌2.91%。铜价上涨0.13%。
二、国内五一数据跟踪
交通运输方面,全社会跨区域人员流动量创新高,入境旅游市场热度攀升。5月1日至4日日均流动量均超去年同期,预计假期将持续高位运行。免签政策优化推动入境旅客人数持续增长,多地口岸迎来客流高峰。
五一消费市场持续升温,电影票房、文艺演出市场热度攀升。假期第一天异地游客贡献的景区门票交易额同比增长15%。截至5月4日15时11分,五一档电影总票房(含预售)破6亿。假期前三天全国演出类票房达9.92亿元,远超去年同期。
三、国内外经济数据与事件跟踪
美国经济数据表现疲软。一季度GDP环比下降0.3%,超出市场预期,主要受关税政策不确定性拖累。4月制造业PMI初值为48.70,明显回落。通胀方面,3月PCE物价指数同比上涨2.29%,略高于预期,核心PCE同比上涨2.65%。就业方面,4月非农就业人口变动为17.7万人,就业增速放缓。
欧元区通胀压力上升。4月CPI同比增长2.2%,核心CPI同比增长2.7%。美国关税威胁或推迟欧元区降息计划。3月欧元区失业率为6.2%,欧盟失业率为5.8%,均持平预期。
风险提示:全球流动性超预期收紧,市场博弈复杂性超预期,数据滞后或不及时等。