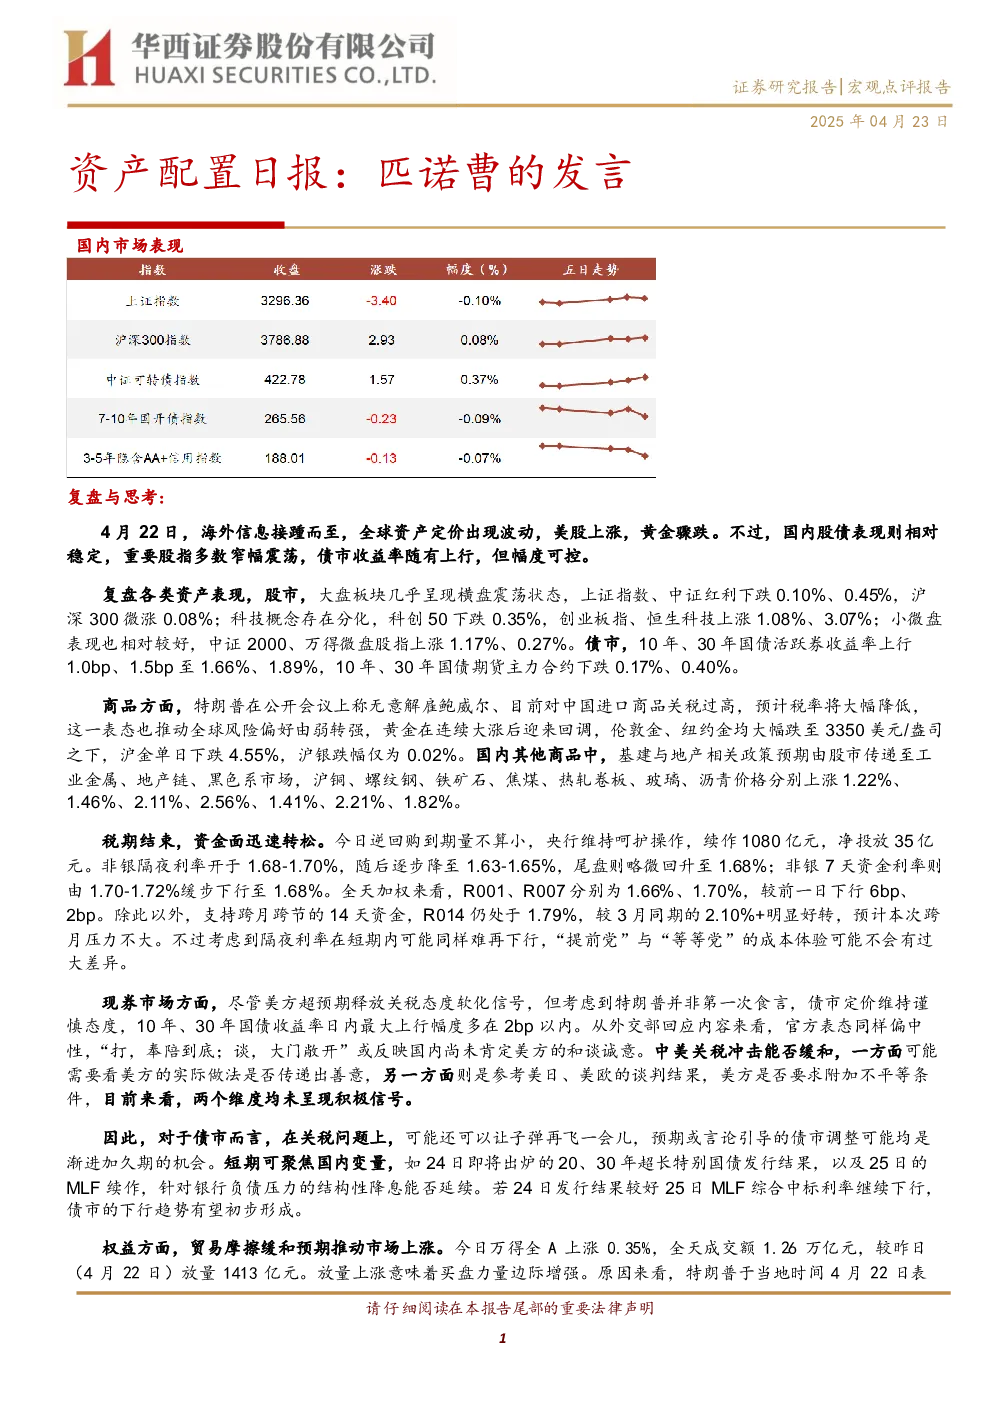
国内市场表现相对稳定,重要股指多数窄幅震荡,债市收益率上行幅度可控。美股上涨,黄金骤跌。
- 股市:大盘板块横盘震荡,科创50下跌0.35%,创业板指、恒生科技上涨1.08%、3.07%,中证2000上涨1.17%。
- 债市:10年、30年国债活跃券收益率上行1.0bp、1.5bp至1.66%、1.89%,10年、30年国债期货主力合约下跌0.17%、0.40%。
- 商品:黄金大幅下跌至3350美元/盎司以下,沪金单日下跌4.55%;工业金属、地产链、黑色系上涨。
- 资金面:逆回购到期量较大,央行续作1080亿元,净投放35亿元,R001、R007下行6bp、2bp,R014仍处于1.79%。
- 现券市场:债市定价谨慎,10年、30年国债收益率日内最大上行幅度多在2bp以内,官方表态中性,关税缓和预期未完全显现。
- 权益市场:万得全A上涨0.35%,成交额放量1413亿元,汽车、机械、通信等板块领涨,受特朗普关税表态缓和推动。
- 特斯拉与小鹏:特斯拉业绩下滑但关注无人驾驶和机器人业务,小鹏P7+超长续航上市,人形机器人亮相,带动相关板块上涨。
- 港股:恒生指数和恒生科技上涨2.37%、3.07%,AH股溢价指数下降至135.61,南向资金净流出181.07亿元。
核心观点:
- 资金情绪升温,主要受中美贸易摩擦缓和预期推动,汽车和机器人板块领涨。
- 关税缓和预期未完全兑现,债市下行趋势需关注超长特别国债发行和MLF利率变化。
- 若关税税率维持高位,利好内需和出海板块;若显著降低,则出口链或将修复。
风险提示:货币政策、流动性、财政政策出现超预期调整。