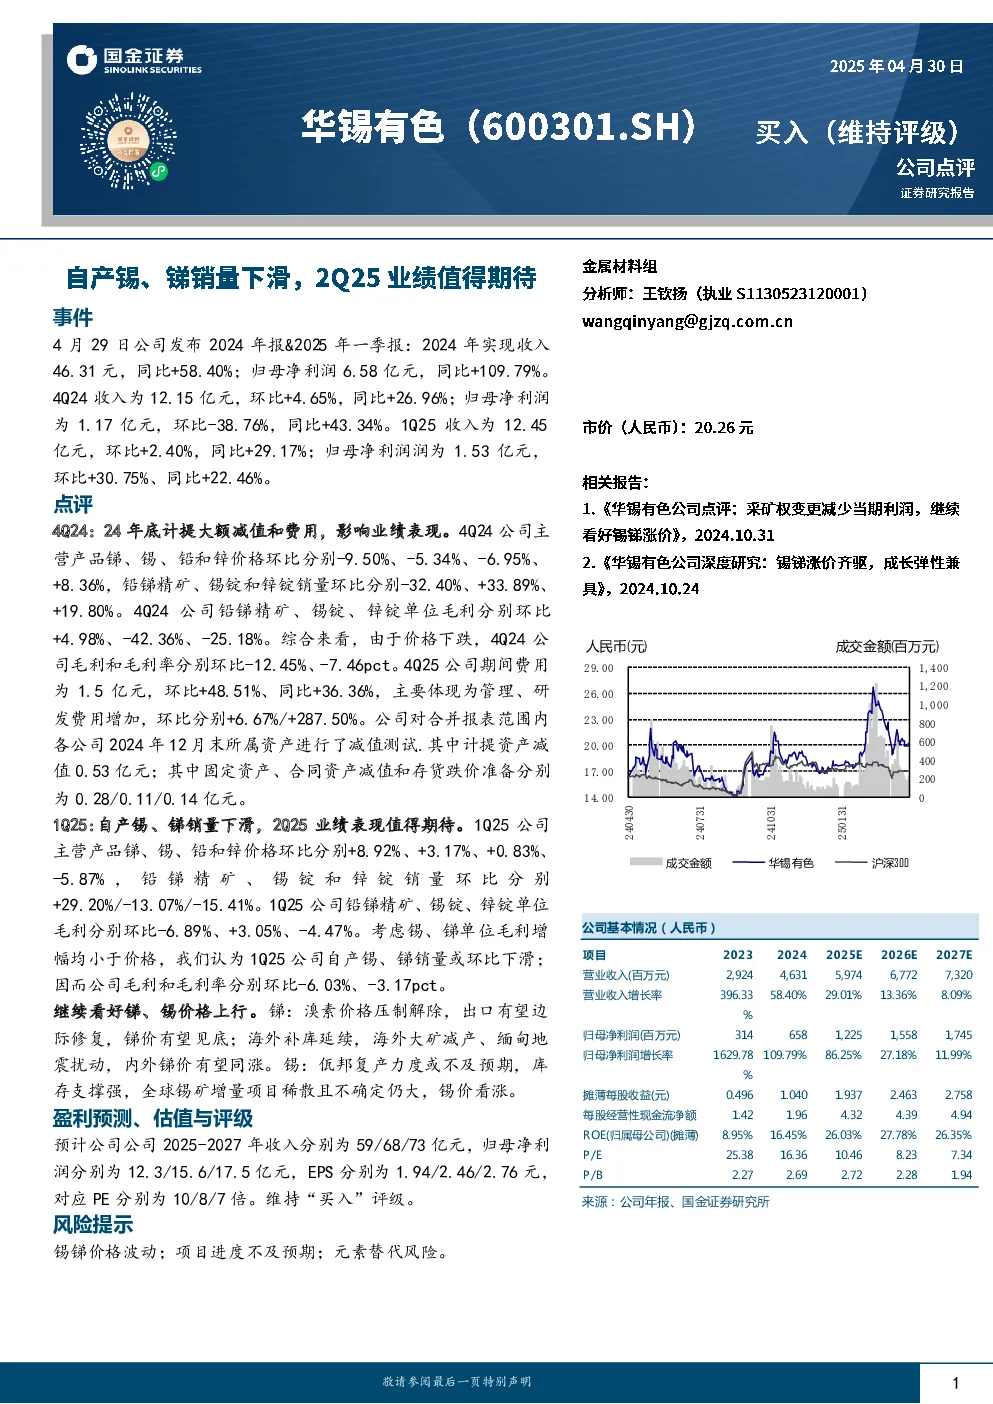
事件与点评
公司发布2024年年报及2025年一季报,2024年实现收入46.31元,同比增长58.40%;归母净利润6.58亿元,同比增长109.79%。4Q24收入12.15亿元,环比增长4.65%,同比增长26.96%;归母净利润1.17亿元,环比下降38.76%,同比增长43.34%。1Q25收入12.45亿元,环比增长2.40%,同比增长29.17%;归母净利润1.53亿元,环比增长30.75%,同比增长22.46%。
4Q24点评:由于年底计提大额减值和费用,影响业绩表现。4Q24锑、锡、铅和锌价格环比分别下降9.50%、5.34%、6.95%、上涨8.36%,铅锑精矿、锡锭和锌锭销量环比分别下降32.40%、上涨33.89%、上涨19.80%。4Q24公司铅锑精矿、锡锭、锌锭单位毛利环比分别上涨4.98%、下降42.36%、下降25.18%。综合来看,由于价格下跌,4Q24公司毛利和毛利率环比分别下降12.45%、7.46pct。4Q25公司期间费用为1.5亿元,环比增长48.51%、同比增长36.36%,主要体现为管理、研发费用增加。公司对合并报表范围内各公司2024年12月末所属资产进行了减值测试,计提资产减值0.53亿元。
1Q25点评:自产锡、锑销量下滑,2Q25业绩表现值得期待。1Q25锑、锡价格环比分别上涨8.92%、3.17%、上涨0.83%、下降5.87%,铅锑精矿、锡锭和锌锭销量环比分别上涨29.20%、下降13.07%、下降15.41%。1Q25公司铅锑精矿、锡锭、锌锭单位毛利环比分别下降6.89%、上涨3.05%、下降4.47%。考虑锡、锑单位毛利增幅均小于价格,我们认为1Q25公司自产锡、锑销量或环比下滑。
盈利预测、估值与评级
预计公司2025-2027年收入分别为59/68/73亿元,归母净利润分别为12.3/15.6/17.5亿元,EPS分别为1.94/2.46/2.76元,对应PE分别为10/8/7倍。维持“买入”评级。
风险提示
锡锑价格波动;项目进度不及预期;元素替代风险。
公司基本情况
2023年收入29.24亿元,同比增长396.33%;归母净利润3.14亿元,同比增长1629.78%。2024年收入46.31亿元,同比增长58.40%;归母净利润6.58亿元,同比增长109.79%。2025-2027年收入预计分别为59/68/73亿元,归母净利润预计分别为12.3/15.6/17.5亿元,EPS预计分别为1.94/2.46/2.76元。
关键数据
- 2024年毛利率27.1%,净利率14.2%。
- 2024年ROE16.45%,2025-2027年ROE预计分别为26.03%、27.78%、26.35%。
- 2024年资产负债率35.60%,2025-2027年资产负债率预计分别为31.33%、27.79%、25.55%。
研究结论
公司业绩受锑、锡价格波动影响较大,但长期来看,锑、锡价格有望上行。维持“买入”评级,预计未来几年业绩将稳步增长。