核心观点
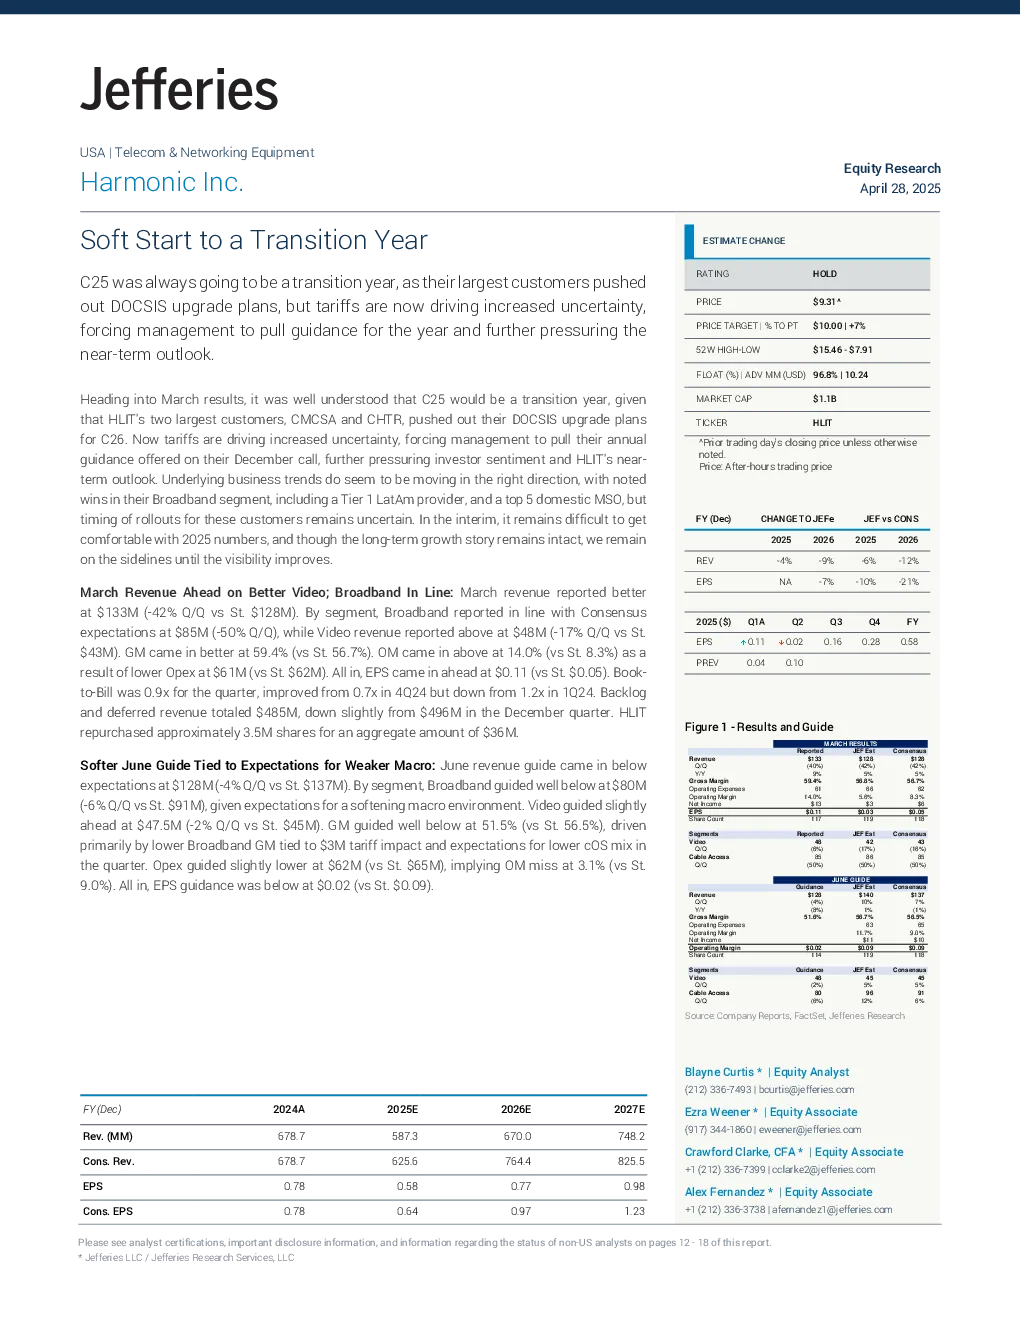
Jefferies 研报对 Harmonic Inc. (HLIT) 的分析显示,公司正处于转型期,其业绩受主要客户 Charter Communications (CHTR) 和 Comcast (CMCSA) 的 DOCSIS 升级计划延迟以及关税不确定性影响较大。尽管公司宽带业务取得了一些进展,包括赢得新的宽带客户和重大有线电视运营商的统一 DOCSIS 4.0 部署,但短期内业绩仍存在较大不确定性。Jefferies 建议投资者保持观望,直至公司业绩可见度提高。
关键数据
- 收入: 2024 财年收入预计为 67.9 亿美元,2025 年预计为 58.7 亿美元,2026 年预计为 67.3 亿美元,2027 年预计为 74.8 亿美元。
- 利润: 2024 财年每股收益 (EPS) 预计为 0.78 美元,2025 年预计为 0.58 美元,2026 年预计为 0.77 美元,2027 年预计为 0.98 美元。
- 毛利率: 2024 财年毛利率预计为 59.4%,2025 年预计为 56.8%,2026 年预计为 69.0%,2027 年预计为 65.0%。
- 库存: 2024 年 3 月库存为 8.6 亿美元,较 2023 年 9 月的 4.3 亿美元有所增长。
- 应收账款: 2024 年 3 月应收账款为 105.9 亿美元,较 2023 年 9 月的 73.7 亿美元大幅增长。
- 收入构成: 视频业务收入占比 35%,有线接入业务收入占比 65%。
- 地区分布: 收入主要集中在美洲地区,2024 年美洲收入占比为 82%。
- 股东权益: 2024 年 3 月股东权益为 40.9 亿美元。
研究结论
Jefferies 认为,Harmonic Inc. 的长期增长前景仍然良好,其宽带业务有望从 DOCSIS 4.0 的过渡中受益。然而,由于主要客户的升级计划延迟以及关税带来的不确定性,公司短期内业绩面临较大压力。Jefferies 建议投资者密切关注公司业绩进展,特别是 DOCSIS 4.0 的市场采用情况以及新客户的赢得情况。公司需要提高业绩可见度,才能获得投资者的进一步认可。