核心观点
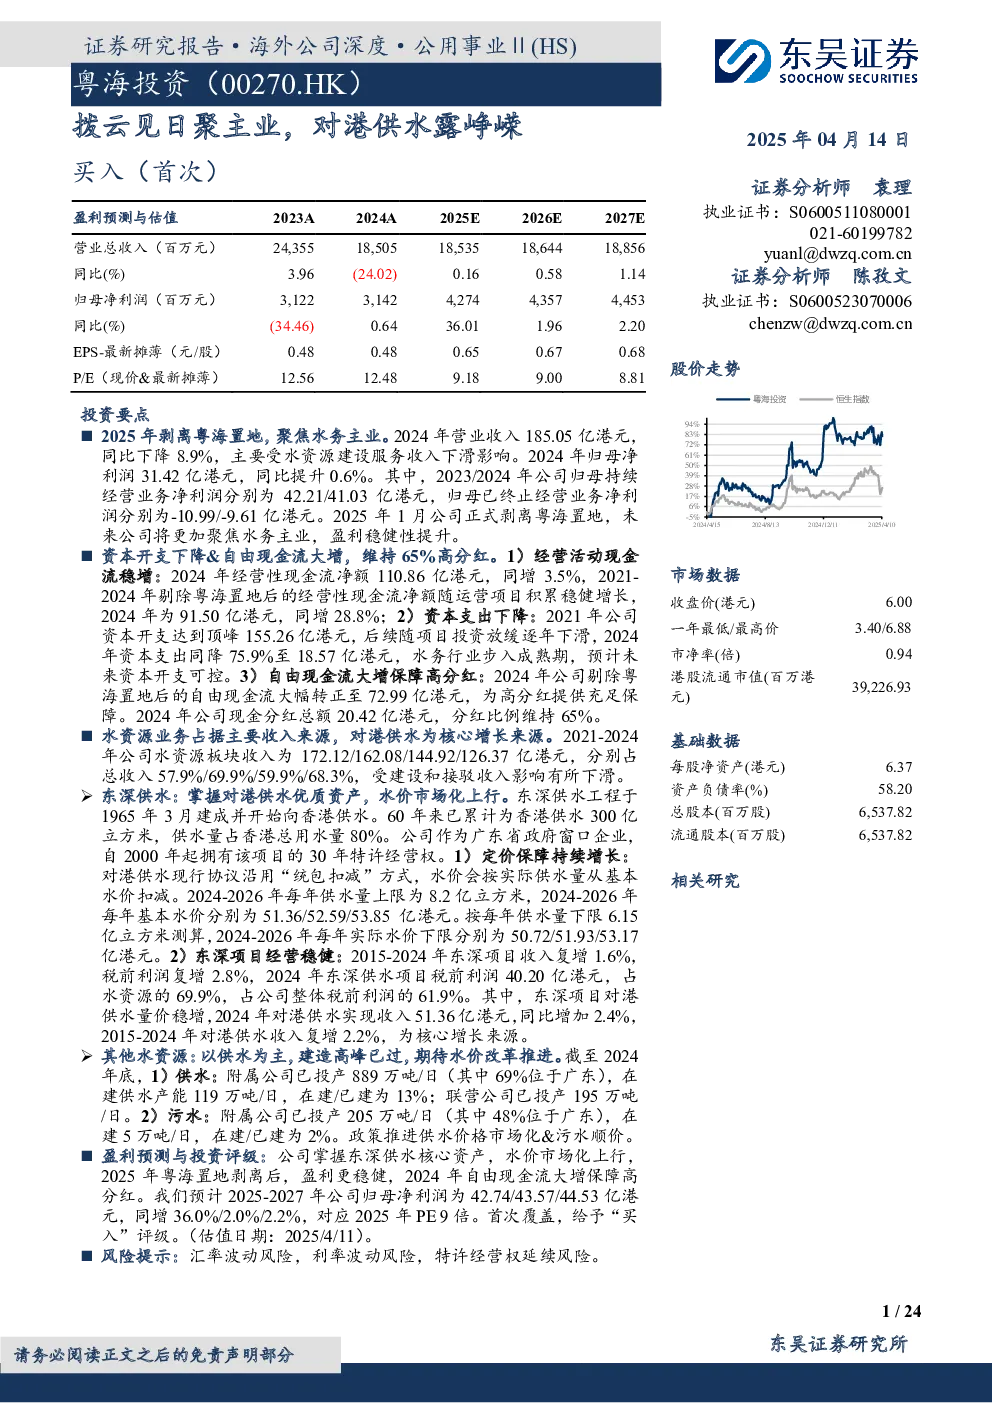
粤海投资是一家主要从事供水和污水处理的投资控股公司,是广东省属国有企业。公司通过七个分部运营水资源、物业发展投资、百货运营、发电、酒店经营及管理、道路及桥梁等业务。
公司持续经营业务盈利稳健,债务结构有所优化。2023/2024年公司归母持续经营业务净利润分别为42.21/41.03亿港元,归母已终止经营业务净利润分别为-10.99/-9.61亿港元。预计2025年公司剥离粤海置地后,业绩将恢复稳定。
公司资本开支下降,自由现金流大幅转正,维持65%高分红。2022年开始资本支出逐步下降,2024年资本支出同降75.9%至18.57亿港元。2024年公司剔除粤海置地后的自由现金流大幅转正至72.99亿港元,为高分红提供充足保障。2024年公司现金分红总额20.42亿港元,分红比例继续保持65%。
公司水资源业务占据主要收入来源,对港供水为核心增长来源。2021-2024年公司水资源板块收入为172.12/162.08/144.92/126.37亿港元,分别占总收入57.9%/69.9%/59.9%/68.3%。东深供水工程于1965年3月建成并开始向香港供水,60年来已累计为香港供水300亿立方米,供水量占香港总用水量80%。公司作为广东省政府窗口企业,自2000年起拥有该项目的30年特许经营权。东深项目经营稳健,2024年东深供水项目税前利润40.20亿港元,占水资源的69.9%,占公司整体税前利润的61.9%。其他水资源项目建造高峰已过,期待水价改革推进。
公司掌握东深供水核心资产,水价市场化上行,剥离粤海置地后,盈利更稳健,2024年自由现金流大增保障高分红。预计2025-2027年公司归母净利润为42.74/43.57/44.53亿港元,同增36.0%/2.0%/2.2%,对应2025年PE 9倍。首次覆盖,给予“买入”评级。
关键数据
- 2024年营业收入185.05亿港元,同比下降8.9%。
- 2024年归母净利润31.42亿港元,同比提升0.6%。
- 2024年剔除粤海置地后的自由现金流大幅转正至72.99亿港元。
- 2024年公司现金分红总额20.42亿港元,分红比例继续保持65%。
- 2021-2024年公司水资源板块收入为172.12/162.08/144.92/126.37亿港元。
- 2024年东深供水项目税前利润40.20亿港元。
- 预计2025-2027年公司归母净利润为42.74/43.57/44.53亿港元。
研究结论
粤海投资聚焦水务主业,掌握东深供水核心资产,水价市场化上行,盈利稳健性提升。公司资本开支下降,自由现金流大幅增厚,对分红保障度提升。对比水务行业稳健增长+高分红企业,公司估值存较大提升空间。