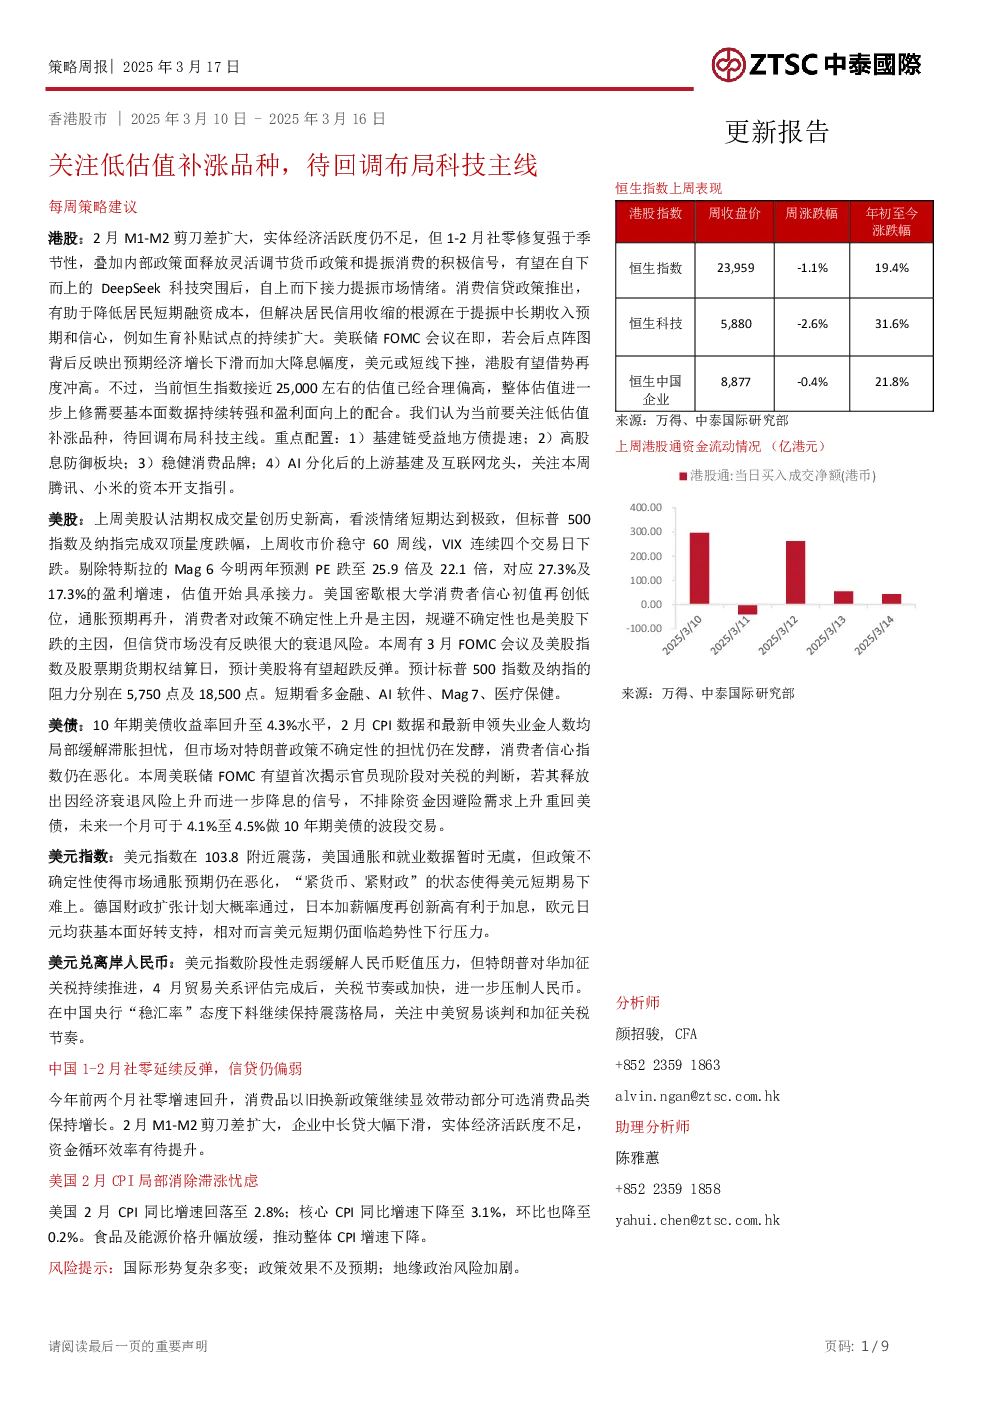
核心观点与关键数据
港股市场:
- 市场表现: 恒生指数上周微跌1.1%,恒生科技指数下跌2.6%。大市日均成交金额下跌11.2%至2,824亿港元。
- 资金流向: 港股通保持强劲净流入,上周净流入616亿港元,日均净流入123亿港元。南向资金主要流入可选消费、非银金融、资讯科技板块。
- 估值水平: 恒生指数及MSCI中国指数的预测PE分别为10.5倍及11.6倍,处于七年分位数60.1%及63.7%。风险溢价分别为5.2%及4.3%,处于七年分位数0.5%及0.9%。
- 政策追踪: 央行强调“择机”降准降息,短期降准概率较大。金融监管总局出台消费金融新政,降低居民短期融资成本。
- 行业表现: 原材料、必选消费、能源、医疗保健板块上涨,资讯科技、综合企业、可选消费板块回调。
- 投资建议: 关注低估值补涨品种,待回调布局科技主线。重点配置基建链受益地方债提速、高股息防御板块、稳健消费品牌、AI分化后的上游基建及互联网龙头。
美股市场:
- 市场表现: 上周美股认沽期权成交量创历史新高,看淡情绪短期达到极致,但标普500指数及纳指完成双顶量度跌幅,上周收市价稳守60周线。
- 估值水平: 剔除特斯拉的Mag 6今明两年预测PE跌至25.9倍及22.1倍,对应27.3%及17.3%的盈利增速,估值开始具承接力。
- 政策追踪: 美国密歇根大学消费者信心初值再创低位,通胀预期再升,消费者对政策不确定性上升是主因。
- 投资建议: 短期看多金融、AI软件、Mag 7、医疗保健。
美债市场:
- 市场表现: 10年期美债收益率回升至4.3%水平。
- 政策追踪: 市场对特朗普政策不确定性的担忧仍在发酵,消费者信心指数仍在恶化。
- 投资建议: 本周美联储FOMC有望首次揭示官员现阶段对关税的判断,若释放出因经济衰退风险上升而进一步降息的信号,不排除资金因避险需求上升重回美债。
美元指数:
- 市场表现: 美元指数在103.8附近震荡。
- 政策追踪: 美国通胀和就业数据暂时无虞,但政策不确定性使得市场通胀预期仍在恶化,“紧货币、紧财政”的状态使得美元短期易下难上。
- 投资建议: 欧元日元均暂时获得基本面好转支持,相对而言美元短期仍面临趋势性下行压力。
中资美元债:
- 市场表现: 整体保持稳定,投资级上涨0.05%,高收益级上涨0.08%。
- 关键数据: 中美利差约为-2.4611%左右。
汇市:
- 市场表现: 美元指数在103.8附近震荡,离岸人民币在7.24左右震荡。
- 政策追踪: 特朗普对华加征关税持续推进,4月贸易关系评估完成后,关税节奏或加快,进一步压制人民币。
研究结论
- 港股: 当前港股估值合理偏高,进一步上修需要基本面和盈利向上配合。关注低估值补涨品种,待回调布局科技主线。
- 美股: 短期看多金融、AI软件、Mag 7、医疗保健。
- 美债: 未来一个月可于4.1%至4.5%做10年期美债的波段交易。
- 美元指数: 短期仍面临趋势性下行压力。
- 中资美元债: 整体保持稳定,但需关注特朗普对华加征关税的节奏。
- 汇市: 离岸人民币料继续保持震荡格局,关注中美贸易谈判和加征关税节奏。