核心观点与市场分析
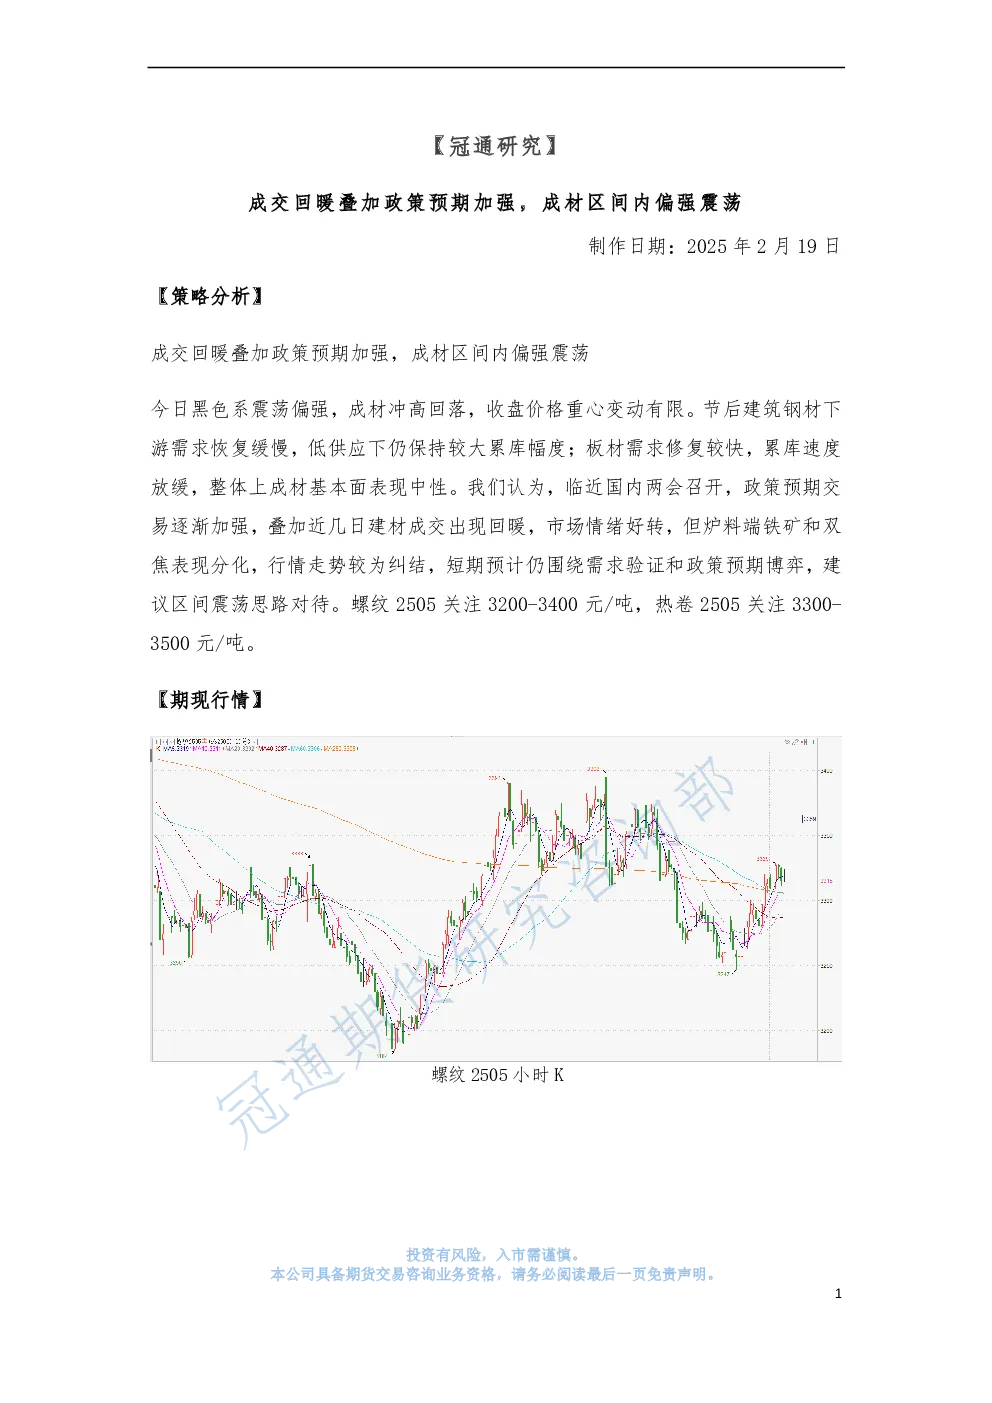
- 市场走势:黑色系震荡偏强,成材冲高回落,价格重心变动有限。节后建筑钢材下游需求恢复缓慢,低供应下仍保持较大累库幅度;板材需求修复较快,累库速度放缓,整体基本面表现中性。
- 政策预期:临近国内两会召开,政策预期交易逐渐加强,市场情绪好转,但炉料端铁矿和双焦表现分化,行情走势较为纠结。
- 短期策略:短期预计仍围绕需求验证和政策预期博弈,建议区间震荡思路对待。
期现行情数据
- 期货方面:
- 螺纹钢主力RB2505:开盘3318元/吨,收盘3315元/吨,涨16元/吨,涨跌幅+0.48%。持仓方面,多头增4005手,空头增9307手。
- 热卷主力HC2505:开盘3430元/吨,收盘3430元/吨,涨11元/吨,涨跌幅+0.32%。持仓方面,多头减14952手,空头增3922手。
- 现货方面:
- 上海地区螺纹钢现货:3350元/吨(+10元/吨)。
- 上海地区热轧卷板现货:3420元/吨(+0元/吨)。
- 基差方面:
- 螺纹钢基差:35元/吨(+8元/吨)。
- 热卷基差:-10元/吨(+0元/吨)。
基本面跟踪
- 螺纹钢:
- 产量:178.15万吨(环比-5.65万吨,同比-7.28%)。
- 表需:64.17万吨(环比+3.42万吨,同比+118.86%)。
- 库存:总库存819.36万吨(环比+113.98万吨),其中社库582.07万吨,厂库237.29万吨。
- 分析:产量小幅回升后回落,表需环比下滑,需求恢复缓慢,预计3月前延续累库。
- 热卷:
- 产量:328.93万吨(环比+4.8万吨,同比+4.22%)。
- 表需:313.6万吨(环比+15.2万吨,同比+17.48%)。
- 库存:总库存429.7万吨(环比+15.3万吨),其中社库337.72万吨,厂库91.93万吨。
- 分析:产需双增,累库幅度收窄,库存绝对水平偏高,供需缺口较小,需求恢复后边际压力有望放缓。
研究结论
- 螺纹2505关注区间:3200-3400元/吨。
- 热卷2505关注区间:3300-3500元/吨。
- 短期建议:区间震荡思路对待,关注需求验证和政策预期变化。