核心观点与关键数据
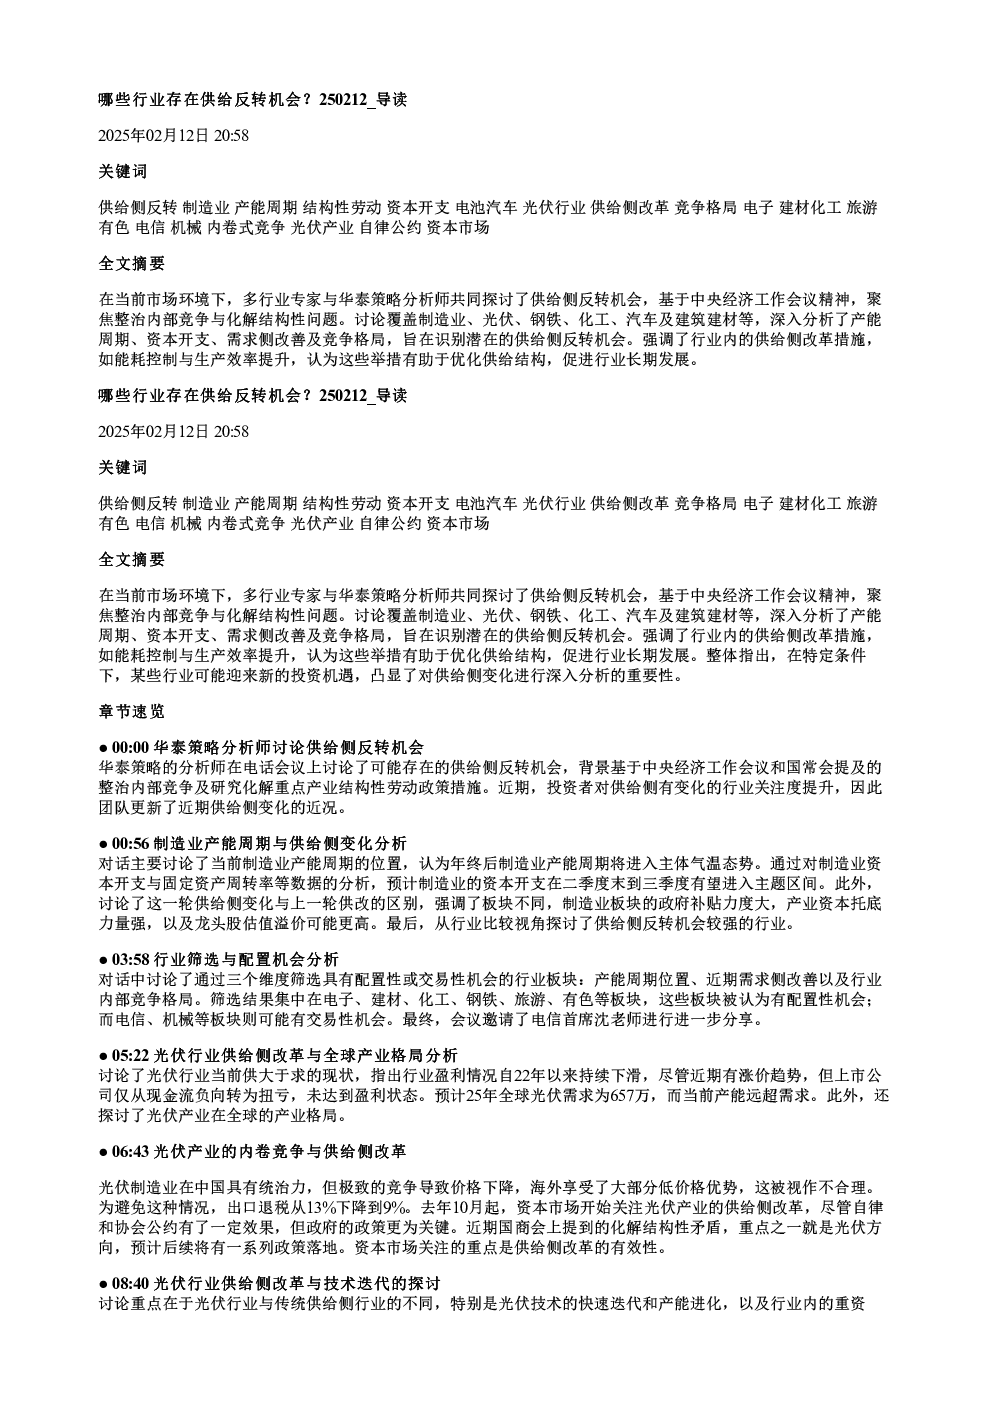
- 供给侧反转机会:多行业专家与华泰策略分析师探讨了制造业、光伏、钢铁、化工、汽车及建筑建材等行业的供给侧反转机会,基于中央经济工作会议精神,聚焦整治内部竞争与化解结构性问题。
- 制造业产能周期:年终后制造业产能周期将进入主体平稳态势,预计二季度末到三季度资本开支进入主题区间。本轮供给侧变化与上一轮供改的区别在于政府补贴力度大、产业资本托底力量强、龙头股估值溢价可能更高。
- 行业筛选维度:通过产能周期位置、近期需求侧改善以及行业内部竞争格局三个维度筛选,电子、建材、化工、旅游、有色等板块具有配置性机会;电信、机械等板块可能有交易性机会。
- 光伏行业现状:光伏行业供大于求,企业盈利持续下滑,尽管近期有涨价趋势,但上市公司仅从现金流负转正,未达到盈利状态。预计2025年全球光伏需求为657万,而当前产能远超需求。
- 光伏产业竞争与改革:中国企业在光伏制造环节具有统治力,但过度竞争导致价格下降,海外享受低价格优势。出口退税从13%下降到9%,资本市场关注光伏产业的供给侧改革,预计后续将有一系列政策落地。
- 建材行业水泥板块:水泥产业自2016年至2020年经历改革与需求变化,自2021年起需求下行,行业内部成本优势缩小,产能控制现状。政策对产能置换和碳综合的影响,以及产能治理的过渡期安排。
- 玻璃行业供给侧改革:玻璃行业以民营企业为主导,生产特性导致停产会产生阶段性的供需变化。目前面临阶段性机会,预计在冷修结束后3到6个月若竣工需求复苏,玻璃行业将迎来更为强烈的集中性冷修效应。
- 钢铁行业供给侧优化:自2015年开始,钢铁行业经历了两轮供给侧优化周期,当前面临连续亏损和严峻的盈利状况,政府暂停产能置换并提出减量增值目标,新一轮供给侧优化周期可能即将开始。
- 汽车行业产能过剩:汽车行业作为重资产行业,产能利用率对车企盈利能力影响显著。合资品牌产能利用率下滑明显,自主品牌如比亚迪、吉利、长城的产能利用率维持高位。合资品牌为应对产能过剩,采取了关停、代工、出售和升级等策略。
- 石油化工行业供给侧:对比2015年与2025年,化工行业供给侧的问题主要集中在石化下游产品,如息品息,而非过去的纯碱、烧碱等产品。尽管产能过剩,但需求端结构性差异明显,民生和装饰性消费相关的开工率较高。
- 化工行业供给侧压力:金融压力导致企业盈利处于低位,但2025年行业新产能增长可能接近零或小幅增长,企业之间达成供给端共识,避免过度扩产压价。需求增长及政策影响可能使国内供给产品在海外市场迎来增长机会。
研究结论
- 制造业:产能周期进入平稳态势,资本开支有望进入主题区间,龙头股估值溢价可能更高。
- 光伏行业:供大于求,盈利持续下滑,需进行供给侧改革,预计后续将有一系列政策落地。
- 建材行业水泥板块:需求下行,成本优势缩小,产能控制现状,政策对产能置换和碳综合的影响。
- 玻璃行业:面临阶段性机会,预计在冷修结束后3到6个月若竣工需求复苏,玻璃行业将迎来更为强烈的集中性冷修效应。
- 钢铁行业:新一轮供给侧优化周期可能即将开始,投资逻辑应转向寻找在行业底部阶段通过结构调整和控成本实现较好盈利的公司。
- 汽车行业:合资品牌将经历深度调整,自主品牌和新势力发展前景乐观。
- 石油化工行业:供给侧的问题主要体现在石化下游产品,需求增长及政策影响可能使国内供给产品在海外市场迎来增长机会。
- 化工行业:需求增长并未停滞,出口尤其是亚非拉地区的增长显著,预计2025年将是产能周期反转的起点。