核心观点与关键数据
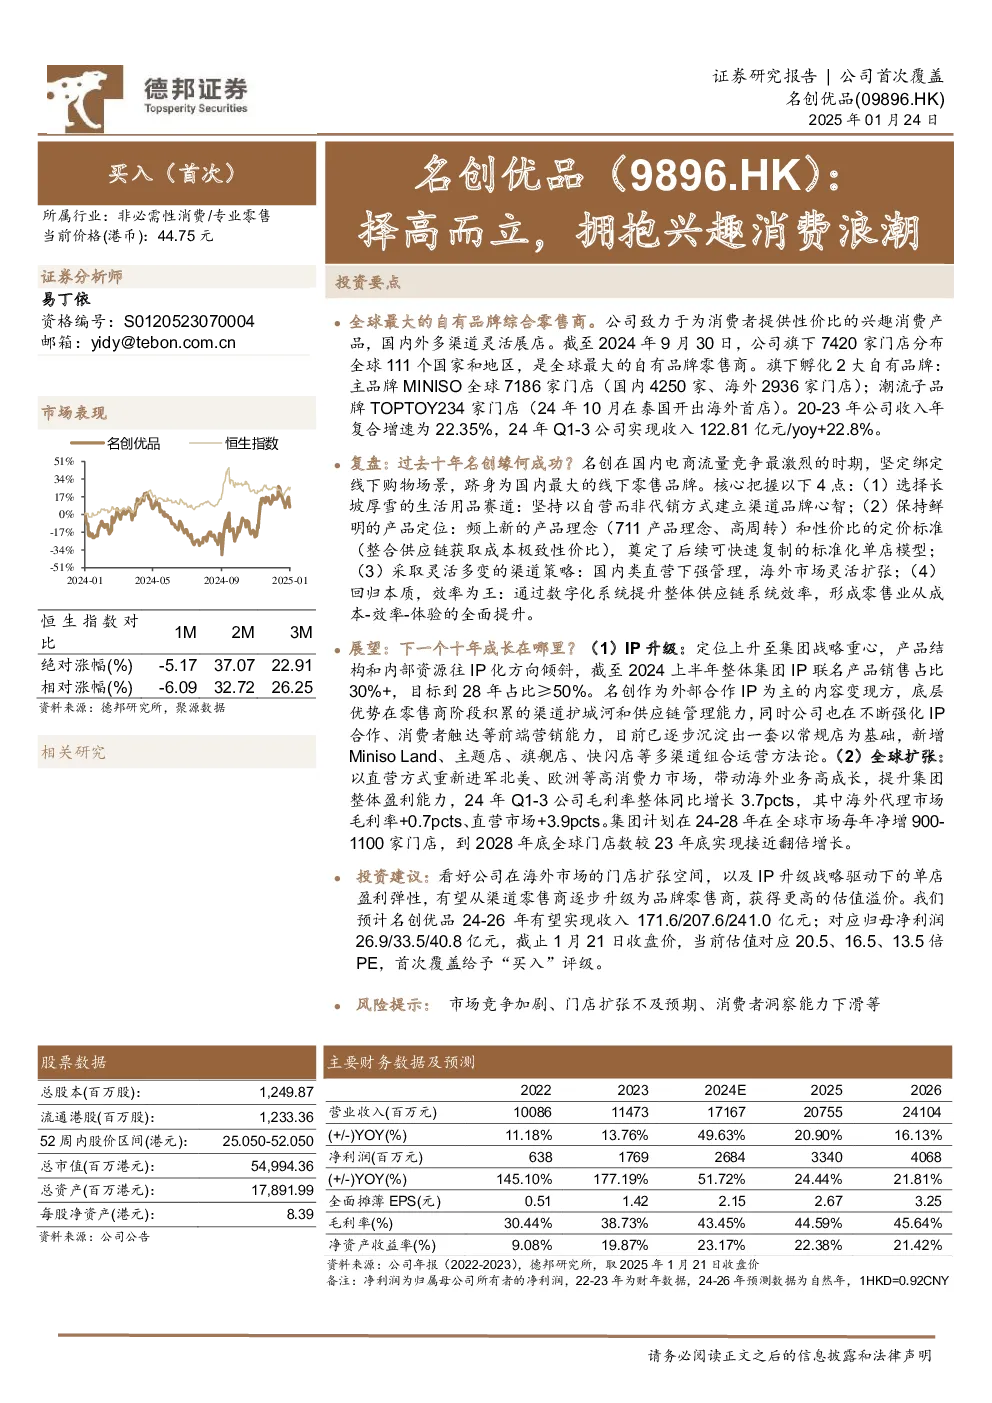
- 公司定位:全球最大的自有品牌综合零售商,专注于为年轻消费者提供“高颜值、高品质、高性价比”的兴趣消费产品,旗下拥有MINISO和TOPTOY两大自有品牌。
- 发展历程:2009年创立,历经初创期、成长期和战略升级期,成功实现中国优质供应链出海,成为全球最大(按GMV计)的自有品牌生活家居综合零售商。
- 财务表现:2020-2023年收入年复合增速22.35%,2023年收入同比增长39.43%,2024Q1-3收入122.81亿元,同比增长22.8%;毛利率创历史新高,2024Q1-3毛利率44.1%,同比增长3.7pcts;海外市场收入占比提升,2024Q1-3海外收入占比37.0%,同比增长4.9pcts。
- 公司治理:股权结构集中,创始人叶国富、杨云云夫妇为实际控制人,持股62.5%;高瓴和腾讯为早期投资者,公司拟收购永辉超市29.4%股份成为第一大股东。
过去十年成功复盘
- 赛道选择:聚焦长坡厚雪的生活用品赛道,坚持自营模式建立渠道品牌心智。
- 产品定位:高频上新的产品理念(“711”理念,每月推新940个SKU)和极致性价比的定价标准(与头部大牌供应商合作,以量制价、不压货款、买断定制)。
- 渠道策略:国内类直营(合伙人模式)快速扩张,海外市场灵活采用代理和直营模式,因地制宜。
- 核心壁垒:通过数字化系统提升供应链效率,实现成本、效率、体验的全面提升,存货周转率行业领先。
下一个十年成长展望
- IP升级:将IP升级至集团战略重心,目标到2028年IP产品销售占比超50%;外部合作150+知名IP,内部孵化自有IP(如DUNDUN鸡);通过内容营销和多元店态矩阵(常规店、MinisoLand、主题店等)增强品牌影响力。
- 全球扩张:以直营方式进军北美、欧洲等高消费力市场,计划2024-2028年每年净增900-1100家门店,到2028年底全球门店数接近翻倍;海外市场单店收入和毛利率持续提升,2024Q1-3海外直营市场毛利率+3.9pcts。
研究结论与投资建议
- 盈利预测:预计2024-2026年收入分别为171.67/207.55/241.04亿元,归母净利润分别为26.9/33.5/40.8亿元。
- 投资建议:看好公司海外市场扩张和IP升级战略,有望从渠道零售商升级为品牌零售商,给予“买入”评级。
- 风险提示:市场竞争加剧、门店扩张不及预期、消费者洞察能力下滑。