板块品种多空推荐理由
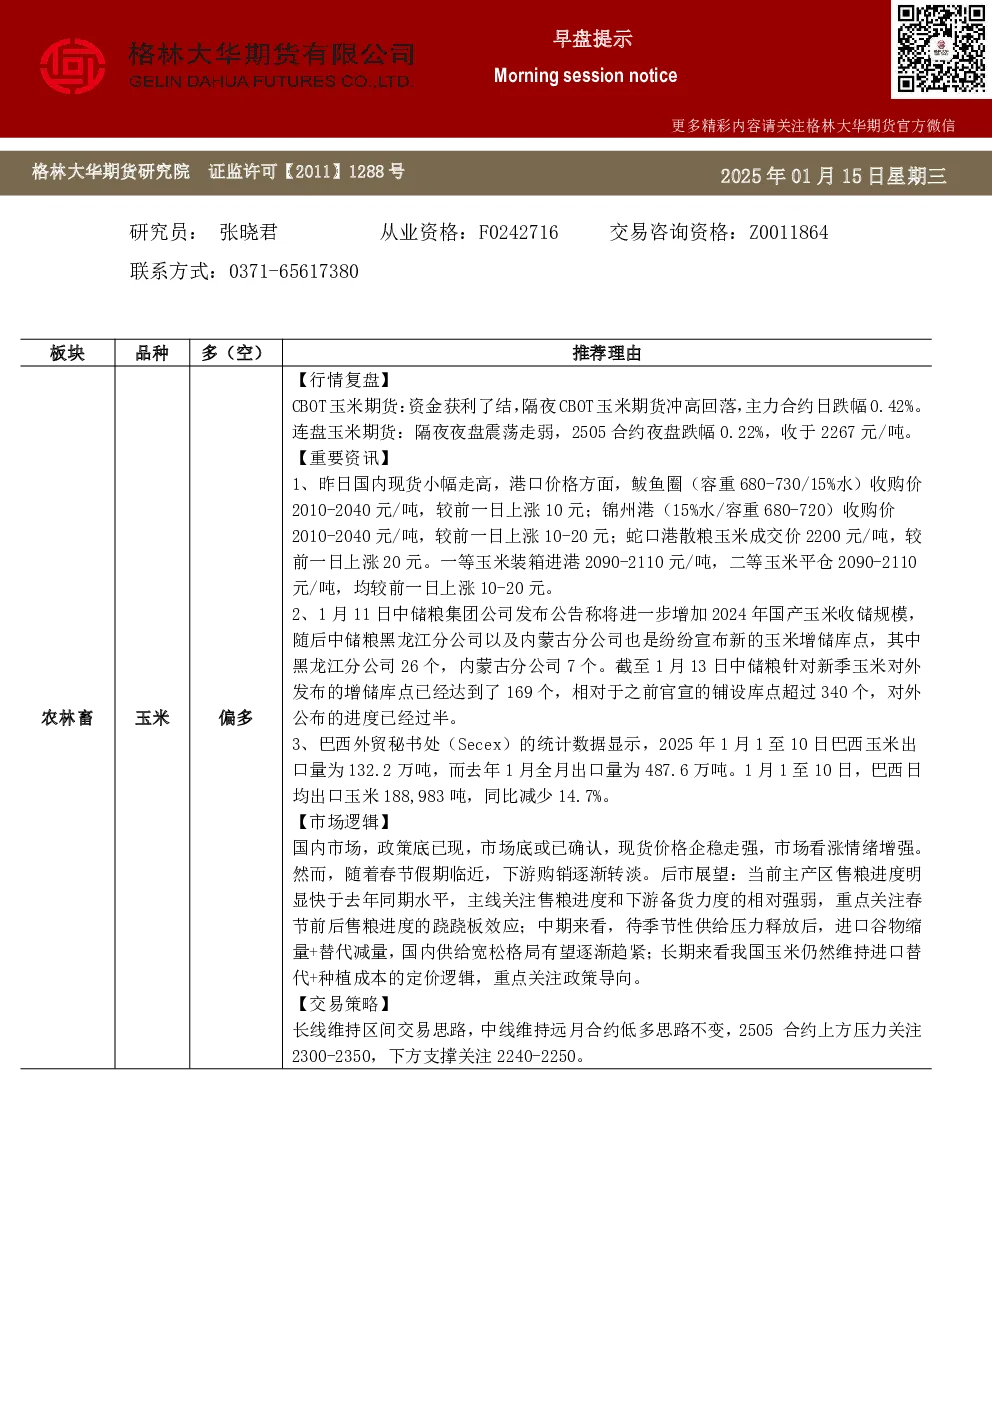
农林畜玉米偏多
- 行情复盘:CBOT玉米期货冲高回落,主力合约日跌幅0.42%;连盘玉米期货震荡走弱,2505合约夜盘跌幅0.22%,收于2267元/吨。
- 重要资讯:
- 国内现货小幅走高,港口价格上涨,一等玉米装箱进港2090-2110元/吨。
- 中储粮进一步增加2024年国产玉米收储规模,截至1月13日已公布169个增储库点。
- 巴西玉米出口量同比减少14.7%,1月1-10日出口132.2万吨。
- 市场逻辑:政策底已现,现货价格企稳走强,市场看涨情绪增强。春节假期临近,下游购销转淡。主线关注售粮进度和下游备货力度,春节前后售粮进度存在跷跷板效应;中期来看,季节性供给压力释放后,进口谷物缩量+替代减量,国内供给宽松格局有望趋紧;长期来看,我国玉米维持进口替代+种植成本的定价逻辑,关注政策导向。
- 交易策略:长线维持区间交易,中线维持远月合约低多,2505合约上方压力2300-2350,下方支撑2240-2250。
生猪偏空
- 行情复盘:昨日生猪期货震荡偏强,LH2503合约日涨幅1.13%,收于13020元/吨;LH2505合约日涨幅0.74%,收于13010元/吨;LH2507合约日涨幅0.72%,收于13350元/吨。
- 重要资讯:
- 全国生猪均价15.65元/公斤,较前一日涨0.06元/斤,今日早间猪价主线小幅上涨。
- 新生仔猪3月起持续增长,11月环比同比增长3%。
- 11月能繁母猪存栏4080万头,环比增长0.17%,已接近产能调控绿色合理区域上线。
- 肥标价差收窄,生猪日度屠宰量增加,供应量增加。
- 市场逻辑:短期北方消费提供支撑,标猪供给充足施压向上空间,北方猪价短期维持区间运行。预计春运后南方人口回流,肥猪消费回落,肥标价差持续收窄,或施压标猪价格进一步走弱。春节后供给压力仍大,且体重或高于节前水平,节后现货有进一步下跌预期,不排除阶段性养殖利润为负的可能,当前远月合约基本兑现跌破成本预期。
- 交易策略:中线维持波段偏空思路,近月合约建议观望为主;假期临近,注意仓位控制,重点关注仓量变化。2503合约支撑12000-12500,上方压力13200-13250;2505合约支撑12500,上方压力13150-13250;2507合约支撑13000,压力13500-13700;2509合约支撑13500,压力14000-14200。
鸡蛋偏空
- 行情复盘:昨日JD2502合约震荡整理,日涨幅0.88%,收于3309元/500kg;2505合约日涨幅0.19%,收于3229元/500kg。
- 重要资讯:
- 主产区鸡蛋均价4.41元/斤,较前一日跌0.01元/斤,主销区均价稳定。
- 全国生产环节平均库存0.97天,流通环节库存0.94天,库存变化不大,整体库存水平偏低。
- 淘汰鸡均价持平,截至1月9日淘汰鸡日龄546天,较前一周减少2天。
- 市场逻辑:当前鸡蛋市场供给维持稳定,下游正常走货,供需相对均衡,鸡蛋价格整体稳定为主;供给增加预期继续后移,当前盘面持续兑现供给后移预期。近月合约交易基差修复主线,远月合约供给矛盾仍存。
- 交易策略:中线维持区间交易思路,2502合约区间下方支撑3250,短线关注3330压力效果,若压力有效则阶段弱势延续。