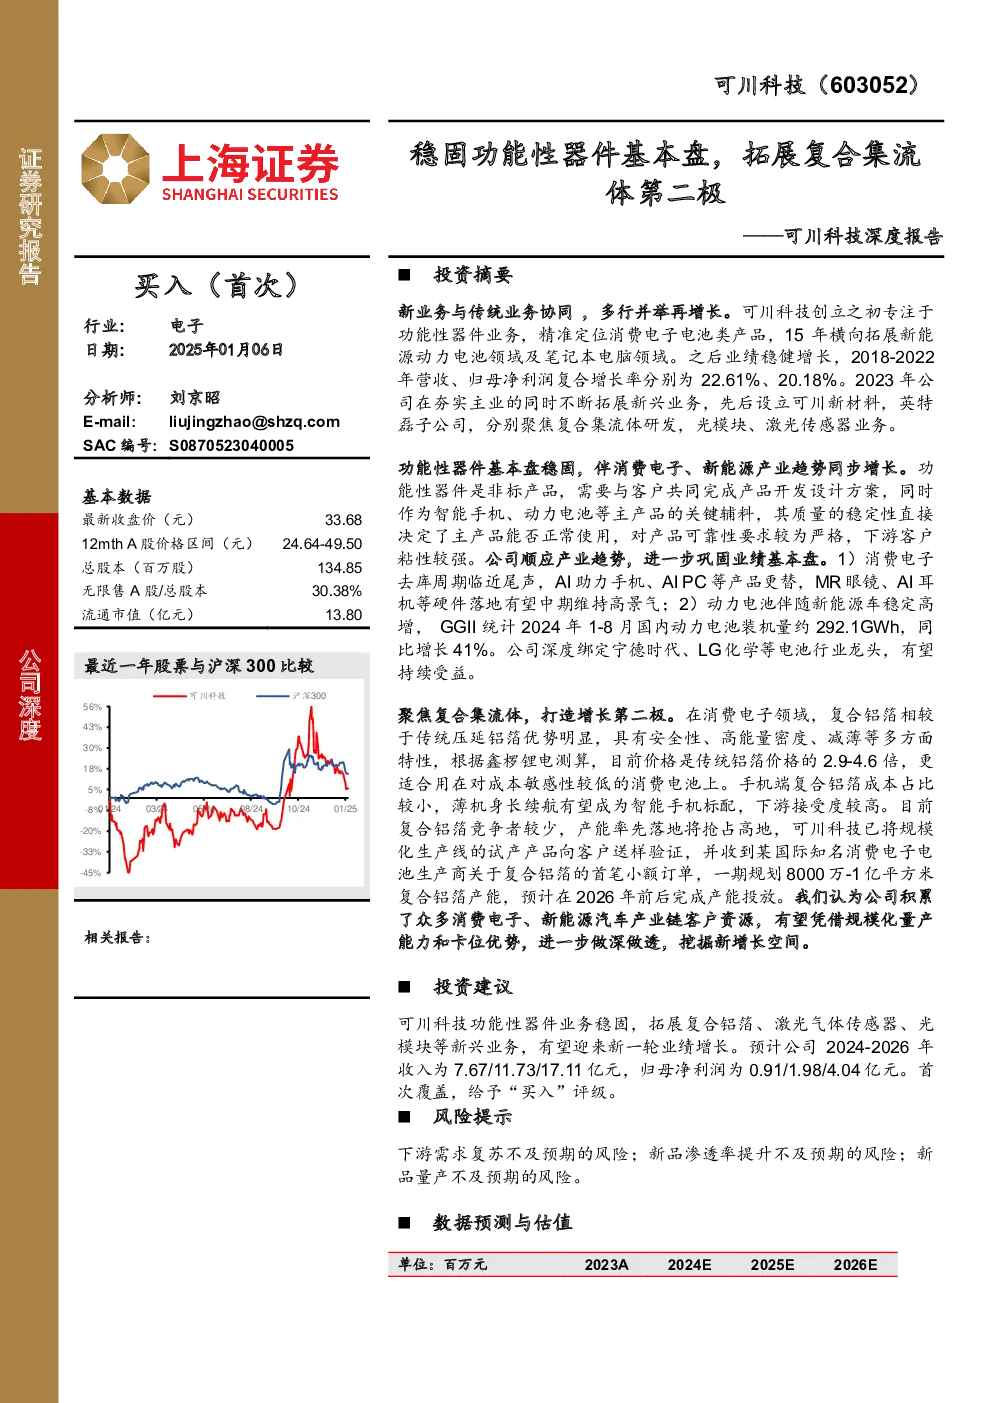
可川科技深度报告总结
1. 公司概况与业务布局
可川科技创立初期专注于功能性器件业务,后拓展至新能源动力电池和笔记本电脑领域。2023年公司积极布局新兴业务,设立可川新材料(复合集流体)和英特磊(光模块、激光传感器)。公司股权结构稳定,一致行动人持股近七成;研发投入持续扩张,2024Q1-Q3研发费用率6.22%,远高于往年。公司现金流充沛,2023年经营活动现金流量净额1.93亿元,资产负债率保持低位。
2. 功能性器件业务
功能性器件应用领域广泛,客户粘性强,主要应用于消费电子、新能源等领域。公司深度绑定宁德时代、LG化学等电池龙头,受益于新能源车高增趋势。2024Q1-Q3营收同比增长5.46%,但毛利率下降,主要因新能源电池业务占比提升及客户降价压力。
3. 消费电子市场趋势
消费电子去库周期临近尾声,AI硬件(手机、PC、AR眼镜、AI耳机)带来增量需求。AI手机渗透率预计2027年达43%,出货量超5.5亿台;AI眼镜和AI耳机市场空间广阔,预计2030年AI硬件市场规模达4741亿美元。
4. 新兴业务布局
4.1 复合集流体
复合集流体优势明显(安全性、高能量密度、减薄),价格较传统铝箔高2.9-4.6倍,更适合消费电子领域。公司一期规划8000万-1亿平方米产能,预计2026年完成投放,已获国际知名电池厂商首笔订单。相较于竞争对手,公司客户优势显著,有望通过规模化量产和卡位效应抢占市场。
4.2 激光气体传感器
激光甲烷传感器应用场景广泛(环保、汽车、矿井等),市场空间广阔,预计2029年市场规模达9.38亿元。产品已小批量出货,自建产能2024年底投产,将加速营收贡献。
4.3 光模块
公司着手布局400G/800G高速率光模块自建产能,拓展业务边界。
5. 盈利预测与估值
预计2024-2026年收入分别为7.67/11.73/17.11亿元,归母净利润为0.91/1.98/4.04亿元。采用相对估值法,可比公司2024-2026年平均PE为20.85X/15.98X/13.17X,公司对应PE为49.99X/22.89X/11.24X。首次覆盖,给予“买入”评级。
6. 风险提示
主要风险包括下游需求复苏不及预期、新品渗透率提升不及预期、新品量产不及预期。