全球风电装机量累计破1TW,中国地区占全球新增装机量近65%
根据GWEC发布的《全球风能报告2024》,2023年全球风电总装机量116.6GW,同比增长50%,其中中国新增装机量达75GW,同比增长106%,占全球新增装机量近65%。全球累计风电总装机量突破1TW,达到1021GW。为达成COP28目标,全球风电年新增装机须从2023年的116.6GW增长到2030年至少320 GW。GWEC预计2024年全球新增装机量将达到131GW,未来5年CAGR 9.4%。
国内海上风电审批进程加快,预计未来装机量增速将加快
国内风电自2021年抢装潮后陷入低谷,海上风电项目延期现象普遍,但2024年以来审批明显提速,预计未来海风新增装机量增速将超过陆风。2023年全球海上风电新增并网装机为10.8GW,同比增长24%,其中中国新增装机6.3GW,占比58%。GWEC预计2024年海上风电新增装机18GW,同比增长80%,未来5年CAGR为27.9%,远高于全球风电未来新增装机9.4%的年化增速,海风占比有望持续提升。
公司风电多业务板块有序推进
公司在风电精密机械部件及风电铸件领域布局有序推进:
- 铸件方面:大型风电铸件项目已完成建设,海上风电18MW轮毂、机架与陆上10MW风电铸件研发成功并实现批量生产。
- 精密零部件方面:约90台套精加工设备已逐步完成安装调试,进入试生产状态。
- 客户方面:与南高齿签署战略合作协议,风电齿轮箱部件供应进入批量化供应阶段。项目达产后,公司将具备年产84,000件风电机组大型齿轮箱零部件及其他精密机械零部件的精加工生产能力。
盈利预测与投资评级
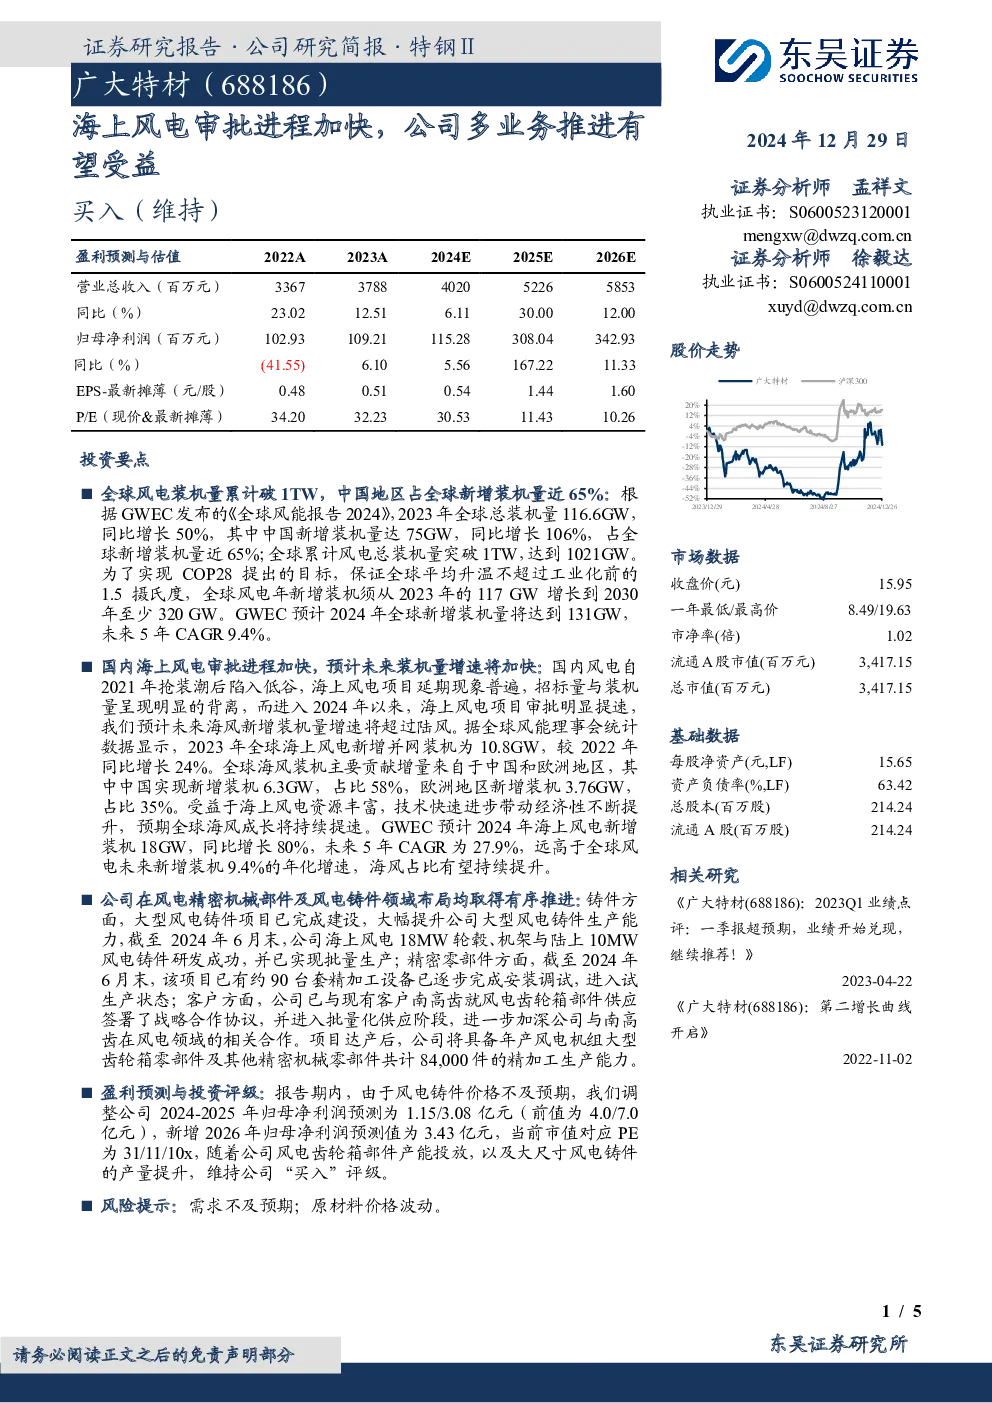
由于风电铸件价格不及预期,调整公司2024-2025年归母净利润预测为1.15/3.08亿元(前值为4.0/7.0亿元),新增2026年归母净利润预测值为3.43亿元。当前市值对应PE为31/11/10x,随着公司风电齿轮箱部件产能投放及大尺寸风电铸件的产量提升,维持公司“买入”评级。
风险提示
需求不及预期;原材料价格波动。