2024年高硫与低硫燃料油市场回顾及2025年展望
2024年高硫燃料油市场
- 供应端:俄罗斯炼厂遇袭(3-4月产能减少80万桶/天),OPEC+持续减产,炼厂利润差导致开工率低,全球重质馏分油库存处于近五年低位。
- 需求端:中东高硫燃料油净出口季节性高位,沙特夏季发电备货,需求增加。
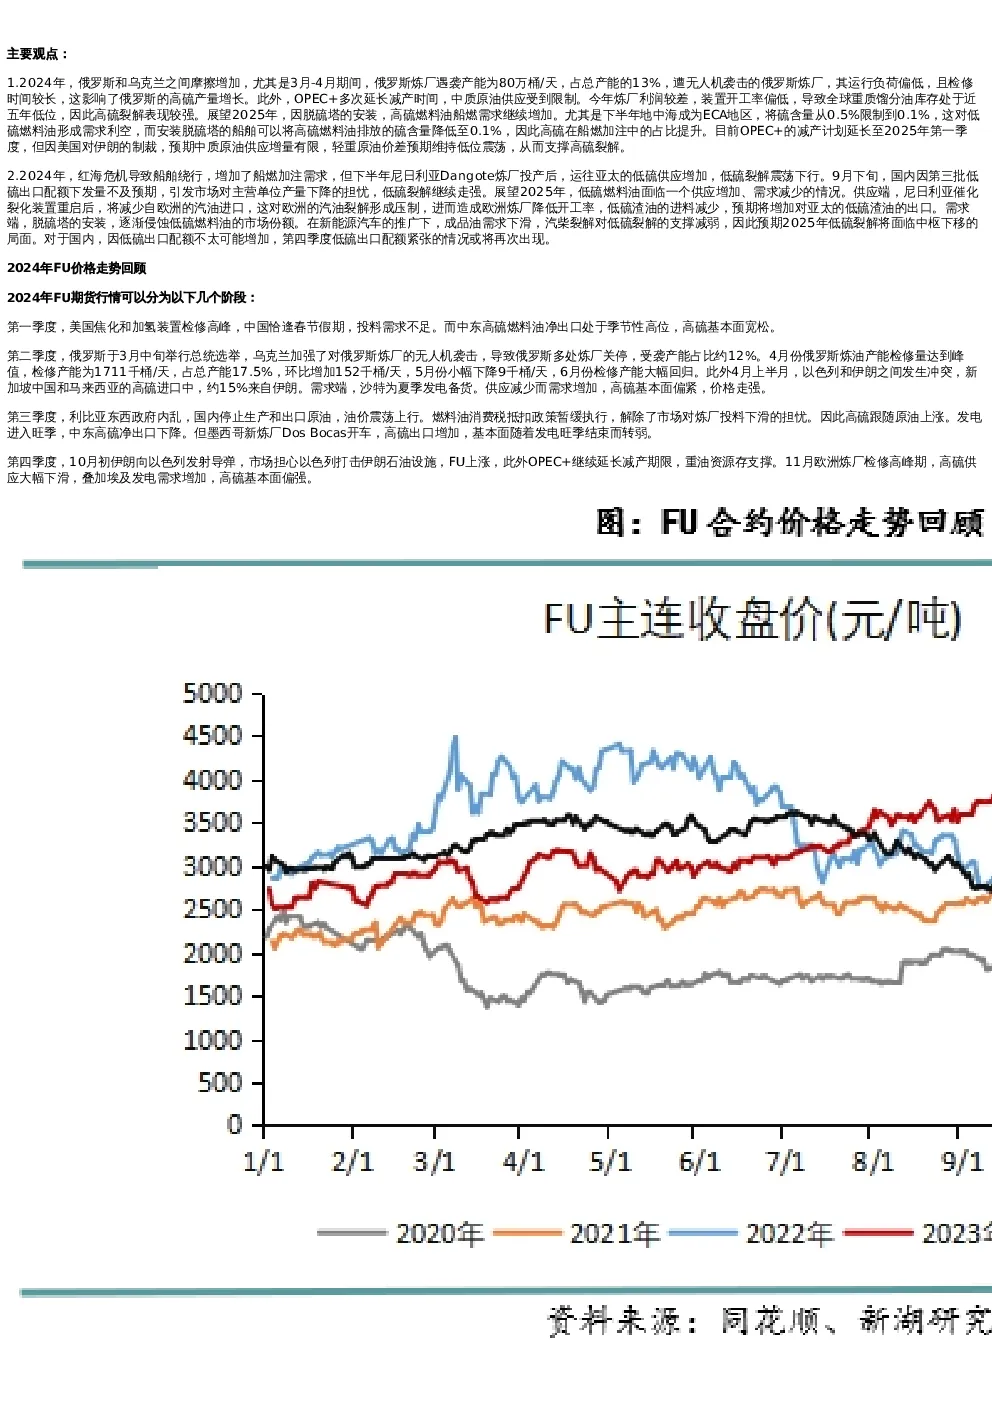
- 价格走势:第一季度因检修和春节需求不足而走弱;第二季度因俄罗斯炼厂关停和需求增加而走强;第三季度随原油上涨和发电旺季结束而转弱;第四季度因伊朗局势、OPEC+减产和欧洲炼厂检修而偏强。
- 2025年展望:脱硫塔安装推动高硫船燃需求增加,地中海成为ECA后低硫需求受压,高硫占比提升。OPEC+减产延续和轻重原油价差低位支撑高硫裂解。
2024年低硫燃料油市场
- 供应端:红海危机增加船燃需求,尼日利亚Dangote炼厂投产提升亚太低硫供应。
- 需求端:国内低硫出口配额不及预期引发产量担忧,脱硫塔安装侵蚀低硫市场份额,新能源汽车推广导致成品油需求下滑。
- 价格走势:第一季度因红海危机和出口配额紧张而走强;第二季度Dangote炼厂投产压制低硫市场;第四季度国内出口配额紧张再次出现。
- 2025年展望:供应增加(尼日利亚汽油出口减少欧洲低硫需求),需求减少(脱硫塔和新能源车影响),低硫裂解中枢下移。国内低硫出口配额难增长,第四季度仍将紧张。
原油基本面
- 需求:2025年全球石油需求增长110万桶/日至10390万桶/日,LPG、乙烷、石脑油需求增量占比约60%,少数非经合组织国家引领增长。交通用油接近达峰,柴油需求同比负增长。
- 供应:2025年全球石油产量增长190万桶/日至10480万桶/日,非OPEC+贡献70%(美国、巴西、加拿大等)。加拿大TMX管道增加出口,巴西、挪威、沙特、哈萨克斯坦产量预期提升。
高硫燃料油供应
- 主要来源:俄罗斯、中东、拉丁美洲。中东炼厂燃料油收率最高(16%),俄罗斯(8.9%),欧洲(5.7%),中国(1.8%)。
- 2024年出口:中东出口约4684万吨(增249万吨),俄罗斯出口约3118万吨(增122万吨),中国为主要进口国。
- 2025年供应:炼厂检修减少,出口增加。墨西哥Olmeca炼厂投产推动高硫产量增长。
低硫燃料油供应
- 主要来源:西北欧、拉丁美洲、非洲。科威特Al-Zour炼厂超低硫出口增长54万吨。南苏丹管道维修后预计2025年投入使用。
- 尼日利亚Dangote炼厂:2025年汽油产能提升至280千桶/天,减少欧洲汽油出口,进而增加亚太低硫渣油出口(保守估计全球低硫供应增7%)。
- 中国:2024年低硫进口减少47万吨,出口配额难增长,第四季度或将再次紧张。
船燃加注需求
- 新加坡:2023年船燃销量超五千万吨,低硫燃料油占比主导,2024年销量同比减少72万吨,高硫占比提升至37%。
- ECA影响:地中海2025年5月1日起实施SECA(硫含量0.1%),低硫VLSFO需求下降,转而增加船用轻柴油和ULSFO需求。
- FuelEU Maritime:2025年1月1日起实施,要求船舶燃料温室气体排放降低,可能推动生物燃料需求增长50万吨。
高硫燃料油需求
- 发电:沙特、埃及需求较强。沙特高硫发电需求2025年3月降至58万桶/天,埃及夏季需求增长需关注天然气供应。
- 炼厂投料:中国地方炼厂进口高硫燃料油作为原料,2024年进口减少293万吨。美国因轻质原油丰富仍需进口(减少422万吨),但自加拿大和委内瑞拉进口增加。
- 消费税抵扣政策:新规将抵扣比例降至50%-60%,增加税费成本450-600元/吨,可能打击炼厂加工高硫燃料油的积极性。
价格价差分析
- 低硫:2025年欧洲汽油裂解走弱压制低硫,地中海ECA需求利空,出口退税下调(13%→9%)影响航煤和柴油去调和低硫,配额难增长导致第四季度紧张。
- 高硫:2025年炼厂仍需进口高硫作为原料,消费税抵扣政策利空投料需求。OPEC+减产延续影响轻重原油价差及高硫裂解。
新湖观点
- 高硫:2025年因脱硫塔安装和ECA政策,高硫船燃需求增加,占比提升。OPEC+减产和轻重原油价差低位支撑高硫裂解。
- 低硫:2025年供应增加(尼日利亚影响),需求减少(脱硫塔和新能源车),低硫裂解中枢下移。国内出口配额紧张或将持续。