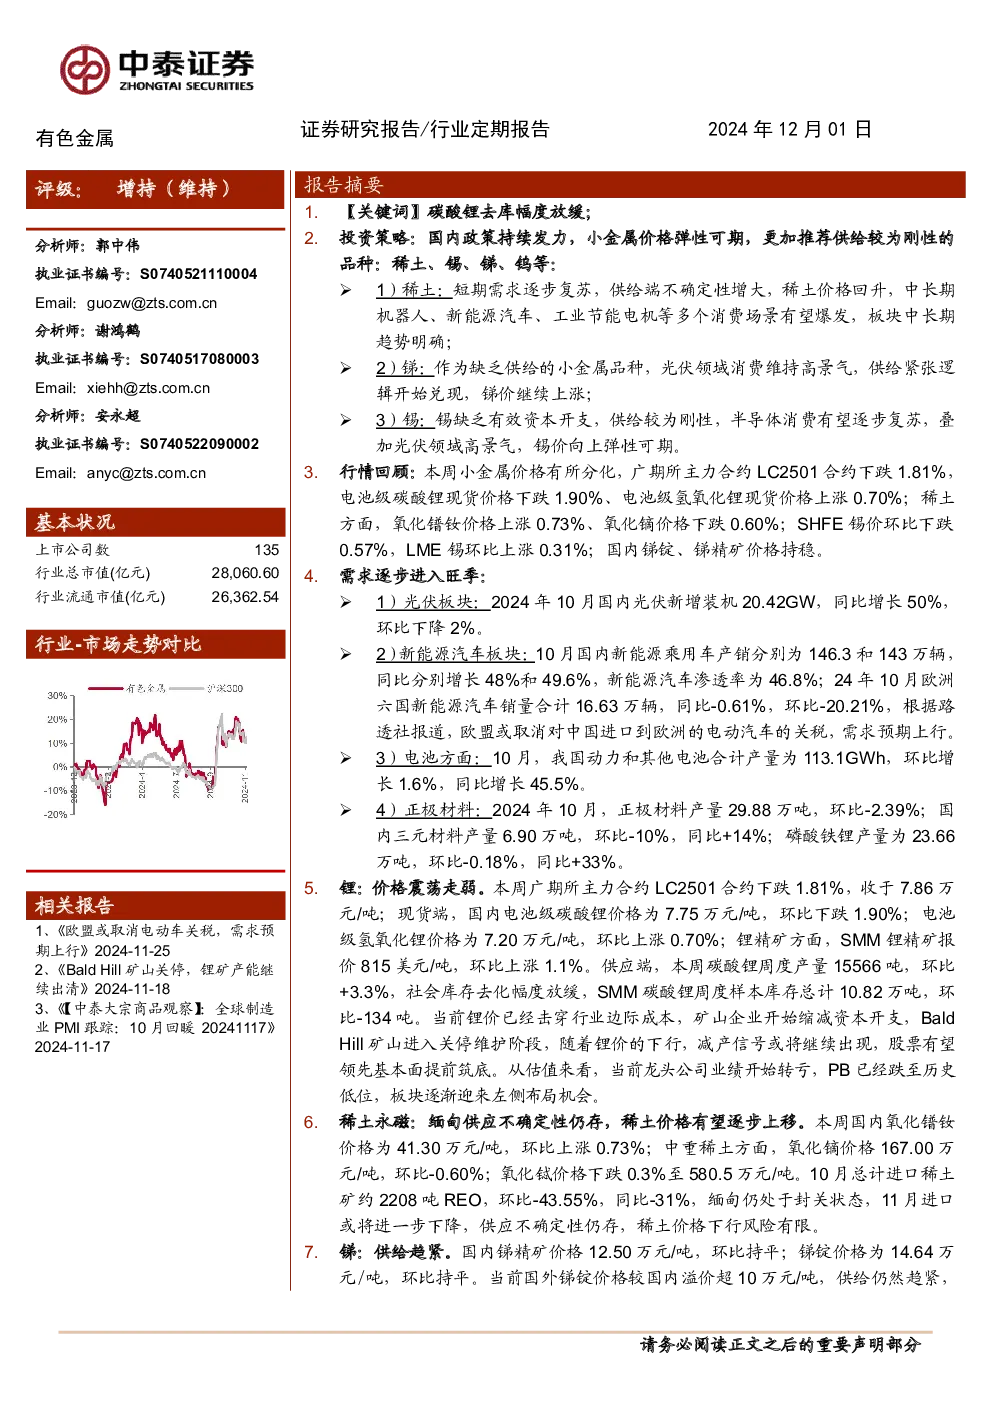
有色金属行业定期报告
1. 基本状况
- 上市公司数量:135家
- 行业总市值:28,060.60亿元
- 行业流通市值:26,362.54亿元
2. 行业相关报告
- 《欧盟或取消电动车关税,需求预期上行》(2024-11-25)
- 《BaldHill矿山关停,锂矿产能继续出清》(2024-11-18)
- 《【中泰大宗商品观察】:全球制造业PMI跟踪:10月回暖》(2024-11-17)
3. 投资策略
- 推荐供给较为刚性的品种:稀土、锡、锑、钨等。
- 稀土:短期需求复苏,供给端不确定性增大,价格回升,中长期增长趋势明确。
- 锑:光伏领域高景气,供给紧张,价格继续上涨。
- 锡:半导体消费复苏,光伏领域高景气,价格弹性可期。
4. 行情回顾
- 锂:碳酸锂价格震荡走弱,广期所主力合约LC2501下跌1.81%,电池级碳酸锂现货价格下跌1.90%,电池级氢氧化锂现货价格上涨0.70%。
- 稀土:氧化镨钕价格上涨0.73%,氧化镝价格下跌0.60%。
- 锡:SHFE锡价环比下跌0.57%,LME锡环比上涨0.31%。
- 锑:国内锑锭、锑精矿价格持稳。
5. 需求分析
- 光伏板块:2024年10月国内光伏新增装机20.42GW,同比增长50%,环比下降2%。
- 新能源汽车板块:10月国内新能源乘用车产销分别为146.3万辆和143万辆,同比分别增长48%和49.6%,渗透率为46.8%。欧盟或取消电动车关税,需求预期上行。
- 电池方面:10月,我国动力和其他电池合计产量为113.1GWh,环比增长1.6%,同比增长45.5%。
- 正极材料:2024年10月,正极材料产量29.88万吨,环比-2.39%;三元材料产量6.90万吨,环比-10%,同比+14%;磷酸铁锂产量为23.66万吨,环比-0.18%,同比+33%。
6. 供应分析
- 锂:供应端,本周碳酸锂周度产量15,566吨,环比+3.3%,社会库存去化幅度放缓。
- 稀土:缅甸供应不确定性仍存,稀土价格有望逐步上移。
- 锑:供给趋紧,国内外价差修复。
- 锡:需求复苏与供应收缩共振,锡价中枢上行趋势不改。
7. 风险提示
- 宏观经济波动、技术替代风险、产业政策变动风险、新能源汽车销量不及预期风险、供需测算的前提假设不及预期风险、研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险等。