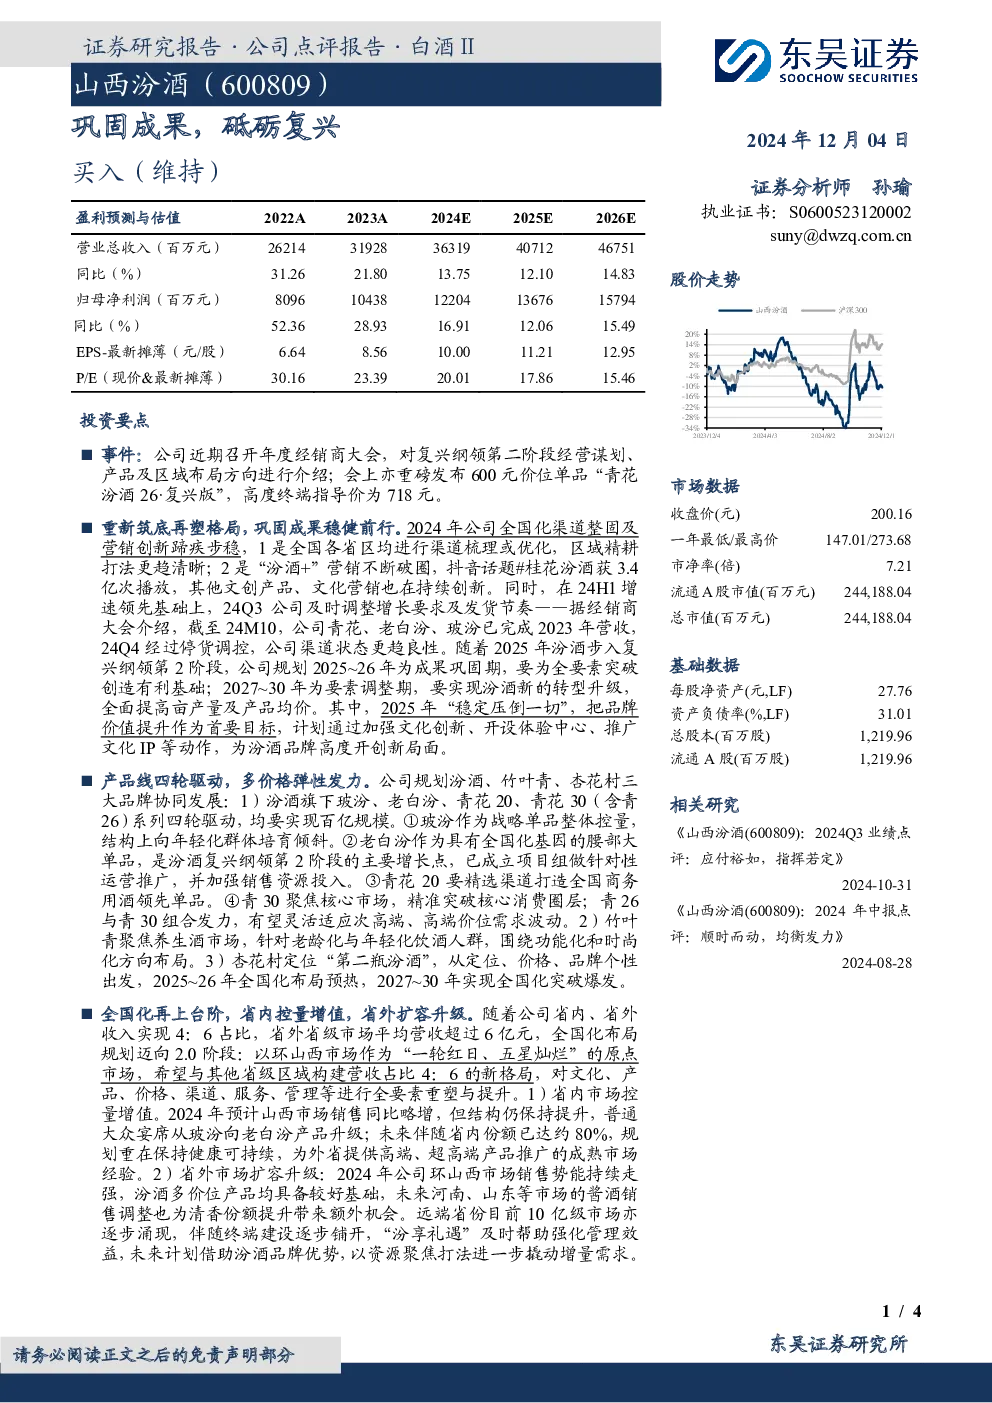
核心观点与关键数据
- 公司动态:近期召开年度经销商大会,发布600元价位单品“青花汾酒26·复兴版”,高度终端指导价为718元。
- 经营策略:2024年公司全国化渠道整固及营销创新蹄疾步稳,全国各省区均进行渠道梳理或优化,区域精耕打法更趋清晰;“汾酒+”营销不断破圈,抖音话题#桂花汾酒获3.4亿次播放。
- 业绩表现:2024年Q3公司及时调整增长要求及发货节奏,截至2024年10月,青花、老白汾、玻汾已完成2023年营收;Q4经过停货调控,公司渠道状态更趋良性。
产品线布局
- 三大品牌协同发展:汾酒、竹叶青、杏花村。
- 汾酒旗下产品线:玻汾、老白汾、青花20、青花30(含青26)四轮驱动,均要实现百亿规模。
- 玻汾:战略单品,整体控量,结构向年轻化群体培育倾斜。
- 老白汾:腰部大单品,复兴纲领第2阶段主要增长点,已成立项目组做针对性运营推广,加强销售资源投入。
- 青花20:精选渠道打造全国商务用酒领先单品。
- 青花30:聚焦核心市场,精准突破核心消费圈层;青26与青30组合发力,灵活适应次高端、高端价位需求波动。
- 竹叶青:聚焦养生酒市场,围绕功能化和时尚化方向布局。
- 杏花村:定位“第二瓶汾酒”,2025~26年全国化布局预热,2027~30年实现全国化突破爆发。
全国化布局
- 省内市场:控量增值,2024年预计山西市场销售同比略增,结构仍保持提升,普通大众宴席从玻汾向老白汾产品升级;未来重在保持健康可持续,为外省提供高端、超高端产品推广的成熟市场经验。
- 省外市场:扩容升级,2024年环山西市场销售势能持续走强,汾酒多价位产品均具备较好基础;未来计划借助汾酒品牌优势,以资源聚焦打法进一步撬动增量需求。
盈利预测与投资评级
- 盈利预测:调整2024~26年归母净利润至122.0、136.8、157.9亿元(前值124.2、142.0、164.2亿元),同比+17%、12%、15%。
- 投资评级:维持“买入”评级,当前市值对应2024~26年PE为20/18/15X。
- 风险提示:宏观经济持续走弱超预期风险;紧缩形势加剧风险;省外竞争超预期风险等。