核心观点与关键数据
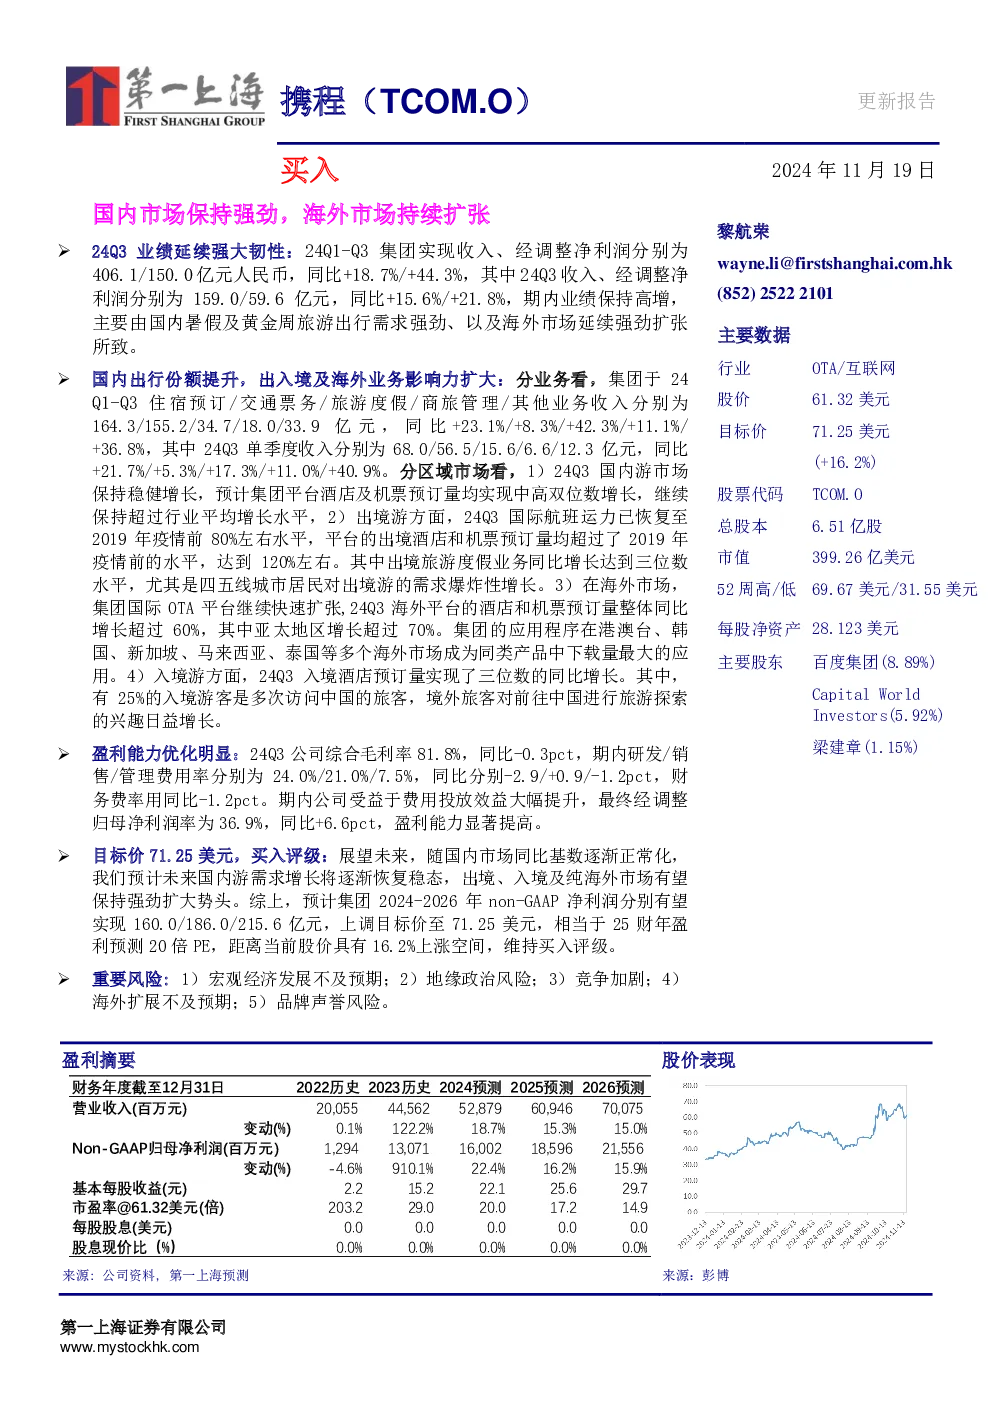
- 业绩表现:2024年前三季度,集团实现收入406.1亿元,同比增长18.7%;经调整净利润150.0亿元,同比增长44.3%。其中,第三季度收入159.0亿元,同比增长15.6%;经调整净利润59.6亿元,同比增长21.8%。业绩高增主要得益于国内暑期及黄金周旅游需求强劲,以及海外市场持续扩张。
- 业务板块:
- 国内市场:住宿预订、交通票务、旅游度假、商旅管理及其他业务收入分别为164.3/155.2/34.7/18.0/33.9亿元,同比增长23.1%/8.3%/42.3%/11.1%/36.8%。第三季度国内游市场保持稳健增长,平台酒店及机票预订量实现中高双位数增长。
- 出境市场:第三季度国际航班运力恢复至疫情前80%左右,平台出境酒店和机票预订量均超过疫情前水平(120%)。出境旅游度假业务同比增长三位数,四五线城市居民需求爆发。
- 海外市场:国际OTA平台快速扩张,第三季度酒店和机票预订量同比增长超过60%,亚太地区增长超过70%。应用程序在港澳台、韩国、新加坡等市场成为同类产品下载量最大应用。
- 入境市场:第三季度入境酒店预订量同比增长三位数,其中25%的游客为多次访问中国旅客,境外游客对中国旅游兴趣日益增长。
- 盈利能力:第三季度综合毛利率81.8%,同比-0.3pct;研发/销售/管理费用率分别为24.0%/21.0%/7.5%,同比分别-2.9/+0.9/-1.2pct;财务费用率同比-1.2pct。经调整归母净利润率为36.9%,同比+6.6pct,盈利能力显著提升。
研究结论
- 未来展望:随着国内市场基数逐渐正常化,预计国内游需求将恢复稳态,而出境、入境及纯海外市场有望保持强劲扩张。预计集团2024-2026年non-GAAP净利润分别为160.0/186.0/215.6亿元。
- 目标价与评级:上调目标价至71.25美元,相当于25财年盈利预测20倍PE,距离当前股价具有16.2%上涨空间,维持买入评级。
- 重要风险:宏观经济不及预期、地缘政治风险、竞争加剧、海外扩展不及预期、品牌声誉风险。