-
市场回溯及展望
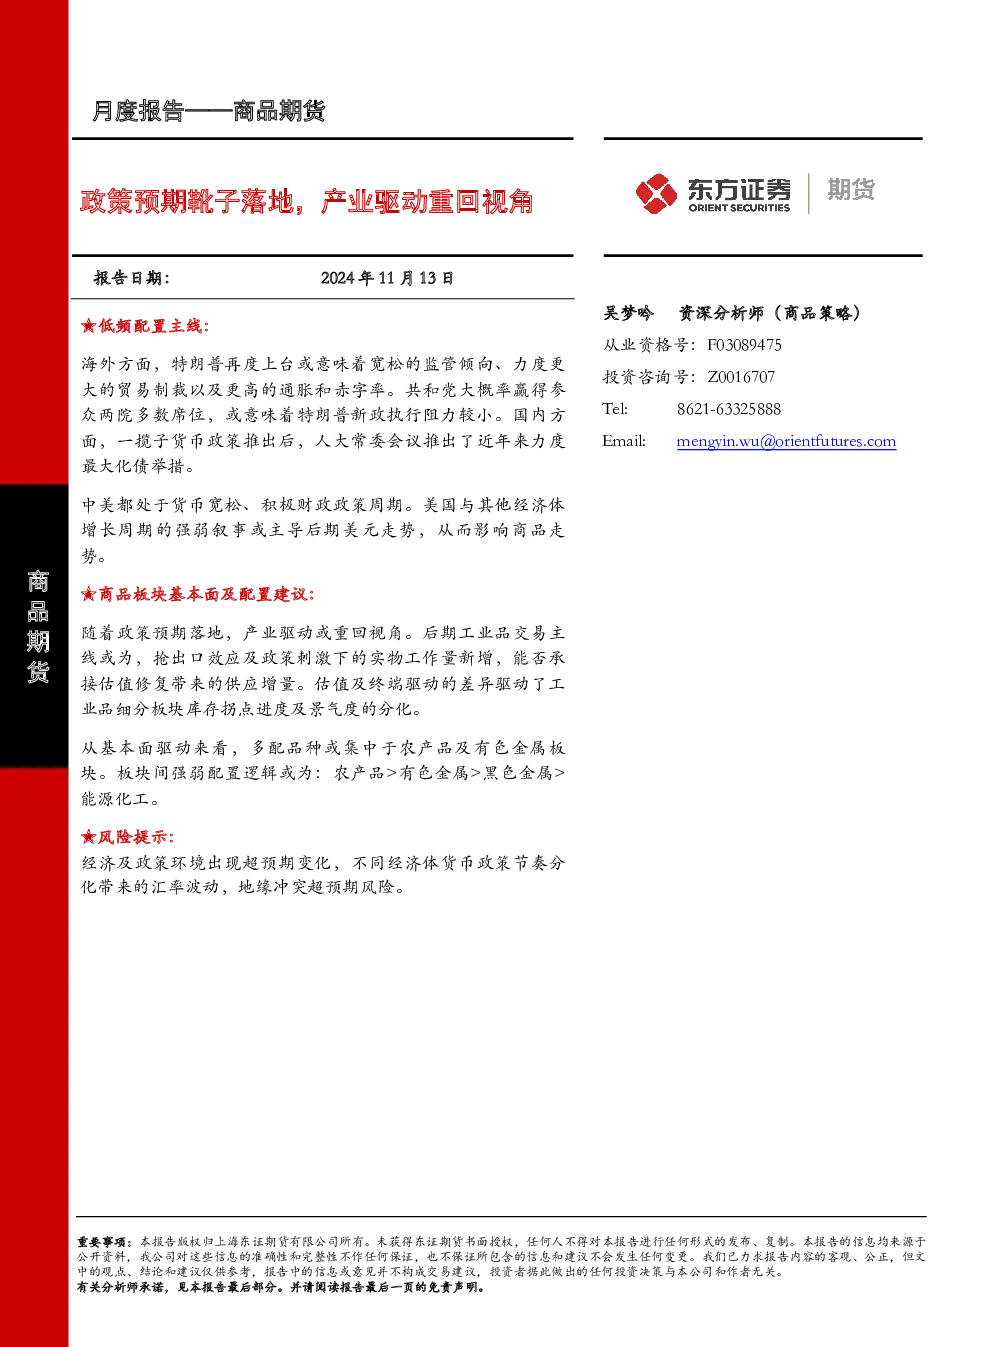
- 10月国内商品市场呈V字型走势,前期因稳增长政策预期改善商品基本面,后期交易美国大选预期和国内财政政策力度。
- 近期商品市场重回理性,波动率下降,宏观政策预期边际变化驱动板块分化。
-
总量驱动
- 海外经济:美国经济维持韧性,消费需求强劲,美债利率创新高,通胀压力仍存。特朗普再度当选或带来宽松监管、更大贸易制裁及更高通胀和赤字率,限制美联储降息空间。
- 国内经济:三季度GDP同比4.6%,逆周期调控政策必要性提升。制造业PMI回升,供需好转,价格因素低位回升。出口强于进口,内需仍需政策提振。国内补库周期,美国库存周期补库力度趋弱。
-
板块逻辑
- 库存维度:各板块库存分化,黑色金属库存分化缓和,成材库存去化停滞,铁矿库存高位但累库压力缓和;有色金属库存去化能力好于其他板块;化工板块部分品种库存累库,源于供应增长。
- 贵金属:黄金因通胀压力、利率中枢上行及避险需求维持多配属性,金银走势分化。
- 黑色金属:政策改善估值,钢厂盈利修复,供应增长,需求端无有效增量,螺纹社会库存由去库转累库,卷板高库存高周转,关注出口承接能力及铁矿发运到港。
- 有色金属:库存去化能力好于其他板块,上游供应约束,下游需求尚好,潜在风险为远期供应增量预期。
- 能源化工:原油库存偏低,供应增量有限,油价下跌计价需求悲观预期和地缘冲突溢价。油化工品种估值回落,聚脂链上游议价能力弱化,乙二醇供需紧平衡,建材链供需偏宽松,纯碱走势弱于玻璃。
- 农产品:美豆、美玉米等估值下修至种植成本下方,天气题材受抑制,估值低且与经济周期低相关性提供避险属性,多头资金集中于供应端题材及政策调整。
-
核心策略
- 中美均处于货币宽松、积极财政政策周期,美国与其他经济体增长周期强弱影响美元走势。
- 政策预期落地后,产业驱动重回视角,工业品交易主线为抢出口及政策刺激下的实物工作量新增,能否承接估值修复带来的供应增量。
- 多配品种集中于农产品及有色金属板块,板块间强弱配置逻辑为:农产品>有色金属>黑色金属>能源化工。
-
风险提示
- 经济及政策环境超预期变化,不同经济体货币政策节奏分化带来的汇率波动,地缘冲突超预期风险。