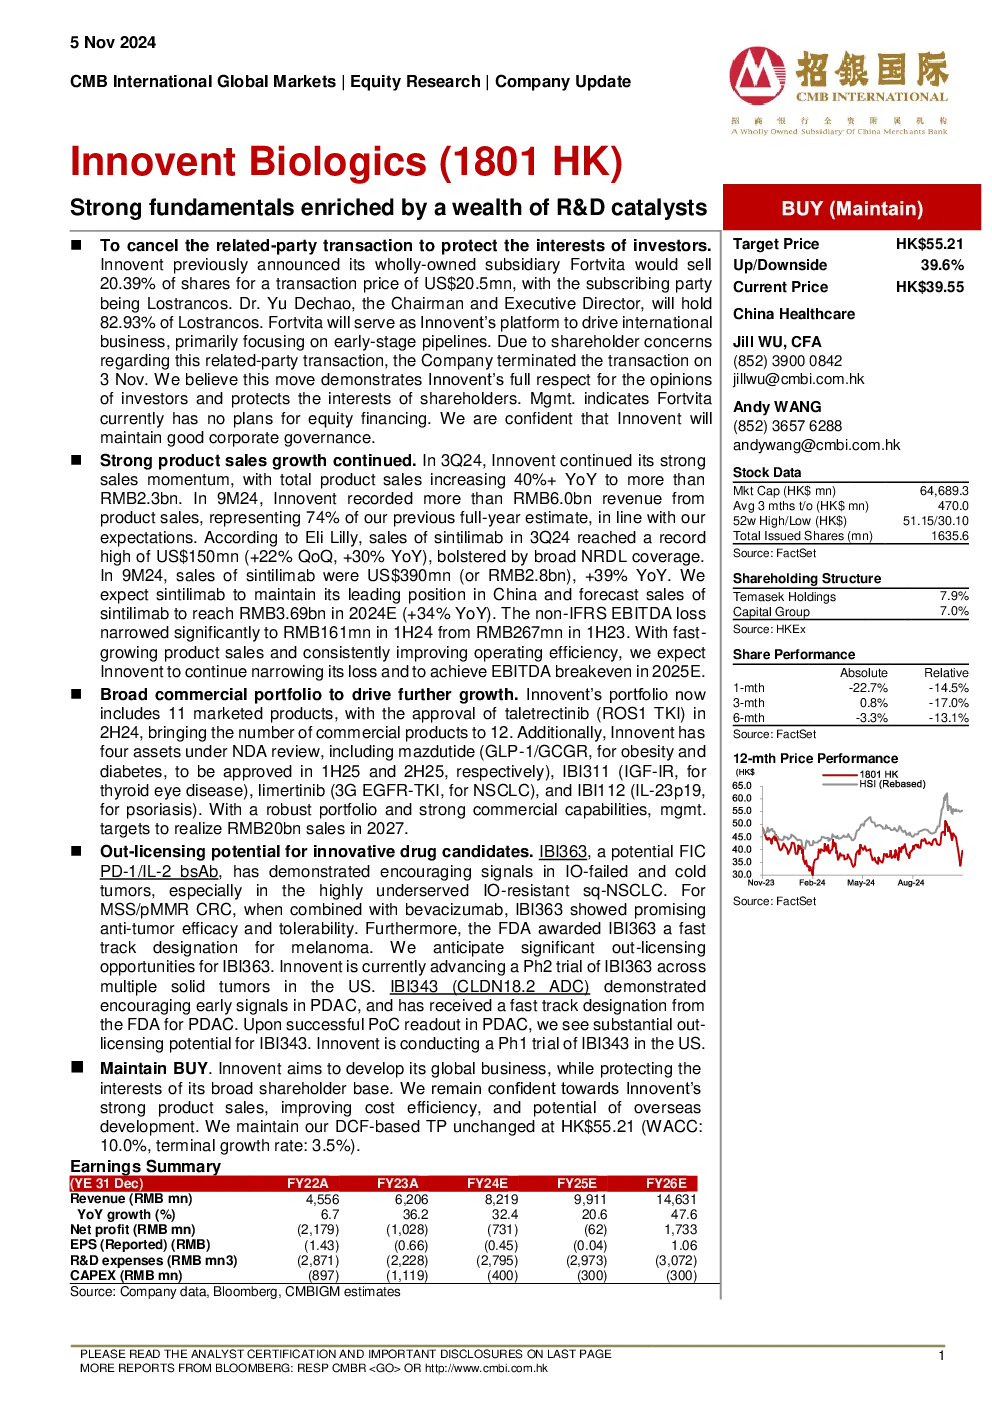
核心观点与关键数据
取消关联交易,保护投资者利益
Innovent此前宣布其全资子公司Fortvita将以2050万美元出售20.39%股份给Lostrancos(其董事长兼执行董事尤德超博士持有Lostrancos 82.93%股权),但因股东担忧,公司于11月3日终止交易。此举体现公司尊重投资者意见,保护股东利益,且Fortvita暂无股权融资计划。
产品销售强劲增长
2024年第三季度,Innovent产品总销售额同比增长超40%,达超23亿元人民币;前九个月收入超60亿元人民币,符合预期。Sintilimab销售额创历史新高,达1.5亿美元(同比增长30%),前九个月销售额为3.9亿美元(同比增长39%)。预计2024年Sintilimab销售额达36.9亿元人民币(同比增长34%)。
EBITDA亏损收窄,有望2025年盈亏平衡
2024年上半年非IFRS EBITDA亏损收窄至1.61亿元人民币(2023年上半年为26.7亿元人民币)。随着销售增长和效率提升,预计2025年实现EBITDA盈亏平衡。
广泛商业组合推动增长
Innovent已上市产品增至12款(含taletrectinib),另有四款产品处于NDA审查阶段(mazdutide、IBI311、limertinib、IBI112),目标2027年实现200亿元人民币销售额。
创新候选药物许可潜力
- IBI363:PD-1/IL-2二特异性抗体,在免疫治疗失败和冷肿瘤中展现良好信号,FDA授予快速审批通道资格,预计有显著对外授权机会,正在美国推进多瘤种II期临床。
- IBI343:CLDN18.2 ADC,在PDAC中展现积极信号,FDA授予快速审批通道资格,预计有巨大对外授权潜力,正在美国推进I期临床。
- IBI112:IL-23p19抗体,短期疗效显著,FDA已受理NDA,预计峰值销售额约23亿元人民币。
CVM领域布局
- Mazdutide:GLP-1/GCGR双靶点药物,预计2025年分别获批肥胖症和糖尿病,GLORY-1试验显示14.84%体重减轻,安全性优于竞品,有望占据显著市场份额。
- Sintbilou(PCSK9):预计2024年10月参与NRDL谈判,2025年1月可能纳入目录。
- IBI311(IGF-IR):预计2025年Q1获批治疗甲状腺眼病。
研究结论
维持买入评级,目标价55.21港元。Innovent凭借强劲销售、成本效率提升和海外发展潜力,有望实现增长与盈利改善,创新管线具备全球市场潜力。