核心观点
- 产能周期驱动,煤炭行业高景气度延续:2016年以来的供给侧改革累计退出11亿吨产能,远超8亿吨目标,实际新增产能有限。十三五期间新建产能释放相对充分,未来真实释放规模有限。十四五期间,伴随国民经济增长,煤炭绝对消费量将稳中有增,行业仍处高景气发展阶段。
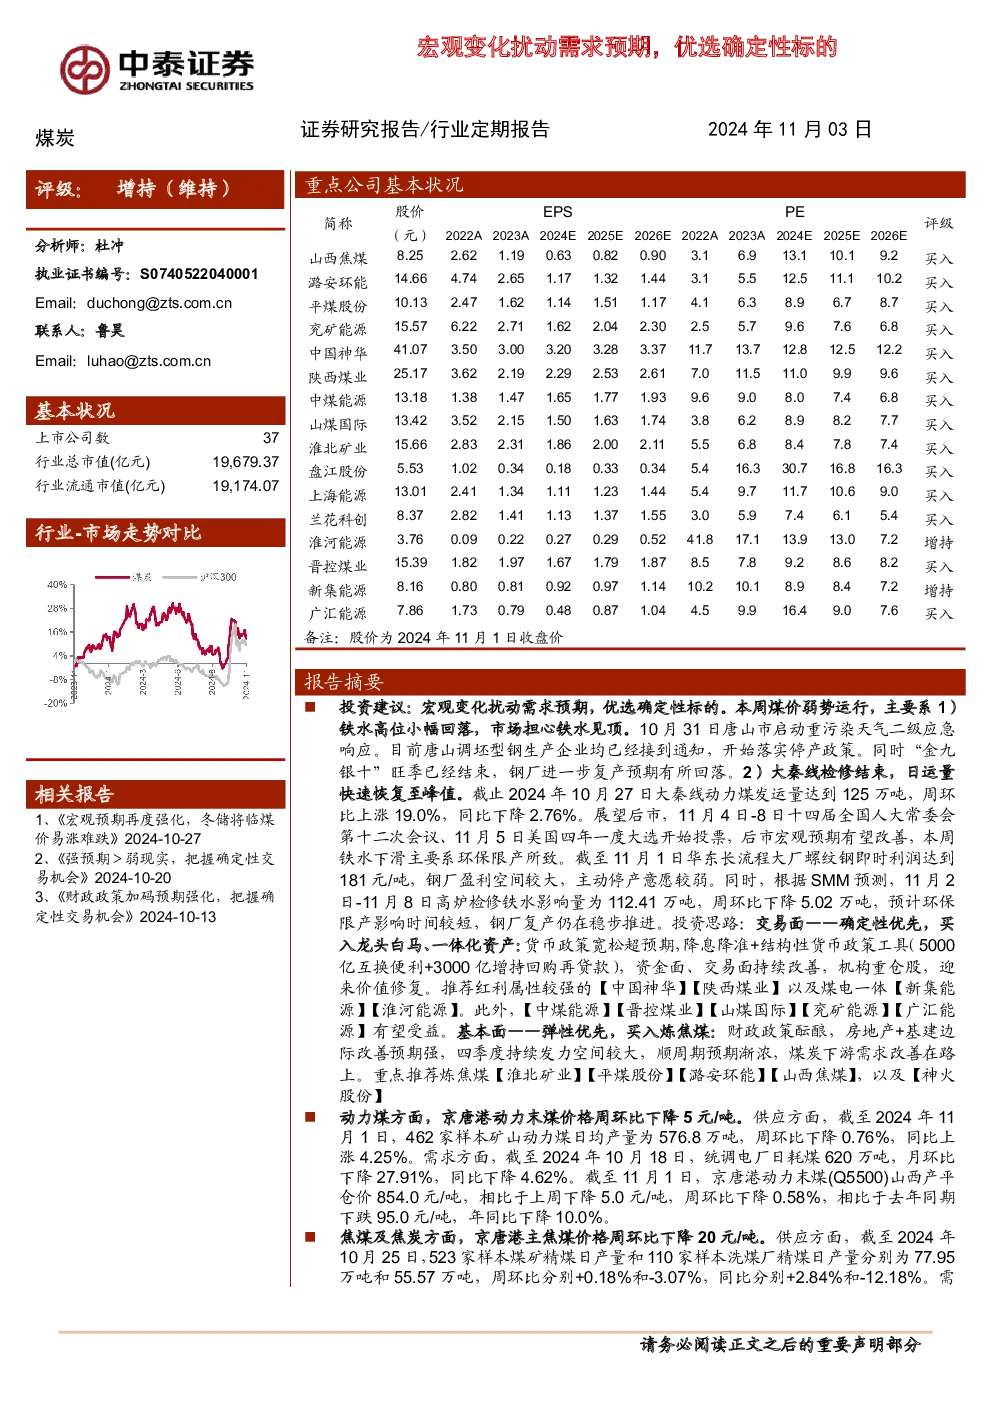
投资建议
- 宏观变化扰动需求预期,优选确定性标的:
- 交易面:买入龙头白马、一体化资产,如【中国神华】【陕西煤业】【新集能源】【淮河能源】,受益个股包括【中煤能源】【晋控煤业】等。
- 基本面:买入炼焦煤,如【淮北矿业】【平煤股份】【潞安环能】【山西焦煤】【神火股份】,受益于财政政策酝酿、房地产+基建边际改善预期。
关键数据
- 动力煤:
- 供应:462家样本矿山日均产量576.8万吨,周环比下降0.76%,同比上涨4.25%。
- 需求:统调电厂日耗煤620万吨,月环比下降27.91%,同比下降4.62%。
- 价格:京唐港动力末煤(Q5500)山西产平仓价854.0元/吨,周环比下降0.58%,同比下降10.0%。
- 焦煤及焦炭:
- 供应:523家样本煤矿精煤日产量77.95万吨,110家样本洗煤厂精煤日产量55.57万吨,周环比分别+0.18%和-3.07%,同比分别+2.84%和-12.18%。
- 需求:247家钢企铁水日产235.47万吨,周环比下降0.09%,同比下降2.46%。
- 价格:京唐港山西产主焦煤库提价1740.0元/吨,周环比下降1.14%,同比下降24.7%。
经营追踪
- 主要公司9月及前三季度数据:
- 中国神华:9月煤炭产量同比-2.2%,销量同比-2.6%;1-9月煤炭产量同比+1.0%,销量同比+3.8%。
- 陕西煤业:9月煤炭产量同比+6.04%,销量同比+5.31%;1-9月产量同比+2.82%,销量同比+2.38%。
- 中煤能源:9月煤炭产量同比+9.1%,销量同比+18.5%;1-9月产量同比+1.1%,销量同比-4.3%。
- 兖矿能源:Q3煤炭产量同比+9.81%,销量同比+0.68%;1-9月产量同比+8.75%,销量同比+2.18%。
- 山煤国际:Q3原煤产量同比+1.81%,销量同比-1.46%;前三季度产量同比-18.72%,销量同比-30.18%。
- 潞安环能:9月原煤产量同比-6.60%,销量同比-3.17%;1-9月产量同比-4.82%,销量同比-5.79%。
- 平煤股份:Q3原煤产量同比-10.83%,销量同比-12.86%;前三季度产量同比-8.65%,销量同比-13.09%。
- 淮北矿业:Q3煤炭产量同比+3.30%,销量同比+9.50%;前三季度产量同比-6.43%,销量同比-13.90%。
本周市场表现
- 煤炭板块下跌0.6%,优于大盘;动力煤板块下跌0.2%,焦煤板块下跌1.7%,焦炭板块上涨0.6%。
- 涨幅前三:ST安泰(10.8%)、永泰能源(7.7%)、云煤能源(6.4%)。
- 跌幅前三:ST大洲(-11.4%)、潞安环能(-7.6%)、昊华能源(-6.7%)。
风险提示
- 政策限价风险;煤炭进口放量;宏观经济大幅失速下滑;第三方数据可信性风险;研报信息更新不及时风险。