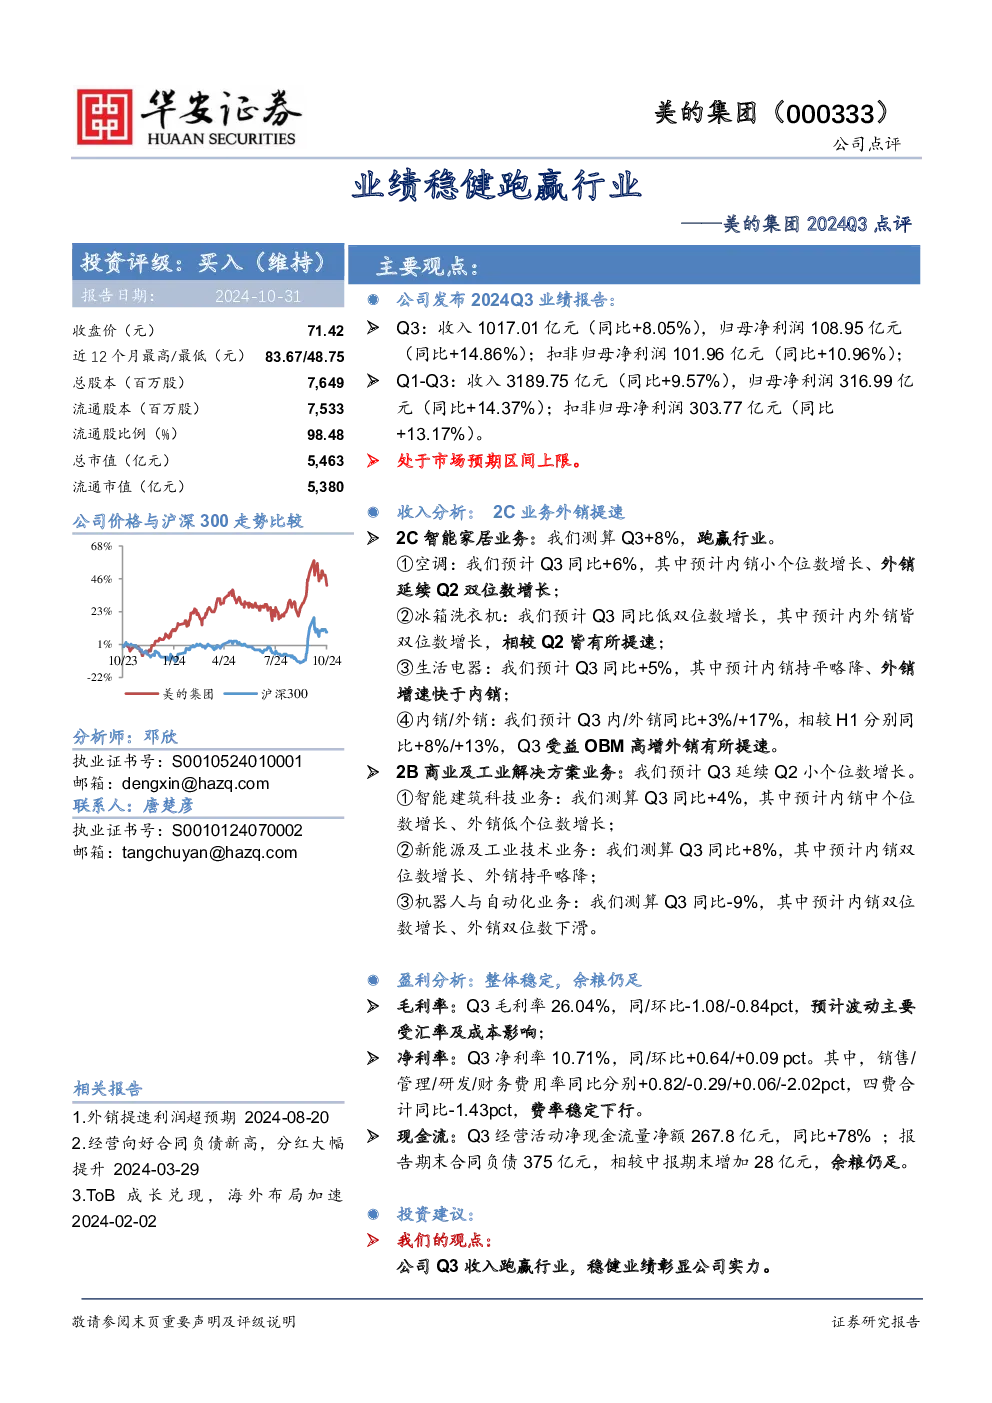
主要观点与业绩表现
美的集团2024年Q3业绩表现稳健,收入1017.01亿元(同比+8.05%),归母净利润108.95亿元(同比+14.86%),扣非归母净利润101.96亿元(同比+10.96%)。Q1-Q3累计收入3189.75亿元(同比+9.57%),归母净利润316.99亿元(同比+14.37%),扣非归母净利润303.77亿元(同比+13.17%),整体业绩处于市场预期区间上限。
收入分析
- 2C智能家居业务:Q3收入预计同比增长+8%,跑赢行业。细分产品表现:
- 空调:内销小个位数增长,外销双位数增长。
- 冰箱洗衣机:内外销均双位数增长,相较Q2有所提速。
- 生活电器:内销持平略降,外销增速快于内销。
- 内销/外销:Q3同比分别+3%和+17%,较H1分别提升5和4个百分点,外销提速主要受益于OBM高增。
- 2B商业及工业解决方案业务:Q3延续Q2小个位数增长。细分业务表现:
- 智能建筑科技:内销中个位数增长,外销低个位数增长。
- 新能源及工业技术:内销双位数增长,外销持平略降。
- 机器人与自动化:内销双位数增长,外销双位数下滑。
盈利分析
- 毛利率:Q3毛利率26.04%,同比/环比分别下降1.08和0.84个百分点,主要受汇率及成本影响。
- 净利率:Q3净利率10.71%,同比/环比分别提升0.64和0.09个百分点。销售/管理/研发/财务费用率同比分别+0.82/-0.29/+0.06/-2.02个百分点,四费合计同比-1.43个百分点,费率稳定下行。
- 现金流:Q3经营活动净现金流量净额267.8亿元,同比+78%;报告期末合同负债375亿元,较中报期末增加28亿元,余粮充足。
投资建议
- 盈利预测:基于公司财报表现及行业监测,略上调盈利预测。预计2024-2026年公司收入4073.13/4383.64/4709.18亿元(同比+9.0%/+7.6%/+7.4%),归母净利润383.65/433.10/468.48亿元(同比+13.8%/+12.9%/+8.2%),对应PE15/13/12X,维持“买入”评级。
- 风险提示:行业景气度波动,原材料成本波动。