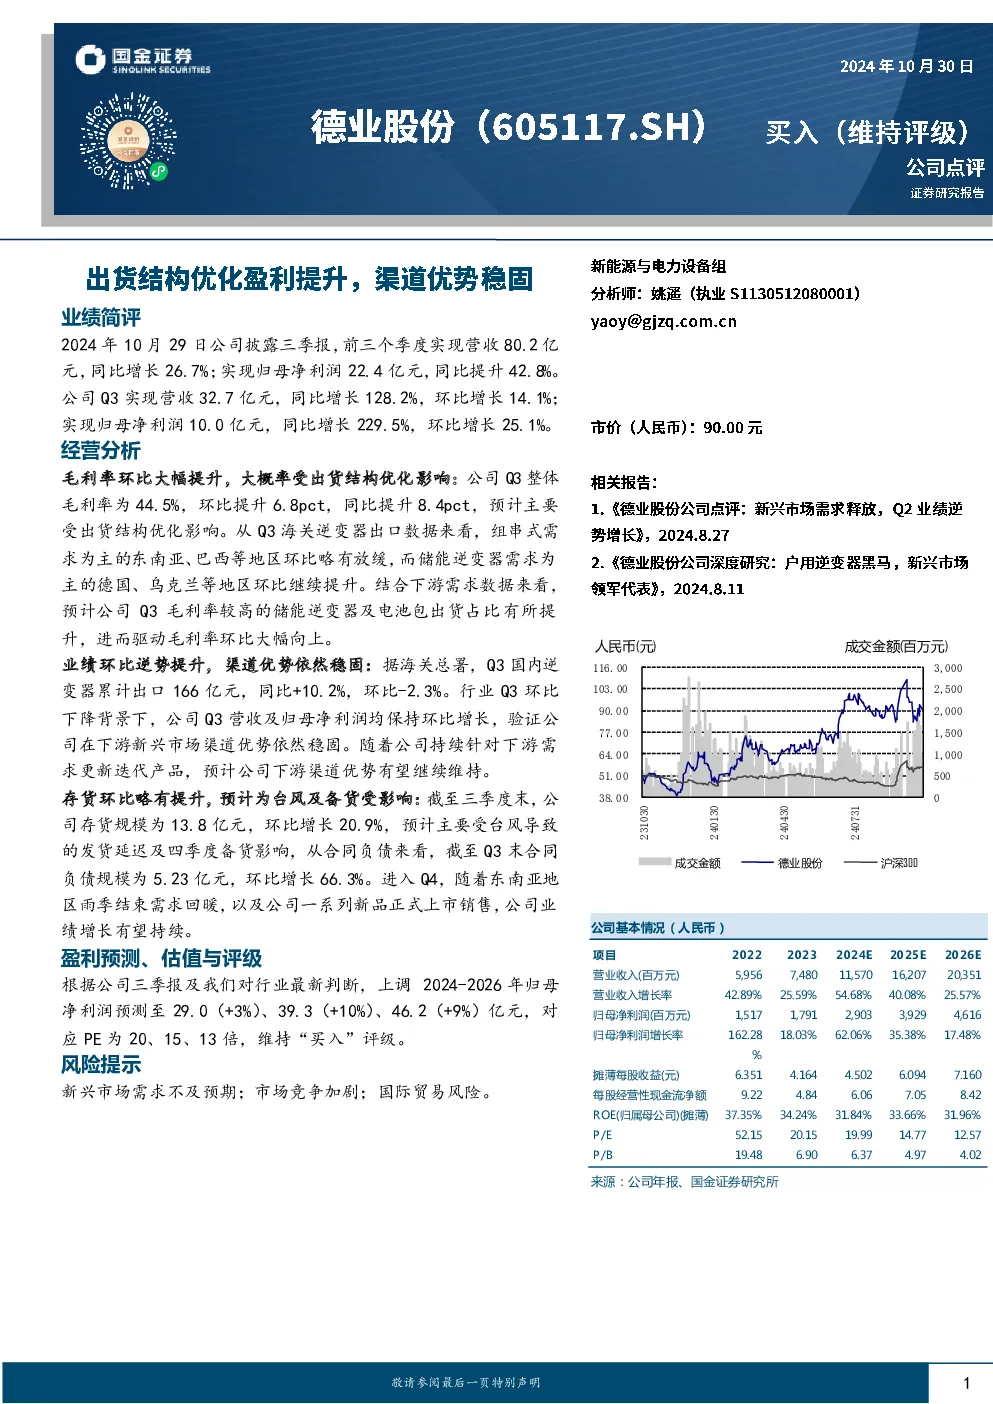
业绩简评
2024年前三季度,公司实现营收80.2亿元,同比增长26.7%;归母净利润22.4亿元,同比提升42.8%。Q3单季营收32.7亿元,同比增长128.2%,环比增长14.1%;归母净利润10.0亿元,同比增长229.5%,环比增长25.1%。
经营分析
- 毛利率提升:Q3毛利率44.5%,环比提升6.8pct,同比提升8.4pct,主要受出货结构优化影响,储能逆变器及电池包出货占比提升。
- 渠道优势:Q3国内逆变器出口166亿元,环比下降,但公司营收及净利润仍保持环比增长,验证其渠道优势稳固。
- 存货变动:Q3末存货13.8亿元,环比增长20.9%,主要受台风导致的发货延迟及四季度备货影响;合同负债5.23亿元,环比增长66.3%。
盈利预测、估值与评级
上调2024-2026年归母净利润预测至29.0亿元(+3%)、39.3亿元(+10%)、46.2亿元(+9%),对应PE为20、15、13倍,维持“买入”评级。
风险提示
新兴市场需求不及预期、市场竞争加剧、国际贸易风险。
公司基本情况(人民币)
- 2022年营收5,956百万元,同比增长42.89%;归母净利润1,517百万元,同比增长162.28%。
- 2023年营收7,480百万元,同比增长25.59%;归母净利润1,791百万元,同比增长18.03%。
- 2024E营收11,570百万元,同比增长54.68%;归母净利润2,903百万元,同比增长62.06%。
- 2025E营收16,207百万元,同比增长40.08%;归母净利润3,929百万元,同比增长35.38%。
- 2026E营收20,351百万元,同比增长25.57%;归母净利润4,616百万元,同比增长17.48%。
关键财务指标
- 净利率:2022年13.9%,2023年25.5%,2024E年25.1%,2025E年24.2%,2026E年22.7%。
- 每股收益:2022年6.351元,2023年4.164元,2024E年4.502元,2025E年6.094元,2026E年7.160元。
- 营业利润率:2022年15.8%,2023年29.5%,2024E年29.2%,2025E年28.2%,2026E年26.4%。
投资评级说明
- 买入:预期未来6-12个月内上涨幅度在15%以上。
- 增持:预期未来6-12个月内上涨幅度在5%-15%。
- 中性:预期未来6-12个月内变动幅度在-5%-5%。
- 减持:预期未来6-12个月内下跌幅度在5%以上。