事件简评
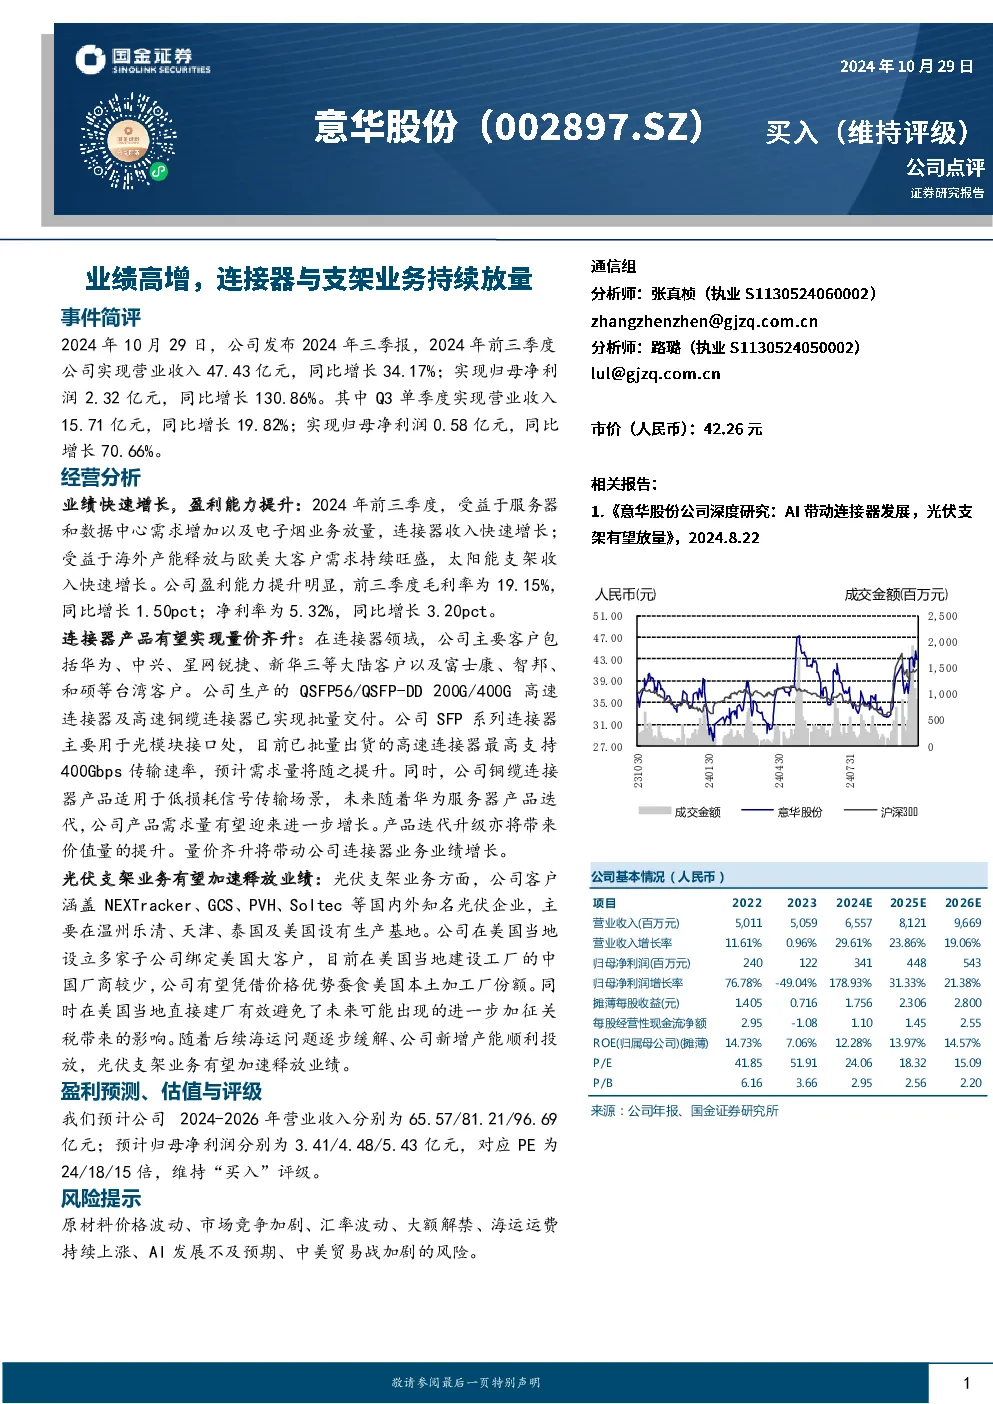
2024年10月29日,公司发布2024年三季报,2024年前三季度实现营业收入47.43亿元,同比增长34.17%;归母净利润2.32亿元,同比增长130.86%。其中Q3单季度实现营业收入15.71亿元,同比增长19.82%;归母净利润0.58亿元,同比增长70.66%。
经营分析
- 业绩快速增长,盈利能力提升:受益于服务器和数据中心需求增加以及电子烟业务放量,连接器收入快速增长;受益于海外产能释放与欧美大客户需求持续旺盛,太阳能支架收入快速增长。公司盈利能力提升明显,前三季度毛利率为19.15%,同比增长1.50pct;净利率为5.32%,同比增长3.20pct。
- 连接器产品有望实现量价齐升:公司生产的QSFP56/QSFP-DD 200G/400G高速连接器及高速铜缆连接器已实现批量交付。SFP系列连接器最高支持400Gbps传输速率,需求量将随之提升。铜缆连接器产品适用于低损耗信号传输场景,未来随着华为服务器产品迭代,需求量有望进一步增长。产品迭代升级将带来价值量的提升,量价齐升将带动公司连接器业务业绩增长。
- 光伏支架业务有望加速释放业绩:公司客户涵盖NEXTracker、GCS、PVH、Soltec等国内外知名光伏企业,主要在温州乐清、天津、泰国及美国设有生产基地。公司在美国当地设立多家子公司绑定美国大客户,凭借价格优势蚕食美国本土加工厂份额,同时有效避免了未来可能出现的进一步加征关税带来的影响。随着后续海运问题逐步缓解、公司新增产能顺利投放,光伏支架业务有望加速释放业绩。
盈利预测、估值与评级
预计公司2024-2026年营业收入分别为65.57/81.21/96.69亿元;预计归母净利润分别为3.41/4.48/5.43亿元,对应PE为24/18/15倍,维持“买入”评级。
风险提示
原材料价格波动、市场竞争加剧、汇率波动、大额解禁、海运运费持续上涨、AI发展不及预期、中美贸易战加剧的风险。
公司基本情况(人民币)
- 2022年营业收入5,011百万元,同比增长11.61%;归母净利润240百万元,同比增长76.78%。
- 2023年营业收入5,059百万元,同比增长0.96%;归母净利润122百万元,同比增长-49.04%。
- 2024E营业收入6,557百万元,同比增长29.61%;归母净利润341百万元,同比增长178.93%。
- 2025E营业收入8,121百万元,同比增长23.86%;归母净利润448百万元,同比增长31.33%。
- 2026E营业收入9,669百万元,同比增长19.06%;归母净利润543百万元,同比增长21.38%。
公司点评
市场平均投资建议评分为1.00,对应“买入”评级。预期未来6-12个月内上涨幅度在15%以上。