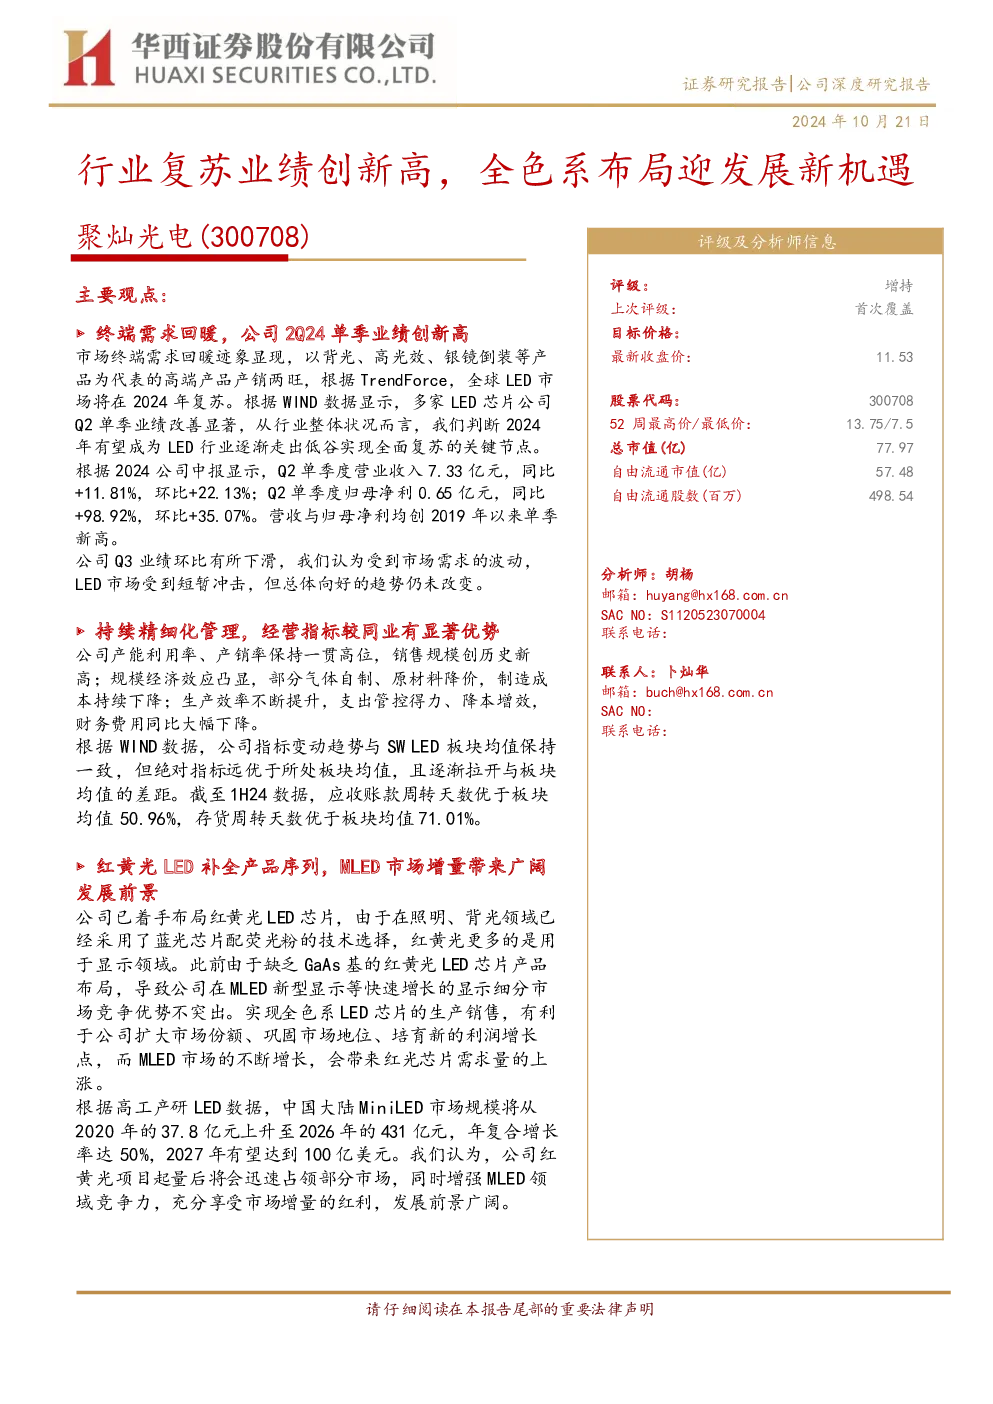
聚灿光电研报总结
1. 公司概况与业务
聚灿光电是一家专注于GaN基高亮度LED外延片、芯片研发、生产、销售的高新技术企业,凭借宿迁生产基地的大规模投资建设,已成为国内领先的LED芯片企业。公司产品获得境内外知名LED封装、应用厂商的高度认可,在行业内树立了较高的知名度和美誉度。公司始终坚持自主创新,技术不断突破,产品性能持续提升,在高端LED芯片领域处于国内一线水平。
2. 经营状况
- 营收稳步增长:近四年营收持续稳定增长,2023年营业总收入超过24亿元,年复合增长率为21.38%。2023年归母净利润由负转正,达到1.21亿元,同比增长291.41%。
- 研发投入持续:2023年研发投入达到1.29亿元,占当年营业总收入5.21%。拥有研发人员335名,占员工总数的26.71%。
- 精细化运营:公司注重精细化管理与运营,运营指标远超行业均值。截至1H24,应收账款周转天数优于板块均值50.96%,存货周转天数优于板块均值71.01%。
- 产能利用率与产销率:公司产能利用率、产销率稳居行业高位,一直处于满负荷运转状态,产销两旺。
3. 行业前景
- 全球LED市场复苏:TrendForce预测全球LED市场将在2024年复苏,收入同比增长3%。
- 国内LED芯片行业增长:中国LED芯片制造行业已进入成熟期,但市场前景广阔,预计到2029年,中国LED行业整体市场规模达到9625亿元。
- Mini LED市场:中国大陆MiniLED市场规模将从2020年的37.8亿元上升至2026年的431亿元,年复合增长率达50%,2027年有望达到100亿美元。
- Micro LED市场:Micro LED芯片市场规模预计2024年达到0.62亿美元,2027年达到5.80亿美元。
4. 红黄光LED项目
- 项目背景:公司拟变更部分募集资金用于“年产240万片红黄光外延片、芯片项目”,以补全产品序列,增强MLED领域竞争力。
- 技术难度与前景:红黄光LED技术难度大,但市场前景广阔,应用领域广泛。公司凭借技术储备和稳定的客户资源,有望在红黄光市场迅速占领部分市场。
5. 投资建议
- 业绩预测:预计2024-2026年公司营业收入分别为28.27/33.40/38.76亿元,归母净利润分别为2.20/2.72/3.13亿元,EPS分别为0.32/0.40/0.46元。
- 估值与评级:2024年10月18日收盘价11.53元,对应PE为35.49/28.63/24.93倍,首次覆盖给予公司“增持”评级。
6. 风险提示