兖矿能源2024年三季度业绩及发展战略分析
一、业绩表现
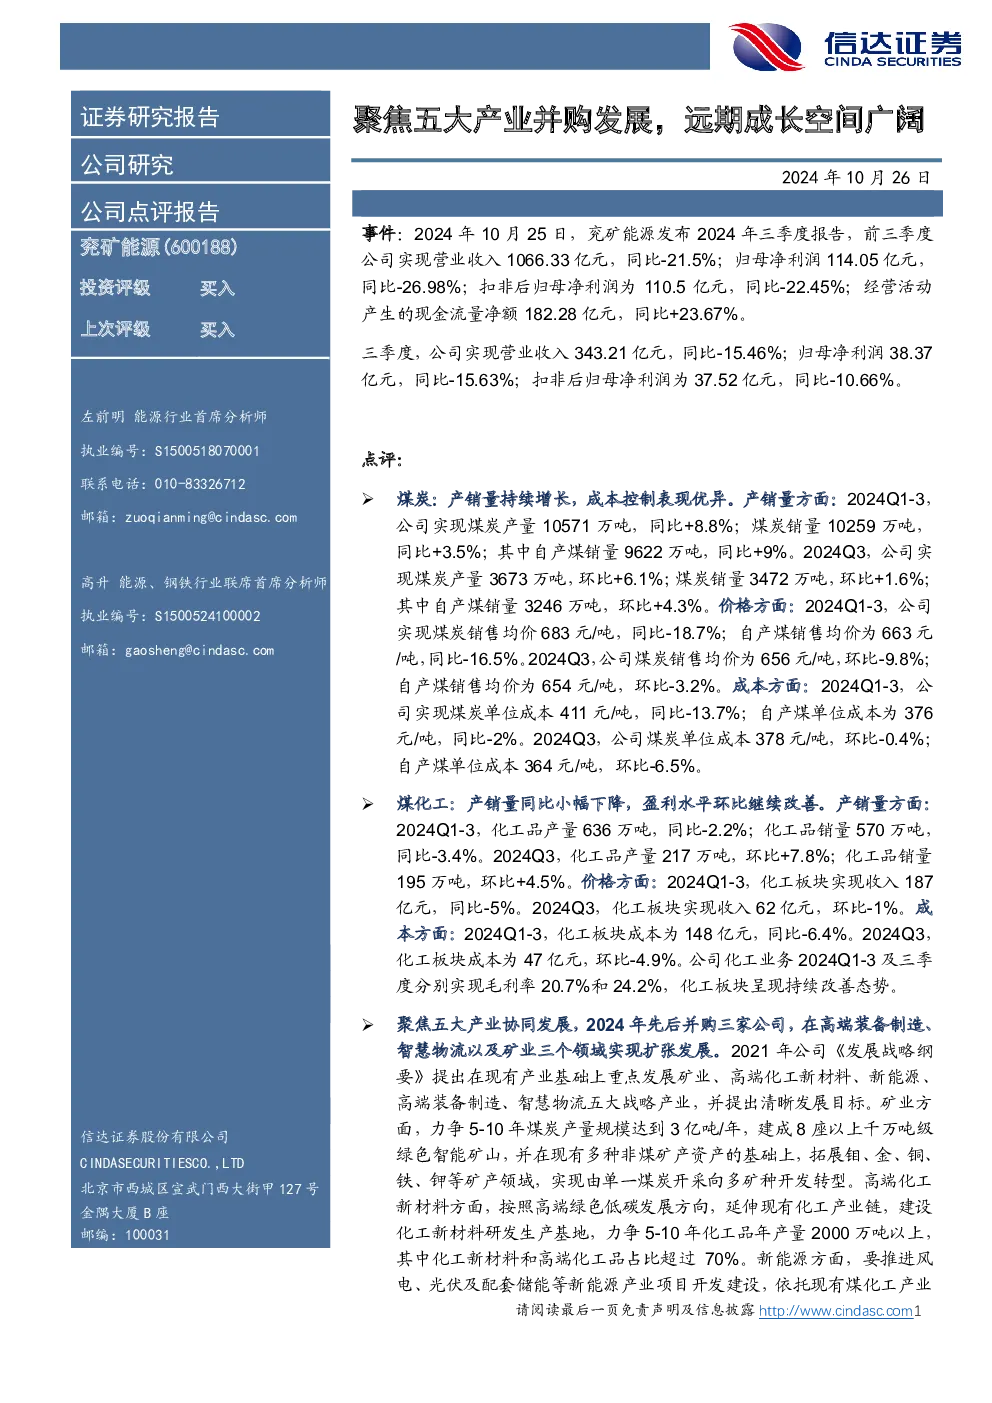
- 营收与净利润:2024年前三季度,公司实现营业收入343.21亿元,同比-15.46%;归母净利润38.37亿元,同比-15.63%;扣非后归母净利润37.52亿元,同比-10.66%。
- 煤炭业务:
- 产销量:2024年前三季度,煤炭产量10571万吨(同比+8.8%),销量10259万吨(同比+3.5%),自产煤销量9622万吨(同比+9%);Q3产量3673万吨(环比+6.1%),销量3472万吨(环比+1.6%),自产煤销量3246万吨(环比+4.3%)。
- 价格:2024年前三季度,煤炭销售均价683元/吨(同比-18.7%),自产煤均价663元/吨(同比-16.5%);Q3煤炭均价656元/吨(环比-9.8%),自产煤均价654元/吨(环比-3.2%)。
- 成本:2024年前三季度,煤炭单位成本411元/吨(同比-13.7%),自产煤单位成本376元/吨(同比-2%);Q3煤炭单位成本378元/吨(环比-0.4%),自产煤单位成本364元/吨(环比-6.5%)。
- 煤化工业务:
- 产销量:2024年前三季度,化工品产量636万吨(同比-2.2%),销量570万吨(同比-3.4%);Q3产量217万吨(环比+7.8%),销量195万吨(环比+4.5%)。
- 收入与成本:2024年前三季度,化工板块收入187亿元(同比-5%),成本148亿元(同比-6.4%);Q3收入62亿元(环比-1%),成本47亿元(环比-4.9%)。
- 毛利率:2024年前三季度及Q3,化工板块毛利率分别为20.7%和24.2%,呈现持续改善态势。
二、发展战略与并购
- 五大产业协同发展:公司聚焦矿业、高端化工新材料、新能源、高端装备制造、智慧物流五大战略产业,提出清晰发展目标。
- 矿业:力争5-10年煤炭产量达3亿吨/年,建成8座以上千万吨级绿色智能矿山,拓展钼、金、铜、铁、钾等矿产领域。
- 高端化工新材料:延伸现有化工产业链,力争5-10年化工品年产量2000万吨以上,其中化工新材料和高端化工品占比超70%。
- 新能源:推进风电、光伏及配套储能项目,力争5-10年新能源发电装机规模达1000万千瓦以上,氢气供应能力超10万吨/年。
- 高端装备制造:专注发展高端煤机制造等传统优势产品,拓展风机等新能源装备制造。
- 智慧物流:构建智慧化物流体系。
- 并购动态:
- 收购德国沙尔夫公司(2024年3月,3216万欧元购52.66%股权):国际领先的井下单轨吊辅助运输设备生产厂家,助力高端装备制造领域发展。
- 收购物泊科技公司(2024年5月,15.5亿元购45%股权,取得51.32%表决权):无车承运与无船承运电子平台业务,发挥智慧物流与煤炭销售业务的协同效应。
- 收购高地资源公司(2024年9月):盘活加拿大钾矿资源,拓展钾矿业务,迈出由单一煤炭开采向多矿种开发转型的第一步。
三、盈利预测及评级
- 景气周期:产能短缺驱动的新一轮景气周期仍处于早中期,预计未来3年国内外煤炭中枢价格将中高位运行。
- 成长驱动:公司内生增长(产能释放)与外延扩张(资产注入、国企改革)相结合。
- 盈利预测:2024-2026年归母净利润分别为153、178、198亿元,EPS为1.53、1.77、1.97元/股,对应PE为10.41、8.97、8.07倍。
- 评级:维持“买入”评级,看好公司治理水平、成长空间及转型战略。
四、风险因素
- 国内外能源政策变化;
- 宏观经济失速或复苏不及预期;
- 煤炭安全事故;
- 资产注入进程受阻。