一、公司概况
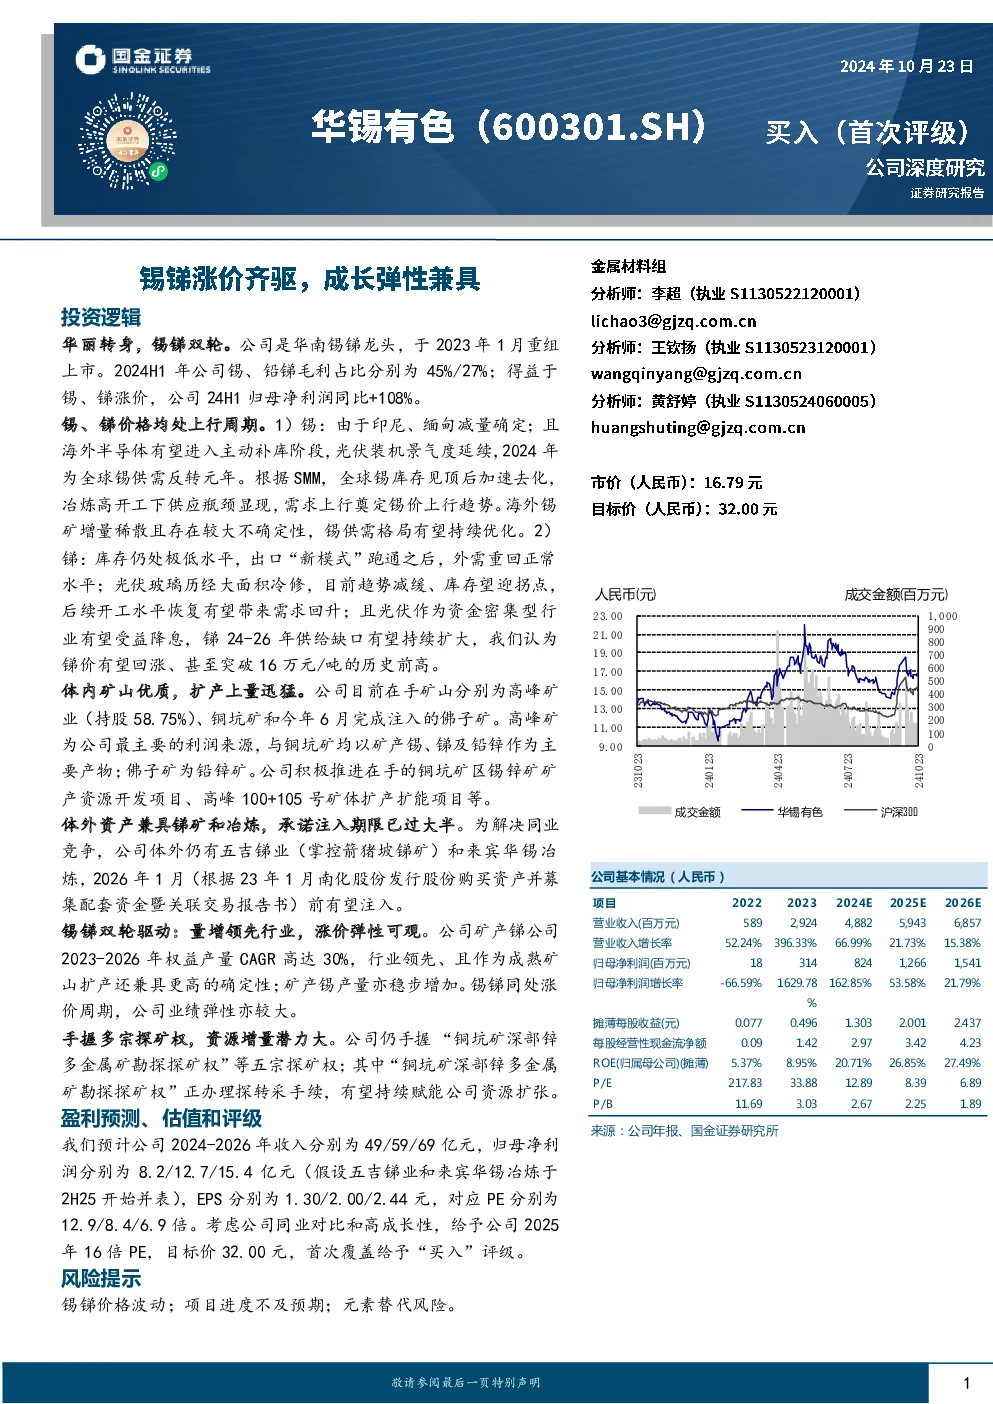
华锡有色是华南锡锑龙头,2023年1月重组上市。2024H1年公司锡、铅锑毛利占比分别为45%/27%,受益锡、锑涨价,归母净利润同比+108%。公司是广西国资控股,成功借壳转型。2024H1公司营收利润显著增厚,锡锑毛利占比较高,金属产品销量增长弥补了产品价格下跌及钢材贸易业务停滞的影响。
二、锡行业分析
- 供给:印尼、缅甸锡矿减量确定,海外增量稀散且存在较大不确定性。预计2024年海外矿产锡产量为19.8万吨,同比-11%;2026年海外矿产锡产量为23.6万吨,3年CAGR为2%。国内锡矿增量以银漫矿业和华锡有色为主,预计2026年国内矿产锡产量为7.9万吨,3年CAGR为4%。
- 需求:AI赋能半导体复苏,光伏+新能源车持续发力。预计2026年全球集成电路领域锡需求有望达到16.61万吨,2023-2026年CAGR为5.4%;2026年全球光伏领域焊锡用量将高达4.99万吨,3年CAGR高达21%;汽车领域耗锡量将达到4.12万吨,3年CAGR为9%。
- 供需平衡:2024-2026年将持续供不应求,缺口分别为-0.96/-1.02/-1.19万吨。
- 库存:全球锡库存见顶后加速去化,截止2024年10月中旬全球锡锭库存为1.4万吨,较峰值去化幅度为43%。
- 开工:精炼锡开工率处于较高水平,焊锡开工水平未有明显提升。
- 价格:锡价上行趋势确立,2024年初以来锡价中枢持续上抬。
三、锑行业分析
- 库存:锑锭库存持续去化,接近2021年锑价起点水平;氧化锑库存自2024年初从高位下降至历史相对低位。
- 出口管制:2024年8月15日,商务部、海关总署发布《关于对锑等物项实施出口管制的公告》,对锑相关物项进行出口管制。此次出口管制对锑品的整体外需影响相对有限,但提升了板块战略属性。
- 短期价格:出口“新形态”仍需适应,短期整体抑制外需;光伏玻璃冷修扩大拖累需求,静待库存去化后开工回升。
- 供需平衡:社会库存逼近枯竭,供需缺口持续扩大,2024-2026年全球锑缺口有望持续扩大。
四、公司矿山资源
- 体内矿山:公司持有并经营三座矿山,分别为高峰矿业、铜坑矿和佛子冲铅锌矿。高峰矿业为公司最主要的利润来源,铜坑矿开发潜力大,佛子冲铅锌矿已完成注入。
- 扩产计划:公司积极推进在手的铜坑矿区锡锌矿矿产资源开发项目、高峰100+105号矿体扩产扩能项目等。
- 探矿权:公司仍手握多宗探矿权,其中“铜坑矿深部锌多金属矿勘探探矿权”正办理探转采手续,有望持续赋能公司资源扩张。
五、体外资产
- 五吉公司:掌握箭猪坡锑矿,有望充分受益锑价上行周期。
- 来宾华锡:锡、锌冶炼资产,产线升级改造推进中。
- 承诺注入:五吉公司和来宾华锡有望于2025年下半年并表。
六、锡锑双轮驱动
- 产量:公司锑矿产量有望显著增长,2023-2026年权益产量CAGR高达30%;矿产锡产量稳步增加。
- 涨价弹性:锡锑同处涨价周期,公司业绩弹性亦较大。
七、盈利预测与投资建议
- 核心假设:锡价假设2024-2026年分别为25/27/28万元/吨;锑价假设2024-2026年分别为13.5/16/16万元/吨。
- 盈利预测:预计公司2024-2026年收入分别为49/59/69亿元,归母净利润分别为8.2/12.7/15.4亿元,EPS分别为1.30/2.00/2.44元。
- 估值及投资建议:给予公司2025年16倍PE,目标价32.00元,首次覆盖给予“买入”评级。
八、风险提示
产品价格波动超预期,项目推进不及预期,元素替代风险。