前言摘要
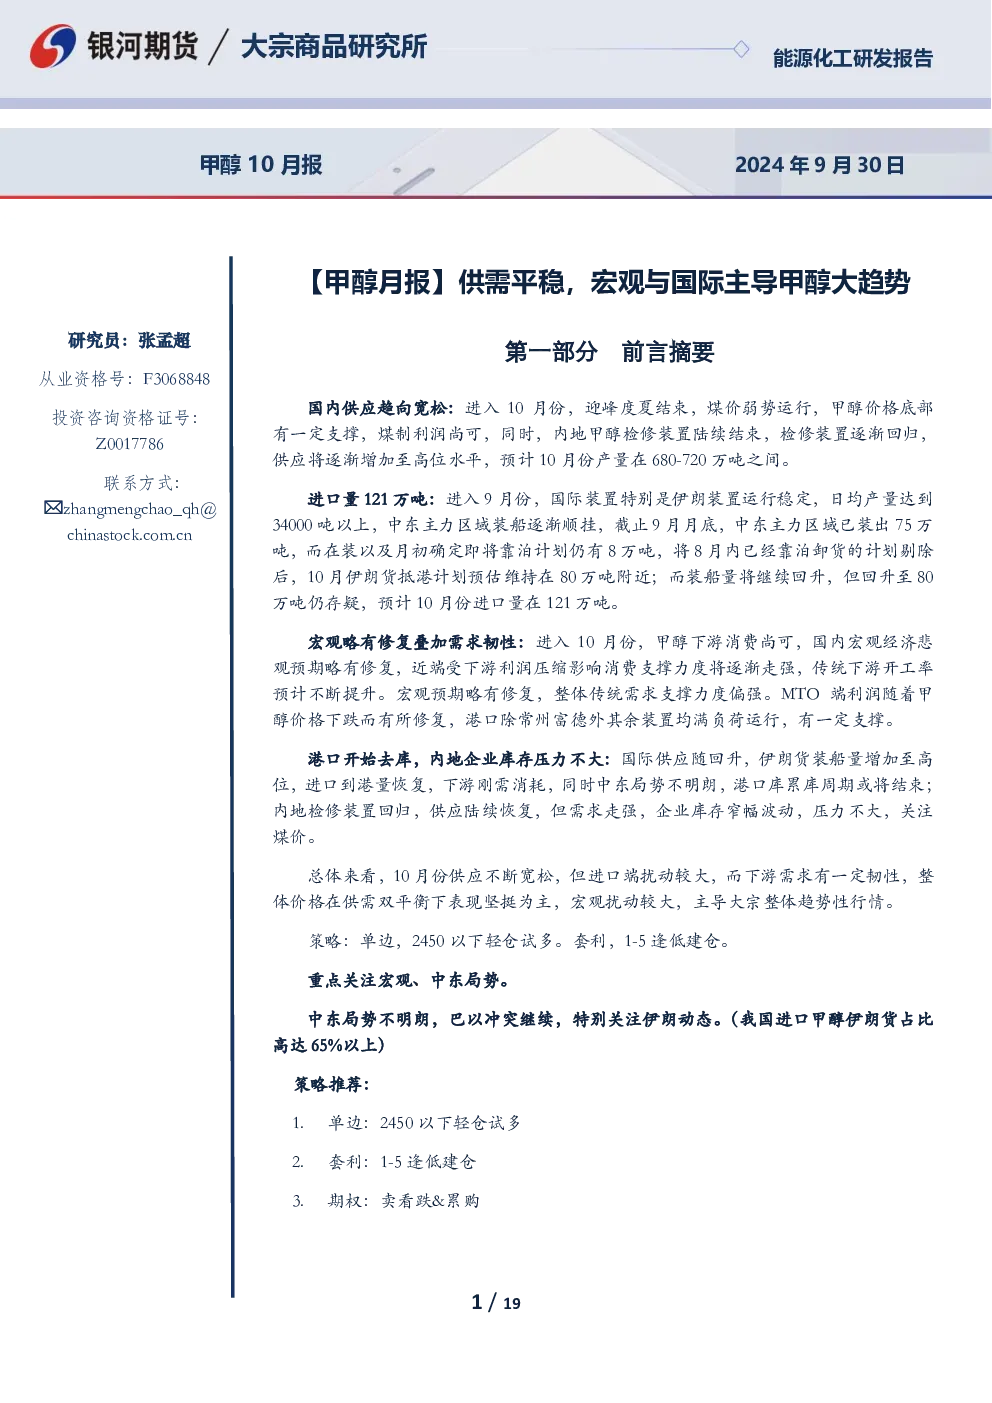
- 供应:10月份国内甲醇供应将逐渐增加至高位水平,预计产量在680-720万吨之间。煤价弱势运行,甲醇价格底部有一定支撑,煤制利润尚可,内地甲醇检修装置陆续结束,检修装置逐渐回归。
- 进口:10月份进口量预计在121万吨。伊朗装置运行稳定,日均产量达到34000吨以上,中东主力区域装船逐渐顺挂,预计10月伊朗货抵港计划维持在80万吨附近。
- 需求:宏观略有修复叠加需求韧性,甲醇下游消费尚可,国内宏观经济悲观预期略有修复,传统下游开工率预计不断提升。MTO端利润随着甲醇价格下跌而有所修复,港口除常州富德外其余装置均满负荷运行。
- 库存:港口开始去库,内地企业库存压力不大。国际供应随回升,伊朗货装船量增加至高位,进口到港量恢复,下游刚需消耗,同时中东局势不明朗,港口库累库周期或将结束;内地检修装置回归,供应陆续恢复,但需求走强,企业库存窄幅波动。
- 总体:10月份供应不断宽松,但进口端扰动较大,而下游需求有一定韧性,整体价格在供需双平衡下表现坚挺为主,宏观扰动较大,主导大宗整体趋势性行情。
策略
- 单边:2450以下轻仓试多。
- 套利:1-5逢低建仓。
- 期权:卖看跌&累购。
重点关注
供应分析
- 产能:2023年国内甲醇新增产能615万吨,目前总产能达到10756万吨,产能增速5.34%。预计2024年开始甲醇新增装置投产明显进入收缩周期。
- 9月份:暂无新增产能投产,9月份煤炭价格窄幅上涨,甲醇利润随甲醇价格回落略有收窄,但依旧尚可。煤制利润同比尚可,部分检修装置继续回归,供应宽松。
- 10月份:新增投产压力依旧较小,预计我国甲醇产能同比增加约3%,全年总产量有望达到7500万吨。10月迎峰度夏结束煤价弱势震荡,甲醇利润尚可,供应高位运行。
进口甲醇市场分析
- 9月份:进口量预计120万吨左右,其中伊朗65万吨,非伊货预计55万吨。
- 国外新增产能:2023年海外投产主要集中在伊朗,2024年国际新增产能依旧较大,伊朗、美国及马来西亚等地仍不乏新增甲醇产能投放。
- 10月份:进口微利,预计进口量在121万吨。10月份港口库存震荡为主。
需求分析
- 宏观经济:9月份我国制造业PMI为49.8%,比上月上升0.7个百分点,制造业生产活动加快,综合PMI产出指数继续扩张,我国经济景气水平总体有所回升。
- 需求结构:9月份甲醇需求表现平平,需求结构预计有较大变化。MTO新增装置有限,面临淘汰压力。传统下游需求有一定韧性,对甲醇支撑力度尚可,新增的下游投产主要为传统及精细下游,其中甲醛、MTBE及DMF增量较为稳定,而醋酸、BDO及DMC新增量较多。
行情展望
- 供应:10月份国内甲醇供应将逐渐增加至高位水平,预计产量在680-720万吨之间。
- 进口:10月份进口量预计在121万吨。
- 需求:宏观略有修复叠加需求韧性,甲醇下游消费尚可,国内宏观经济悲观预期略有修复,传统下游开工率预计不断提升。
- 库存:港口开始去库,内地企业库存压力不大。
- 总体:10月份供应不断宽松,但进口端扰动较大,而下游需求有一定韧性,整体价格在供需双平衡下表现坚挺为主,宏观扰动较大,主导大宗整体趋势性行情。