-
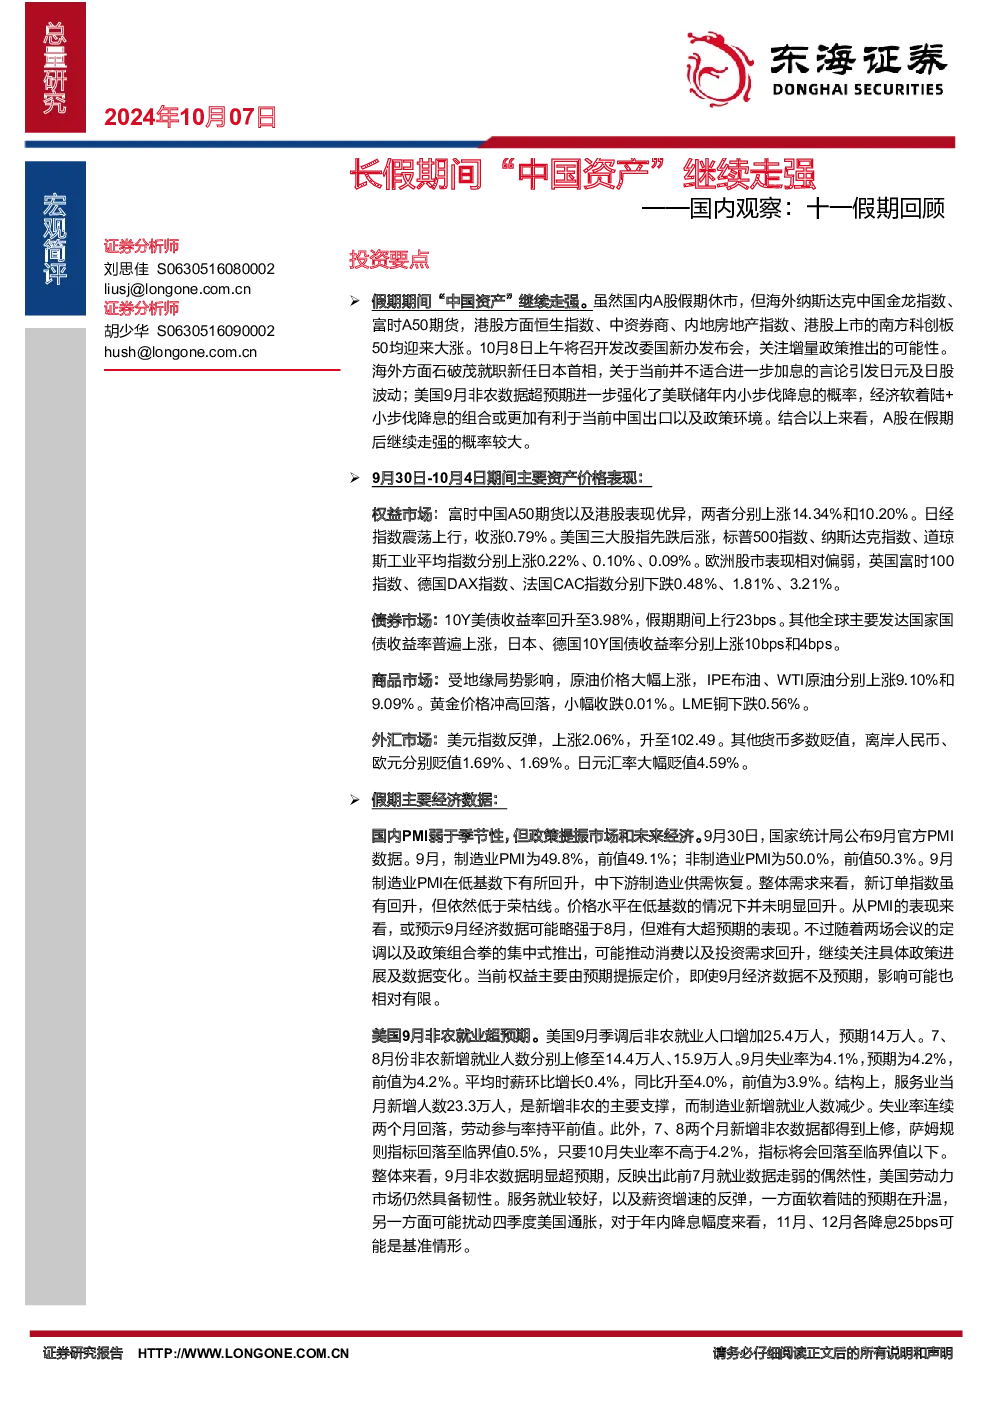
假期期间“中国资产”继续走强
- 尽管A股休市,海外中国资产(纳斯达克中国金龙指数、富时A50期货、恒生指数等)普遍大涨。
- 发改委国新办发布会关注增量政策推出;美国9月非农数据超预期强化美联储小步降息概率,利好中国出口和政策环境。
- 预计A股假期后继续走强。
-
主要资产价格表现(9月30日-10月4日)
- 权益:富时A50期货、港股上涨14.34%、10.20%;美股三大股指小幅上涨;欧洲股市下跌。
- 债券:10Y美债收益率上行23bps至3.98%;主要发达国家国债收益率普遍上涨。
- 商品:原油上涨9.10%-9.09%;黄金小幅下跌;LME铜下跌0.56%。
- 外汇:美元指数上涨2.06%至102.49;离岸人民币、欧元贬值1.69%;日元贬值4.59%。
-
假期主要经济数据
- 国内PMI:制造业PMI为49.8%(环比回升),非制造业PMI为50.0%。
- 制造业PMI弱于季节性,但中下游制造业供需恢复,新动能(高技术制造业)景气度良好。
- 整体需求(新订单)仍低于荣枯线,价格指数小幅回升但PPI仍有压力。服务业受暑期、台风影响回落。
- 预计9月经济数据略强于8月,但难有大超预期,政策组合拳或推动消费和投资。
- 美国9月非农就业:新增25.4万人(超预期),失业率4.1%,平均时薪同比升4.0%。
- 服务业支撑就业,制造业就业减少,失业率连续两个月回落。
- 萨姆规则指标回落,11月、12月各降息25bps可能是基准情形,但需警惕通胀反弹。
-
假期消费总体表现较好
- 人员流动:前五日14.64亿人次(同比增长2.78%),自驾出行占比80%(11.71亿人次)。
- 国际航班:执飞量同比增49.22%,机票价格回落超20%,凸显性价比。
- 票房:前四日收入14.51亿元(日均3.63亿元),观影人次3578.88万(日均894.72万),日均同比增10.1%,但总票房或不及去年。
- 地产销售:30城商品房销售面积环比下降,一线城市(北上广深)环比上升38.8%,政策利好或推动后续改善。
-
其他要闻
- 央行9月净买入2000亿元国债。
- 北京出台8条楼市新政(降首付、放宽限购)。
- 国新办将召开新闻发布会介绍增量政策。
- 日本新任首相石破茂称当前不适合加息,日元下跌。
- 美国制造业PMI低于预期,非制造业PMI创2023年2月以来新高。
- 鲍威尔表示若数据一致或再降息两次(各25bps),市场转向软着陆预期。
-
风险提示
- 十一数据不完整可能导致偏差,地缘政治或推升能源价格,欧美货币政策不确定性。