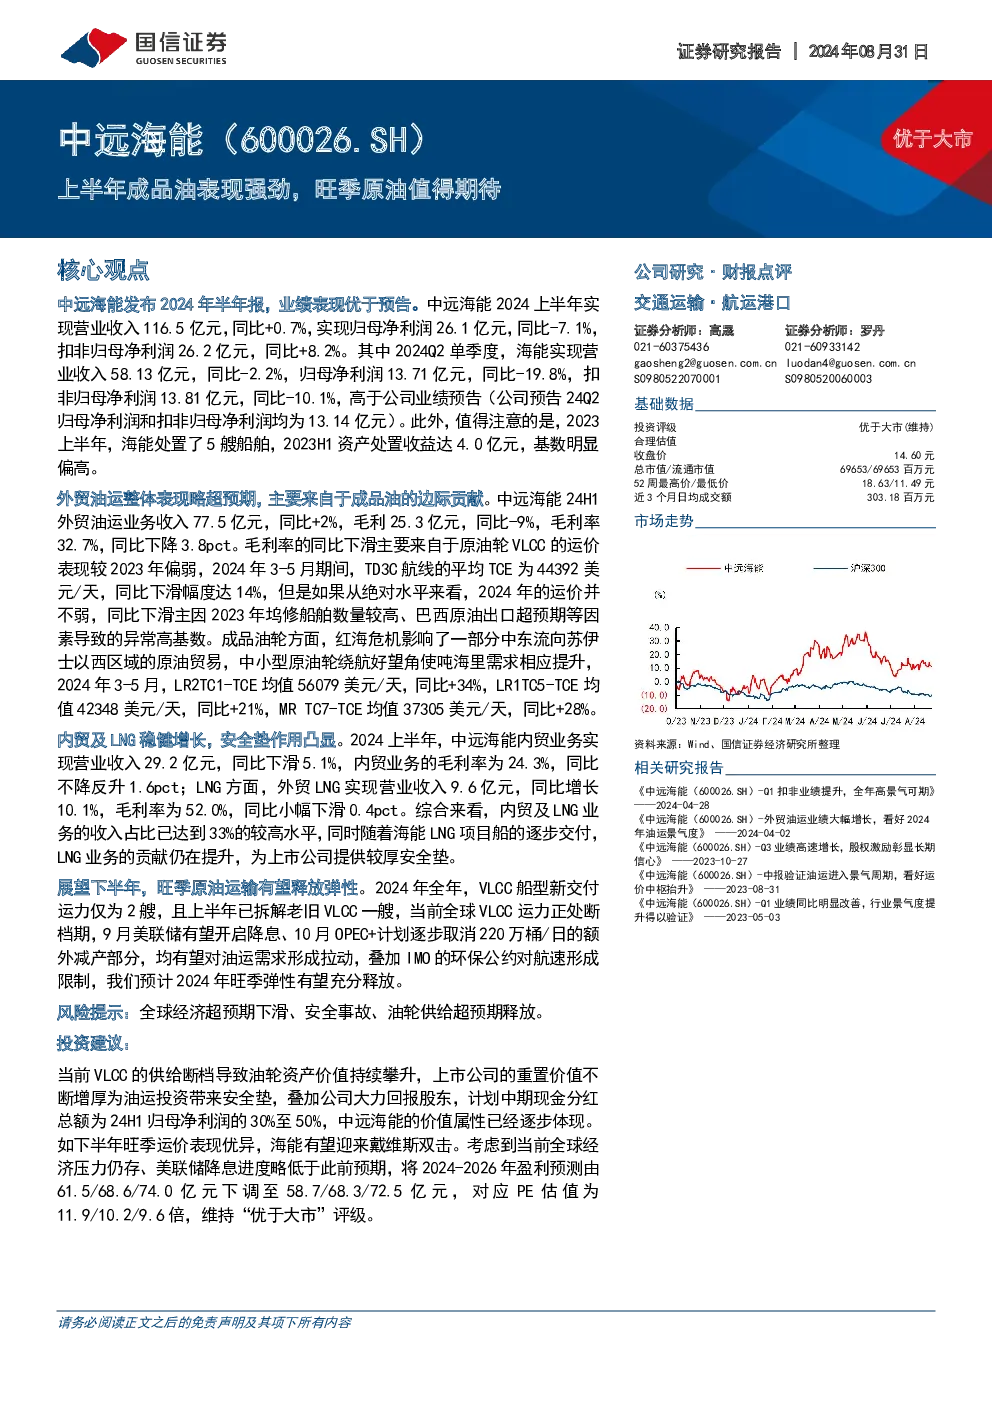
中远海能2024年半年报业绩亮点与市场展望
业绩表现概览:
- 营业收入:2024年上半年,中远海能实现营业收入116.5亿元人民币,同比增长0.7%。
- 净利润表现:归母净利润录得26.1亿元人民币,同比减少7.1%,而扣非归母净利润为26.2亿元人民币,同比增加8.2%。
- 季度对比:第二季度(2024Q2)单季营收58.13亿元人民币,同比下滑2.2%,归母净利润13.71亿元人民币,同比减少19.8%,扣非归母净利润13.81亿元人民币,同比减少10.1%,超出公司业绩预告。
外贸油运分析:
- 业务收入:2024年1月至6月,外贸油运业务收入77.5亿元人民币,同比增长2%。
- 成本与利润:毛利25.3亿元人民币,同比减少9%,毛利率为32.7%,较去年下降3.8个百分点。此下滑主要由于原油轮VLCC运价在2024年表现较2023年疲软,TD3C航线的平均TCE(时间费率)在3-5月期间为44392美元/天,同比下滑14%。
- 细分市场表现:成品油轮方面,红海危机影响中东流向苏伊士以西的原油贸易,促使中小型原油轮绕航好望角,带动吨海里需求增加,具体而言,LR2、LR1和MR的TC1-TCE分别同比增长34%、21%和28%。
内贸及LNG业务:
- 内贸业务:上半年实现收入29.2亿元人民币,同比下滑5.1%,但毛利率提高至24.3%,增长1.6个百分点。
- LNG业务:外贸LNG业务收入9.6亿元人民币,同比增长10.1%,毛利率为52.0%,虽同比微降0.4个百分点,但内贸及LNG业务合计收入占比已达到33%,为公司提供了稳固的安全垫。
市场展望:
- 旺季效应:预计下半年,尤其是旺季时期,原油运输需求将释放弹性,受益于全球VLCC运力的有限新增、老旧船舶的淘汰以及外部经济环境变化(如美联储降息和OPEC+减产调整)。
- 风险因素:全球经济超预期下滑、安全事故、油轮供给过快增加是可能影响市场的关键风险点。
投资建议:
- 鉴于油轮资产价值持续上升、公司分红政策积极、以及市场对于下半年的乐观预期,维持“优于大市”评级。
- 考虑到宏观经济环境和市场预期的不确定性,对2024-2026年的盈利预测进行了调整,分别下调至58.7亿、68.3亿和72.5亿元人民币,对应PE估值分别为11.9、10.2和9.6倍。
- 预期下半年若运价表现优异,中远海能有望迎来戴维斯双击,即股价上涨与业绩增长同步发生。